Аккредитив при продаже квартиры открывает покупатель: он плательщик, подаёт в свой банк заявление и вносит туда деньги. Продавец в этой схеме получатель, его роль сводится к тому, чтобы согласовать условия и потом принести в банк документы для выплаты.
Комиссию банку по закону возмещает тот, кто дал поручение, то есть покупатель. Но порядок оплаты комиссии входит в обязательные реквизиты аккредитива, поэтому стороны вправе записать любой вариант: покупатель платит всё, расходы делят или часть берёт продавец. Договориться об этом лучше вместе с задатком, а не в банке за полчаса до подписания.
Четыре участника аккредитива и что делает каждый
По ст. 867 ГК РФ банк-эмитент действует по поручению плательщика и обязуется заплатить получателю средств, когда тот представит документы из условий аккредитива. Положение Банка России № 762-П уточняет порядок: аккредитив открывают на основании заявления плательщика, а форму заявления устанавливает сам банк.
| Участник | Кто это в сделке | Что делает |
|---|---|---|
| Плательщик | Покупатель | Подаёт заявление, вносит деньги, оплачивает комиссию, если не договорились иначе |
| Банк-эмитент | Банк покупателя или его ипотечный банк | Открывает аккредитив и держит деньги на весь срок |
| Исполняющий банк | Тот же банк, банк продавца или иной банк | Проверяет документы и перечисляет деньги |
| Получатель средств | Продавец | Согласует условия, сдаёт выписку из ЕГРН, получает деньги на свой счёт |
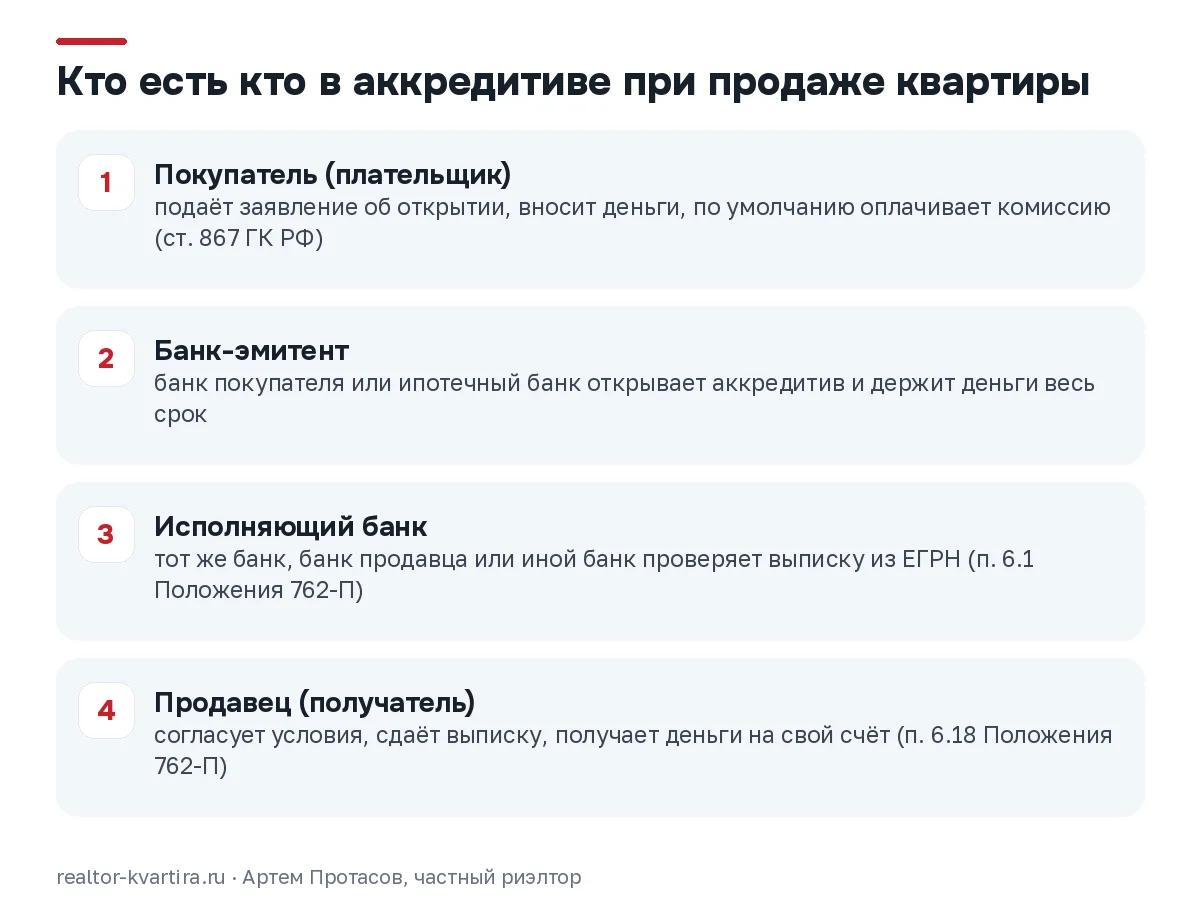
Из таблицы видно, где у продавца рычаг. Деньги и заявление принадлежат покупателю, зато без согласия продавца на условия покупатель не получит подписанный договор купли-продажи. Поэтому продавец не пассивная сторона: текст условий согласуют до подачи заявления, и продавец вправе отказаться от варианта, который ему не подходит.
Кто открывает аккредитив при продаже квартиры: продавец или покупатель?
Аккредитив при продаже квартиры открывает покупатель как плательщик: он подаёт банку заявление об открытии и вносит сумму покупки своими деньгами или вместе с ипотечным кредитом. Продавец заявление не подаёт и деньги не вносит. Он согласует условия, получает подтверждение открытия и после регистрации перехода права сдаёт в банк выписку из ЕГРН, чтобы получить оплату.
Счёт продавца: в банке покупателя или в своём
Закон не требует, чтобы продавец открывал счёт там же, где покупатель. По п. 6.1 Положения № 762-П исполняющим банком может быть банк-эмитент, банк получателя средств или иной банк. По п. 6.18 деньги переводят платёжным поручением на банковский счёт получателя либо зачисляют на счёт в самом исполняющем банке.
На практике вопрос решают условия конкретного банка. Одни банки перечисляют деньги на счёт продавца в другом банке, другие предлагают открыть счёт у них, потому что так быстрее зачисление и проще проверка документов. Перевод в сторонний банк иногда стоит отдельной комиссии, и её тоже надо кому-то оплатить.
Продавцу выгодно выяснить три вещи до того, как покупатель понесёт заявление в банк:
- можно ли указать получателем счёт в вашем банке, и сколько стоит такой перевод;
- если счёт нужен в банке покупателя, сколько стоит его открытие и обслуживание и можно ли его закрыть сразу после сделки;
- в какой срок деньги придут на счёт после того, как банк примет выписку.
Если продавец сам покупает другую квартиру, второй вопрос часто снимается: удобнее держать деньги там, откуда пойдёт следующий платёж. Как устроена такая цепочка, разобрано в статье об аккредитиве с трансферацией.
Нужен ли продавцу счёт в том же банке, где открыт аккредитив?
Счёт продавца в банке, где покупатель открыл аккредитив, закон не требует: исполняющим банком может быть банк продавца, а деньги переводят платёжным поручением на счёт получателя (пп. 6.1 и 6.18 Положения Банка России № 762-П). Требование открыть счёт у себя ставит сам банк по своим правилам. Перед подачей заявления продавцу разумно узнать, принимает ли банк внешние реквизиты и сколько стоит перевод.
Комиссия банка: что сказано в законе и что пишут в договоре
Закон отвечает на вопрос о расходах коротко. По п. 4 ст. 867 ГК РФ плательщик обязан возместить банку-эмитенту все расходы, понесённые в связи с выполнением его инструкций по аккредитиву. Если стороны ничего не записали, комиссию за открытие несёт покупатель.

Второй документ меняет картину. Пункт 6.7 Положения № 762-П называет порядок оплаты комиссионного вознаграждения банков среди обязательных реквизитов аккредитива. То есть в самом аккредитиве написано, кто и за что платит, и это условие стороны выбирают сами. Комиссии бывают разные: за открытие, за исполнение, за перевод в другой банк, за изменение условий или продление срока.
| Вариант | Как записывают | Когда уместен |
|---|---|---|
| Всё платит покупатель | Комиссии банка-эмитента и исполняющего банка за счёт плательщика | Сделка без особых условий, правило по умолчанию |
| Пополам | Стороны делят все комиссии банка поровну | Рынок медленный, покупатель торгуется, продавцу важно не потерять его |
| Каждый за своё | Покупатель платит за открытие, продавец за перевод на свой счёт в другом банке | Продавец сам выбрал внешний банк для получения денег |
| Продление за счёт виновного | Комиссию за продление платит та сторона, из-за которой затянулась регистрация | Документы продавца требуют проверки, есть риск приостановления |
Размер комиссии зависит от банка, суммы и набора услуг. Цифры из чужих сделок и обзоров здесь не помогают: актуальный тариф смотрят на официальной странице выбранного банка в день согласования условий и вписывают в расчёт расходов на сделку.
Как продавцу и покупателю разделить комиссию банка за аккредитив?
Комиссию банка за аккредитив стороны делят договором: по ст. 867 ГК РФ расходы банка возмещает покупатель, но порядок оплаты комиссий указывают в самом аккредитиве, и он может быть любым. Удобный вариант: покупатель платит за открытие, а продавец берёт перевод на свой счёт в другом банке. Договорённость пишут в соглашении о задатке и повторяют в договоре купли-продажи.
Как договориться о расходах до задатка
Спор о комиссии в банке выглядит мелким, но срывает подписание: покупатель уже взял отгул, продавец привёл всех собственников, а кассир называет сумму, о которой никто не думал. Чтобы этого не было, вопрос о расходах закрывают раньше.
- Узнайте способ оплаты покупателя. Собственные деньги, ипотека, сертификат или продажа своей квартиры определяют, в каком банке откроют аккредитив и есть ли у покупателя выбор.
- Попросите покупателя запросить условия банка. Нужны список комиссий по аккредитиву и ответ, можно ли получателю указать счёт в другом банке.
- Решите, кто за что платит. Удобная формула: каждый платит за то, что выбрал сам. Покупатель выбрал банк, значит открытие на нём; продавец выбрал свой банк для получения денег, значит перевод на нём.
- Запишите это в соглашении о задатке. Там же указывают банк, срок открытия аккредитива и документы для выплаты. Как устроено само соглашение, описано в статье о задатке при продаже квартиры.
- Перенесите условие в договор купли-продажи. Формулировки двух документов и аккредитива должны совпадать слово в слово.
Если покупатель с одобренной ипотекой, выбора банка у него почти нет: аккредитив откроет банк-кредитор по своим правилам. Торговаться тогда имеет смысл не о банке, а о распределении комиссий и о сроке. Что ещё продавцу смотреть в такой сделке, разобрано в статье о договоре с ипотекой покупателя.
Что проверить в заявлении покупателя на аккредитив
Заявление пишет покупатель, но деньги по нему получает продавец. Банк исполняет аккредитив строго по тексту: по ст. 871 ГК РФ банк сверяет бумаги только по внешним признакам, а на договорённости сторон вне аккредитива не смотрит. Ошибка в заявлении становится ошибкой продавца, которую обнаружат только после регистрации. Попросите у покупателя проект заявления или распечатку условий до подачи и сверьте по перечню из п. 6.7 Положения № 762-П:
- сумма совпадает с той частью цены, которая идёт через аккредитив, отдельно от задатка;
- получатель указан как в паспорте, а при нескольких продавцах суммы разбиты по долям, как записано в договоре;
- реквизиты счёта продавца проверены по выписке вашего банка, без ошибок в номере;
- вид аккредитива: покрытый и безотзывный; слово «отзывный» означает, что аккредитив можно изменить или отменить по распоряжению покупателя без согласия продавца (ст. 868 ГК РФ);
- срок действия и срок представления документов рассчитаны с запасом на регистрацию;
- документы для выплаты: выписка из ЕГРН о переходе права к покупателю и ничего такого, что продавец не может получить сам;
- способ исполнения и исполняющий банк названы явно, если деньги идут на счёт в другом банке;
- порядок оплаты комиссий совпадает с тем, что записано в соглашении о задатке.

Как считать срок аккредитива от сроков регистрации и что делать при приостановлении, подробно показано в статье об аккредитиве при продаже квартиры. Здесь достаточно одного правила: срок действия ставят так, чтобы его хватило на регистрацию в худшем случае и на проверку выписки банком, которая по ст. 871 ГК РФ длится до пяти рабочих дней.
Что продавцу проверить в заявлении покупателя на аккредитив?
В заявлении покупателя на аккредитив продавец проверяет реквизиты из п. 6.7 Положения Банка России № 762-П: сумму, своё имя и счёт, вид (покрытый, безотзывный), срок действия, перечень документов для выплаты и порядок оплаты комиссий. Документом для выплаты обычно служит выписка из ЕГРН о переходе права. После открытия условия меняют только с согласия продавца, поэтому сверку делают до подачи.
Когда аккредитив открывает сам продавец
Роль зависит не от того, кто продаёт квартиру, а от того, кто платит. В альтернативной сделке собственник одновременно продаёт свою квартиру и покупает другую. По первой сделке он получатель, по второй плательщик: он сам подаёт заявление в банк и отвечает за его текст перед своим продавцом.
Тогда продавец сталкивается с обеими сторонами вопроса. Свой аккредитив он открывает после того, как получит деньги по первому или параллельно с ним, если банк умеет связывать расчёты. Сроки двух аккредитивов должны быть согласованы, иначе деньги по одному вернутся раньше, чем раскроется другой. Как это выстраивают, описано на странице о продаже со встречной покупкой.
Есть и обратная ситуация, когда покупатель предлагает обойтись без аккредитива и перевести деньги после регистрации, обещая взять на себя «все расходы». Отказ от банковского инструмента ради экономии на комиссии для продавца невыгоден: квартира уже перейдёт к покупателю, а денег ещё не будет. Чем аккредитив отличается от банковской ячейки по надёжности и расходам, разобрано в статье «Ячейка или аккредитив», а все способы расчёта сравнены в обзоре расчётов при продаже квартиры.
Порядок, по которому мы работаем
Рабочее правило простое: источник денег покупателя выясняем до задатка, а условия аккредитива и распределение комиссий согласуем до того, как покупатель подаст заявление. В соглашение о задатке сразу вписываем банк, срок открытия, документы для выплаты и кто платит за открытие, перевод и продление. Ключи и акт приёма-передачи отдаём только после зачисления денег на счёт продавца.
Если покупатель с ипотекой, продавец одновременно гасит свой кредит или квартира в цепочке встречных покупок, число банков и аккредитивов растёт, а с ним и число мест, где может не совпасть одна строка. Такие сделки спокойнее вести с тем, кто сверяет все документы между собой. Для самостоятельной проверки возьмите чек-лист продавца: там есть пункты о расчётах и передаче ключей.
Частые вопросы
Может ли продавец сам выбрать банк для аккредитива?
Банк выбирает плательщик, то есть покупатель, но продавец вправе поставить условие при задатке. Если покупатель платит своими деньгами, он обычно соглашается на банк, удобный обеим сторонам. При ипотеке аккредитив открывает банк-кредитор, и продавец влияет только на счёт получения и распределение комиссий.
Можно ли включить комиссию за аккредитив в цену квартиры?
Цена в договоре должна быть реальной суммой сделки, а комиссия банка к ней не относится. Расходы на аккредитив стороны распределяют отдельным условием в соглашении о задатке и договоре. Если продавец берёт часть комиссии, это предмет торга, но не повод менять цену в документах.
Кто платит за продление аккредитива, если регистрацию приостановили?
Закон этот вопрос не решает, его решает договор. Частый вариант: продление оплачивает сторона, из-за документов которой регистрация затянулась. Условие о продлении и согласии продавца на изменение срока вписывают заранее, потому что безотзывный аккредитив меняют только с согласия получателя.
Что получит продавец как подтверждение открытия аккредитива?
Покупатель передаёт продавцу документ банка об открытии аккредитива с номером, датой, суммой и условиями. Продавец сверяет его с договором до подписания. Договор купли-продажи подписывают и сдают на регистрацию только после того, как такое подтверждение у продавца на руках.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Налог при переуступке квартиры в новостройке: что считается доходом