Декларацию 3-НДФЛ после продажи квартиры подают, если квартира была в собственности меньше минимального срока (3 или 5 лет) и доход от продажи жилья за год превысил 1 млн рублей. Срок подачи: не позднее 30 апреля следующего года, налог платят до 15 июля. Если минимальный срок прошёл или доход за год не больше 1 млн с учётом правила о кадастровой стоимости, декларацию не подают.
Чаще всего ошибаются в середине: налога к уплате нет, потому что расходы на покупку покрыли доход, а подать декларацию всё равно нужно. Ниже разобраны все три ситуации, сроки для продажи 2026 года и способы подачи. Как заполнять листы по строкам, описано отдельно в статье о заполнении 3-НДФЛ при продаже квартиры.
Декларация обязательна, если срок владения не прошёл, а доход больше 1 млн
Обязанность возникает при двух условиях одновременно. Первое: квартира была в собственности меньше минимального срока. Он составляет 3 года для наследства, дарения от члена семьи или близкого родственника, приватизации, ренты и единственного жилья (п. 3 ст. 217.1 НК РФ), и 5 лет во всех остальных случаях (п. 4 ст. 217.1). При продаже прав по договору долевого участия эти сроки не действуют, расчёт для такого случая описан в статье о налоге при переуступке. Второе: доход от продажи жилья за календарный год больше 1 000 000 рублей.
Продавец квартиры сам считает налог и сам подаёт декларацию (п. 3 ст. 228 НК РФ). Покупатель налоговым агентом не становится и ничего за продавца не удерживает. Статус самозанятого от декларации не освобождает: доход от продажи квартиры облагается НДФЛ, а не налогом на профессиональный доход. Поэтому вопрос «подавать или нет» решает только сам собственник, и решает его по документам, а не по ощущениям.
Нужно ли подавать декларацию при продаже квартиры?
Декларация при продаже квартиры нужна, когда квартира была в собственности меньше 3 или 5 лет и доход от продажи жилья за год больше 1 млн рублей. Это правило действует, даже если налог к уплате выйдет нулевым из-за расходов на покупку. Если минимальный срок владения прошёл, доход освобождён от налога и от декларирования. Дату начала срока берут из выписки ЕГРН или из документа-основания.
Доходом считают цену из договора. Но если она ниже 70% кадастровой стоимости квартиры на 1 января года регистрации перехода права, доходом считают кадастровую стоимость, умноженную на 0,7 (п. 2 ст. 214.10 НК РФ). Из-за этого правила декларация иногда нужна там, где по договору доход меньше миллиона. Как налог считается в целом и от чего зависит ставка, разобрано в статье о налоге с продажи квартиры.
Проверка перед решением, три вопроса по своим документам:
- Сколько полных лет квартира в собственности на дату регистрации перехода права к покупателю и какой срок нужен вам: 3 года или 5 лет.
- Какой доход получится: цена договора или 70% кадастровой стоимости на 1 января года регистрации, если цена ниже.
- Были ли в том же году другие продажи жилья: вычет 1 млн дают в целом за год, а не на каждую сделку (подп. 1 п. 2 ст. 220 НК РФ).
Когда декларацию подавать не нужно
Закон прямо освобождает от декларации три типовые ситуации продавца квартиры.
Первая: прошёл минимальный срок владения. ФНС пишет, что такие доходы освобождаются от налогообложения и декларирования. Подавать «на всякий случай» нулевую декларацию по такой продаже не требуется.
Вторая: семья с двумя и более детьми продала жильё на условиях п. 2.1 ст. 217.1 НК РФ. Освобождение действует независимо от срока владения, но условий несколько: покупка другого жилья в установленный срок, ограничения по площади и по другому жилью, кадастровая стоимость проданного не больше 50 млн рублей. Если хотя бы одно условие не выполнено, освобождения нет и продажа декларируется по общим правилам. Подробности условий для единственного жилья и семей разобраны в статье о продаже единственного жилья без налога.
Третья: доход от продажи жилья за год не больше 1 млн рублей. Это прямо записано в п. 4 ст. 229 НК РФ: продавец вправе не указывать в декларации такие доходы, если сумма всех продаж жилья за год не превышает вычета 1 млн. Доход при этом считают с учётом правила 0,7 кадастровой стоимости.
Нужна ли декларация, если квартира продана не дороже 1 млн рублей?
Декларация при продаже квартиры за сумму до 1 млн рублей не нужна, если это вся сумма продаж жилья за год и цена не ниже 70% кадастровой стоимости на 1 января года регистрации. Такое право дают п. 4 ст. 229 и подп. 1 п. 2 ст. 220 НК РФ. Если цена ниже порога, доходом считают 0,7 кадастровой стоимости, и при сумме больше миллиона декларацию подают. Две продажи за год складывают.
| Ситуация продавца | Декларация | Налог |
|---|---|---|
| Минимальный срок владения (3 или 5 лет) прошёл | Не нужна | Нет |
| Семья с двумя детьми, все условия п. 2.1 ст. 217.1 выполнены | Не нужна | Нет |
| Срок не прошёл, доход за год до 1 млн с учётом 0,7 кадастровой | Не нужна | Нет |
| Срок не прошёл, доход больше 1 млн, расходы на покупку его покрывают | Нужна, налог 0 | Нет |
| Срок не прошёл, доход больше вычета или расходов | Нужна | Да, до 15 июля |

Нулевая декларация: налога нет, а подать нужно
Нулевой называют декларацию, в которой налог к уплате равен нулю. При продаже квартиры она возникает, когда доход больше 1 млн рублей, но продавец уменьшает его на подтверждённые расходы на покупку (подп. 2 п. 2 ст. 220 НК РФ), и расходы равны доходу или больше него. Налога нет, но доход освобождённым не считается: освобождает только срок владения или условия для семей с детьми. Значит, сведения о продаже налоговая ждёт в декларации.
Условный пример: квартиру купили в 2024 году за 9,5 млн рублей, продали в 2026 году за 9,2 млн. Кадастровая стоимость на 1 января 2026 года 11 млн, 70% от неё 7,7 млн, цена выше, поэтому доход равен 9,2 млн. Срок владения не прошёл, доход больше миллиона. Продавец заявляет расходы 9,5 млн, но расходы учитывают не больше дохода, и база получается нулевой. Декларацию за 2026 год он подаёт до 30 апреля 2027 года, платить нечего.
Если в этом примере не подать декларацию, налоговая не увидит расходов и может начислить налог с полной суммы дохода. Чтобы этого не случилось, к декларации прикладывают копии договора покупки и документов об оплате: банковских выписок, платёжных поручений, расписок. Какие расходы принимаются и чем их подтвердить, разобрано в материале о расходах при продаже квартиры.
Нужно ли подавать декларацию, если квартира продана дешевле, чем куплена?
Декларацию при продаже квартиры дешевле цены покупки подают, если срок владения не прошёл и доход больше 1 млн рублей. В ней заявляют расходы на покупку вместо вычета 1 млн, налог получается нулевым. Освобождает от подачи только минимальный срок владения, условия для семей с двумя детьми или доход за год до 1 млн. Убыток сам по себе от декларации не освобождает.
Сроки: 30 апреля для декларации, 15 июля для налога
Декларацию подают за год, в котором продана квартира, по окончании этого года и не позднее 30 апреля следующего года (п. 1 ст. 229 НК РФ). Налог по декларации платят не позднее 15 июля того же следующего года (п. 4 ст. 228 НК РФ). Это два разных срока: подать декларацию в апреле и заплатить в июле законно.
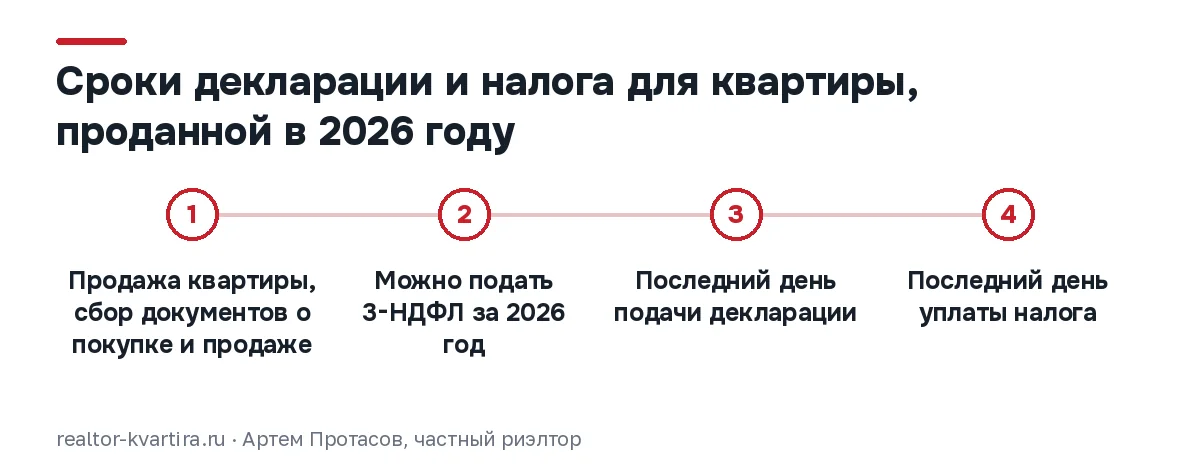
Для продажи в 2026 году даты такие. С января 2027 года декларацию за 2026 год уже можно подавать. Последний день подачи 30 апреля 2027 года, это пятница, переноса нет. Последний день уплаты 15 июля 2027 года, четверг. Для продажи в 2027 году сроки сдвигаются на год: 30 апреля и 15 июля 2028 года.
- Год продажи (2026): деньги получены, переход права зарегистрирован, документы о покупке и продаже собраны в одну папку.
- С 1 января 2027 года: можно заполнить и подать 3-НДФЛ за 2026 год.
- До 30 апреля 2027 года включительно: последний день подачи декларации.
- До 15 июля 2027 года включительно: последний день уплаты налога, если он есть.
До какого числа подать декларацию после продажи квартиры?
Декларацию после продажи квартиры подают не позднее 30 апреля года, следующего за годом продажи, налог платят до 15 июля. Для квартиры, проданной в 2026 году, это 30 апреля и 15 июля 2027 года. При отправке почтой или через личный кабинет днём подачи считают дату отправки (п. 4 ст. 80 НК РФ), поэтому отправка 30 апреля успевает в срок.
Что будет, если пропустить срок подачи
За непредставление декларации п. 1 ст. 119 НК РФ устанавливает штраф 5% от неуплаченной по ней суммы налога за каждый полный или неполный месяц просрочки. Верхний предел 30% этой суммы, нижний 1000 рублей. Нижний предел срабатывает и для нулевой декларации: налога к уплате нет, а штраф за опоздание всё равно будет 1000 рублей.
Условный пример: по декларации налог 260 000 рублей, её подали в середине сентября вместо 30 апреля, налог тоже не уплачен. Просрочка четыре полных месяца и неполный пятый, всего пять месяцев, штраф 25% от суммы налога, то есть 65 000 рублей. Сумма заметная, а стоит она одного пропущенного напоминания в календаре.
Если о продаже напомнила сама налоговая и пришло уведомление или требование, порядок действий другой: сначала разобраться, что именно пришло и на какую сумму. Это разобрано в статье о том, что делать, если пришёл налог за проданную квартиру.
Какую декларацию подавать и как её отправить
Форма одна: 3-НДФЛ за год продажи. Если за год продано две квартиры или квартира и доля, их отражают в одной декларации, а вычет 1 млн делится на все продажи жилья этого года. При продаже квартиры в общей собственности каждый совладелец подаёт свою декларацию по своей части дохода. Вычет делят пропорционально долям, а при совместной собственности супругов по договорённости между ними (подп. 3 п. 2 ст. 220 НК РФ).
Способы подачи перечислены в п. 4 ст. 80 НК РФ, ФНС отдельно называет Госуслуги и МФЦ:
- Личный кабинет налогоплательщика на nalog.gov.ru. ФНС называет его наиболее удобным способом заполнения и подачи. Копии документов прикладывают сканами, днём подачи считается дата отправки.
- Госуслуги или МФЦ. Подходит тем, у кого нет доступа к личному кабинету налоговой.
- Лично в инспекцию по месту жительства или почтой ценным письмом с описью вложения. С собой берут копии документов и оригиналы для проверки; при отправке почтой днём подачи считается дата отправки.
Порядок листов, коды дохода, строки с кадастровой стоимостью и вычетом расписаны в отдельной статье о заполнении 3-НДФЛ по шагам, ссылка на неё дана в начале. Там же разобраны ошибки, из-за которых инспекция просит пояснений.
Частые вопросы
Можно ли подать декларацию сразу после сделки, не дожидаясь января?
Нет. Декларацию за год продажи подают по окончании этого года. Квартиру, проданную в октябре 2026 года, декларируют с января 2027 года.
Нужна ли декларация при продаже квартиры по наследству через 3 года?
Нет, если с даты открытия наследства (дня смерти наследодателя) прошло не меньше 3 лет. Такой доход освобождён от налога и от декларирования.
Если продано две квартиры за год, вычет дают на каждую?
Нет. Вычет 1 млн дают в целом за год на все продажи жилья, а не на каждую сделку. Вместо вычета можно заявить подтверждённые расходы на покупку.
Налога нет, а 30 апреля пропущено: подавать ли декларацию?
Да, подать нужно как можно скорее. Штраф за опоздание с нулевой декларацией составит минимальные 1000 рублей по п. 1 ст. 119 НК РФ.
Налог считают до задатка, декларацию подают по готовым документам
Декларация после продажи редко бывает трудной сама по себе. Трудности появляются раньше: договор покупки потерян, оплата была наличными без расписки, кадастровая стоимость оказалась выше цены, а до трёх лет владения не хватило двух месяцев. Всё это видно ещё до выхода на рынок, по выписке ЕГРН и папке с документами о покупке.
Поэтому мы начинаем работу с разбора документов: проверяем дату начала срока владения, кадастровую стоимость на 1 января и наличие бумаг о расходах, считаем возможный налог и заранее закладываем его в цену и в график сделки. Иногда честный вывод такой: дождаться окончания срока выгоднее, чем продавать сейчас. Если продажа сложная (несколько собственников, детские доли, встречная покупка), её удобнее вести вместе с риэлтором, который отвечает и за налоговую часть. Как устроена такая работа, описано на странице продажи квартиры, а шаги до и после сделки собраны в чек-листе продавца. Нормы и сроки можно сверить на странице ФНС о продаже недвижимости и в тексте статьи 229 НК РФ.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Двойной задаток: когда продавец квартиры возвращает задаток вдвойне и как этого избежать