Аккредитив при продаже квартиры устроен так: покупатель заранее кладёт деньги в банк, а банк перечисляет их продавцу, когда тот принесёт документы из условий аккредитива, обычно выписку из ЕГРН о переходе права к покупателю. Деньги продавца защищает не сам аккредитив, а его срок и точный перечень документов.
Расчёт по закону показывает слабое место. При подаче через МФЦ регистрацию проводят за 9 рабочих дней, банк проверяет документы до 5 рабочих дней, а приостановление регистрации добавляет до трёх месяцев. Аккредитив на 30 дней перекрывает только гладкий сценарий. Если срок истечёт раньше, чем вы сдадите документы в банк, деньги вернутся покупателю, хотя квартира уже записана на него.
Аккредитив по закону: банк платит за документы
Расчёты по аккредитиву описаны в параграфе 3 главы 46 Гражданского кодекса, статьи 867–873. Банк покупателя по его поручению обязуется заплатить получателю, когда тот представит документы, предусмотренные аккредитивом. Плательщик здесь покупатель, получатель средств продавец.
Банк не выясняет, передана ли квартира и довольны ли стороны. По ст. 871 ГК РФ он проверяет документы по внешним признакам, и выплата не может зависеть от других обязательств сторон. Всё, что нужно продавцу для получения денег, должно стоять в условиях аккредитива в виде документа.
Для квартиры открывают покрытый аккредитив: покупатель вносит всю сумму сразу, своими деньгами или вместе с ипотечным кредитом, и она лежит в банке весь срок действия.
Как работает аккредитив при продаже квартиры?
Аккредитив при продаже квартиры работает как обязательство банка заплатить продавцу против документов. Покупатель вносит деньги до подачи договора на регистрацию, банк их удерживает. После регистрации продавец представляет выписку из ЕГРН, где собственником указан покупатель, банк проверяет её не дольше пяти рабочих дней и перечисляет деньги. Если условия не выполнены до конца срока, сумма возвращается покупателю.
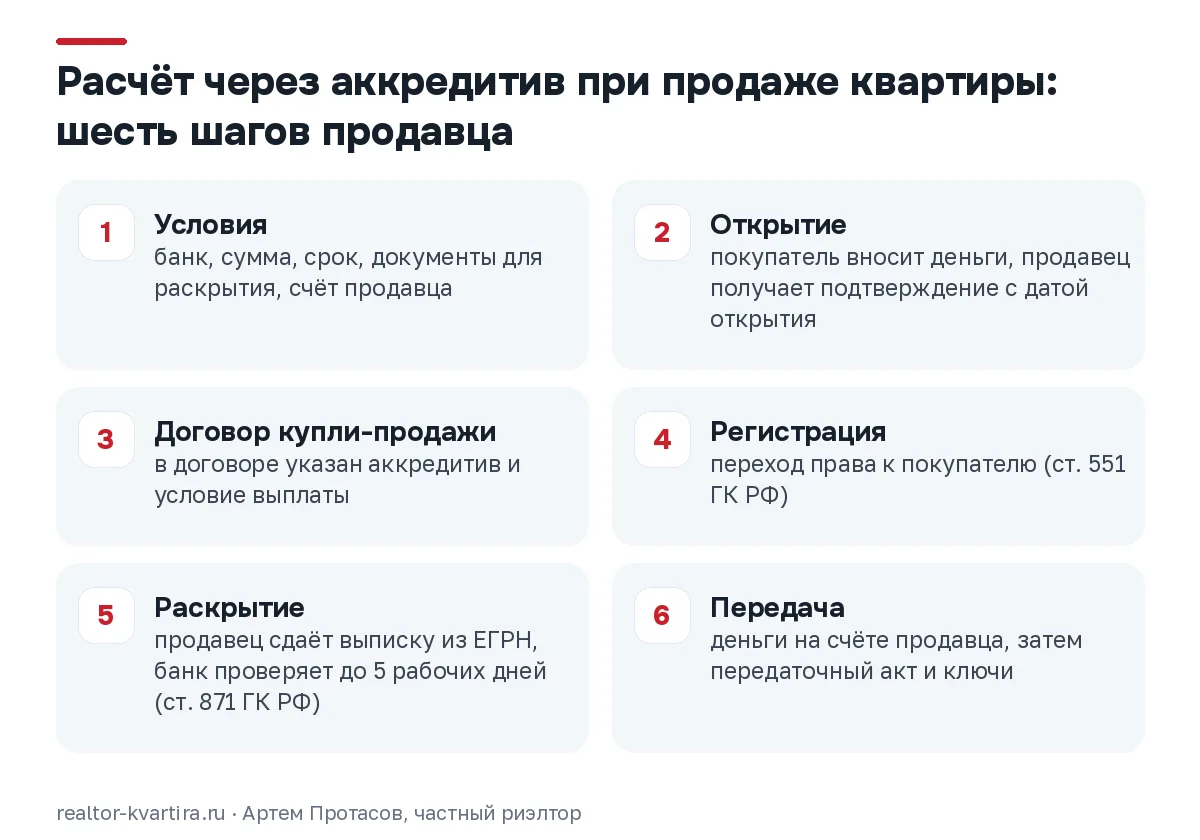
Шесть шагов от открытия аккредитива до денег на счёте
- Условия. Банк, сумма, срок, документы для раскрытия, счёт продавца; согласуют ещё при задатке.
- Открытие. Покупатель вносит деньги, продавец получает подтверждение с датой открытия.
- Договор купли-продажи. В нём указаны аккредитив и условие выплаты.
- Регистрация. Переход права к покупателю возникает только после неё.
- Раскрытие. Продавец сдаёт выписку из ЕГРН в банк, проверка до пяти рабочих дней.
- Передача. Деньги на счёте продавца, затем передаточный акт и ключи.
Раскрытие аккредитива и документы для банка
Раскрытием называют момент, когда банк перечисляет деньги продавцу. Если документы по внешним признакам расходятся с условиями или друг с другом, банк вправе не платить. Отказ из-за опечатки в фамилии или в кадастровом номере для продавца вполне реальный сценарий.
Регистрация перехода права удостоверяется выпиской из ЕГРН по ст. 28 закона о регистрации недвижимости, поэтому выписка служит главным документом для раскрытия. До сделки сверьте по проекту аккредитива:
- адрес и кадастровый номер квартиры совпадают с выпиской;
- покупатель назван полным именем, как в паспорте;
- при двух покупателях с долями условие учитывает доли;
- банк принимает электронную выписку или получает сведения сам;
- в перечне нет бумаг, которые выдают только покупателю.
Когда продавец получает деньги по аккредитиву?
Продавец получает деньги по аккредитиву после регистрации перехода права к покупателю и проверки документов банком. По 218-ФЗ регистрация занимает 7 рабочих дней при подаче в Росреестр и 9 при подаче через МФЦ. Затем банк проверяет выписку не дольше пяти рабочих дней по ст. 871 ГК РФ. Если регистрацию приостановили, выплата ждёт её окончания, поэтому срок аккредитива ставят с запасом.
Срок аккредитива считают от сроков регистрации
Опора для расчёта есть в законе: ст. 16 закона о регистрации недвижимости задаёт сроки регистрации, ст. 26 ограничивает приостановление по общему правилу тремя месяцами.
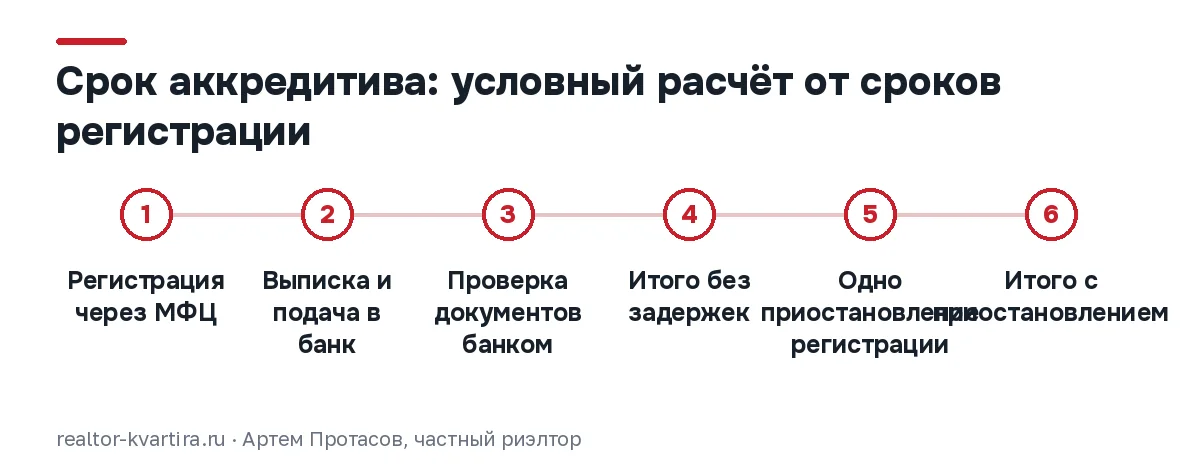
Условный пример: договор сдан в МФЦ в понедельник.
| Этап | Норма | В календаре |
|---|---|---|
| Регистрация через МФЦ | 9 рабочих дней, ст. 16 218-ФЗ | около 2 недель |
| Выписка и подача в банк | закон не задаёт | 1–3 дня |
| Проверка банком | до 5 рабочих дней, ст. 871 ГК РФ | около 1 недели |
| Итого без задержек | около 3–4 недель | |
| Одно приостановление | до 3 месяцев, ст. 26 218-ФЗ | плюс до 3 месяцев |
| Итого с приостановлением | около 4 месяцев |
Из расчёта следует, что аккредитив на месяц закрывает только сделку без задержек. С запасом на приостановление его открывают примерно на четыре месяца, а если банк такой срок не даёт, в договоре заранее пишут, кто и когда его продлевает.
По ст. 873 ГК РФ аккредитив закрывается по истечении срока, кроме случая, когда документы сданы в пределах срока. Решает дата сдачи выписки в банк, а не дата окончания проверки. Выписку несут в банк в день получения и берут отметку о приёме.
Риски продавца и чем их закрывают
| Риск | Когда возникает | Как закрыть |
|---|---|---|
| Покупатель отзывает деньги | Аккредитив отзывный | Требовать безотзывный |
| Срок закончился до регистрации | Регистрацию приостановили | Срок с запасом, условие о продлении |
| Банк отказал в выплате | Ошибка в имени или адресе | Сверить выписку с условиями до подачи |
| Нужна бумага покупателя | Неудачный перечень документов | Оставить только выписку из ЕГРН |
| Ключи отданы до денег | Передачу назначили на день подписания | Акт после зачисления |
По ст. 869 ГК РФ безотзывный аккредитив нельзя отменить или изменить без согласия получателя, и он безотзывный, если в тексте не сказано иное. Слово «отзывный» в условиях означает, что покупатель может забрать деньги в любой момент без предупреждения.
Есть и вопрос залога. По ст. 488 ГК РФ квартира, переданная до оплаты, находится в залоге у продавца, если договор не говорит иного. Возникает ли такой залог, стороны прямо пишут в договоре: от этого зависит запись в ЕГРН и её последующее снятие.
Условия расчётов в договоре купли-продажи
Договор и аккредитив должны говорить одно и то же, иначе спор начнётся после регистрации, когда квартира уже у покупателя. В договор вносят:
- Сумму через аккредитив и отдельно задаток, если он был.
- Банк, вид аккредитива (покрытый, безотзывный), срок.
- Документы для раскрытия.
- Дату, до которой покупатель открывает аккредитив.
- Кто оплачивает комиссию банка.
- Кто продлевает аккредитив при приостановлении.
- Возникает ли залог у продавца.
- Срок передачи ключей после зачисления денег.
Судьбу задатка при срыве аккредитив не решает: банк просто вернёт неиспользованную сумму покупателю. Как это записать, разобрано в статье о задатке при продаже квартиры. Если квартира продавца в ипотеке, через аккредитив обычно идут две суммы: одна гасит долг перед банком, вторая достаётся продавцу. Подробнее в статье о продаже квартиры в ипотеке.
Если регистрацию приостановили
- Узнайте причину из уведомления и кто её устраняет.
- Сравните дату окончания аккредитива с днём, когда регистрация закончится в худшем случае, и прибавьте пять рабочих дней на проверку банком.
- Если срока не хватает, покупатель подаёт заявление о продлении, продавец письменно соглашается.
- После регистрации сразу сдайте выписку в банк.
Если покупатель отказывается продлевать, квартира может перейти к нему уже после возврата денег. В этой точке без юриста не действуют.
Что безопаснее для продавца: аккредитив или ячейка?
Аккредитив для продавца безопаснее ячейки тем, что деньги выдаёт банк по документам, а наличных в сделке нет. Ячейка не зависит от банковской проверки выписки, но требует пересчёта и доступа по договору аренды. У обоих способов безопасность решают срок и перечень документов. Подробное сравнение способов расчёта дано в статье о расчётах при продаже квартиры.
Ипотека, доли и встречная покупка: когда аккредитивов несколько
Продажа одному покупателю с собственными деньгами проходит через аккредитив спокойно, если условия сверены заранее. Сложнее с ипотекой, долями или встречной покупкой: в альтернативной сделке аккредитивов бывает два и больше, и срок каждого зависит от чужой регистрации.
Порядок, по которому мы работаем: деньги в банке до подписей, ключи после зачисления. Условия аккредитива сверяем до задатка, а пока продажа идёт, каждую неделю даём собственнику отчёт о звонках и показах. Как мы ведём продажу со встречной покупкой, описано на странице услуги; документы проверьте по чек-листу продавца и статье о документах для продажи квартиры.
Частые вопросы
Можно ли раскрыть аккредитив до регистрации перехода права?
Можно, если условия аккредитива связывают выплату с другим документом, например с подписанным договором. Для продавца это удобно, для покупателя рискованно. Поэтому на такое условие покупатель и его банк обычно не соглашаются. Стандартное условие раскрытия при продаже квартиры: выписка из ЕГРН, где собственником указан покупатель.
Может ли покупатель забрать деньги с аккредитива после подписания договора?
Покупатель может отменить только отзывный аккредитив. Безотзывный по ст. 869 ГК РФ нельзя отменить или изменить без согласия продавца как получателя средств. Если слова «отзывный» в тексте аккредитива нет, он считается безотзывным. Поэтому вид аккредитива проверяют в условиях до подписания договора купли-продажи.
Кто оплачивает комиссию банка за аккредитив?
По закону расходы банка по аккредитиву возмещает плательщик, то есть покупатель. Стороны вправе разделить комиссию или переложить её на продавца, это записывают в соглашении о задатке и в договоре. Размер комиссии зависит от банка и суммы; актуальный тариф смотрите на официальной странице банка перед сделкой.
Что будет с деньгами, если в регистрации отказали?
Аккредитив закроется по истечении срока, и неиспользованная сумма вернётся на счёт покупателя, с которого её внесли, по ст. 873 ГК РФ. Квартира остаётся за продавцом, а договор можно подать заново после устранения причины отказа. Последствия срыва для задатка решает соглашение о задатке, а не аккредитив.
Нормы приведены по состоянию на 29.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Налог при продаже доли в квартире: срок, вычет и когда он делится