Платежеспособность покупателя квартиры проверяют по документу на каждый источник денег: решение банка об ипотеке, сертификат или маткапитал, выписка о собственных средствах, договор продажи его собственной квартиры. Слова «деньги есть» в разговоре проверкой не считаются. Документы смотрят до задатка, а последнюю точку ставит аккредитив: его открывают раньше, чем продавец подписывает договор купли-продажи.
Закон не обязывает покупателя доказывать, что он платёжеспособен. Поэтому проверка держится на договорённости: продавец вправе сказать, что без подтверждения денег задаток не подписывает. Нормальный покупатель к такому вопросу готов, потому что через ту же проверку его проведёт банк. Личность и полномочия покупателя проверяют отдельно, этому посвящена статья о том, как проверить покупателя квартиры до задатка. Здесь только деньги.
У денег покупателя четыре источника, и у каждого свой документ
Почти любая покупка на вторичном рынке собирается из одного или нескольких источников. Каждый подтверждается своей бумагой, и смотреть её продавцу нужно в разные моменты.
| Источник денег | Что покупатель показывает | Когда смотреть | Что проверяет продавец |
|---|---|---|---|
| Ипотека | Решение банка об одобрении | До задатка | Сумма, срок действия, одобрен ли объект |
| Сертификат или маткапитал | Сертификат, сведения об остатке | До задатка | Сумма, срок действия, кто распорядитель |
| Собственные средства | Выписка со счёта или вклада | До задатка | Сумма не меньше своей части цены, имя владельца счёта |
| Продажа своей квартиры | Договор или задаток по ней, выписка ЕГРН | До задатка | Есть ли у него покупатель, как он платит, сроки |
| Любой источник | Открытый аккредитив | До подписи договора | Сумма, получатель, срок, условие выплаты |
В одной сделке источники часто складываются: первый взнос из своих денег, остальное кредит, а иногда ещё и маткапитал. Тогда документ нужен на каждую часть, и сумма частей сверяется с ценой.
Как продавцу проверить платежеспособность покупателя квартиры?
Платежеспособность покупателя квартиры продавец проверяет по документам на каждый источник денег до подписания задатка. По ипотеке смотрят решение банка с суммой, сроком и статусом объекта, по своим средствам выписку со счёта, по сертификату его сумму и срок, по встречной продаже договор и деньги второго покупателя. Договор купли-продажи подписывают только после того, как покупатель открыл аккредитив на сумму расчёта.
Банк покупателя продавцу ничего не расскажет
Продавцы иногда предлагают «позвонить в банк и уточнить». Такой звонок ничего не даст. По ст. 857 ГК РФ банк гарантирует тайну счёта, операций и сведений о клиенте и раскрывает их самому клиенту или его представителю, а другим лицам только в случаях, которые назвал закон. Продавец в этот список не входит.
Отсюда простое правило: все бумаги о деньгах приносит сам покупатель. Это решение банка из приложения или письмо от банка, выписка, сформированная банком, сертификат. Скриншот без реквизитов, пересланный в мессенджере, показывает меньше, чем документ из личного кабинета, открытый при вас. Если есть сомнения, документ смотрят на встрече, с телефона покупателя, в разделе банка, где видно имя клиента.
Копии с номерами счетов и паспортными данными продавцу хранить ни к чему. Достаточно увидеть документ и записать для себя, какой банк, на какую сумму и до какой даты.
Одобрение ипотеки читают по пяти строкам
Ипотека встречается в сделках чаще остальных источников, и именно она чаще всего срывает сделку в последнюю неделю. Разбор таких срывов есть в статье о том, почему срываются сделки по продаже квартиры. Чтобы не дойти до них, одобрение читают целиком, а не только строку «одобрено».
- Банк и имя заёмщика. Совпадает ли заёмщик с тем, кто будет покупателем в договоре. Если в решении есть созаёмщик, он тоже участвует в сделке.
- Сумма кредита. Сумма кредита плюс собственные деньги покупателя должны давать цену квартиры. Если не хватает, покупатель доплачивает своими, и на доплату нужна отдельная выписка.
- Срок действия решения. Одобрение выдают на ограниченный срок, дата указана в самом решении. Если до неё остаются недели, а у продавца ещё не готовы документы, сделка рискует не успеть.
- Одобрен заёмщик или уже объект. Это две разные стадии. Сначала банк одобряет человека, потом проверяет конкретную квартиру: документы продавца, оценку, иногда сам дом. Пока квартира не одобрена, кредит на неё не выдан.
- Оценка. По закону об ипотеке оценку предмета ипотеки определяют залогодатель и банк и указывают в договоре об ипотеке. Если оценщик назовёт сумму ниже цены, банк может уменьшить кредит, и разницу покупателю придётся закрывать своими деньгами. Просьбу записать в договор цену выше реальной под кредит побольше продавцу лучше отклонить: последствия завышения цены для ипотеки ложатся и на него.
Квартира, купленная в кредит, с момента регистрации ипотеки находится в залоге у банка покупателя. Для продавца это значит, что банк читает договор купли-продажи до сделки и ставит свои условия к расчётам. Как этот договор устроен и что в нём проверить, разобрано в статье о договоре купли-продажи с ипотекой покупателя.
Что продавцу смотреть в одобрении ипотеки покупателя?
В одобрении ипотеки покупателя продавец смотрит пять строк: банк и имя заёмщика, сумму кредита, срок действия решения, статус объекта и требования к оценке. Сумма кредита вместе с собственными деньгами покупателя должна давать цену квартиры. Срок решения сверяют с датой сделки. Если банк одобрил только заёмщика, а квартиру ещё не проверил, задаток подписывают с условием на случай отказа банка по объекту.
Сертификаты и маткапитал перечисляет государство, а не покупатель
Деньги государства и бюджетные сертификаты не лежат у покупателя на счёте. Их перечисляет фонд или уполномоченный орган по заявлению покупателя, и обычно уже после того, как переход права зарегистрирован. По ст. 8 закона о маткапитале СФР рассматривает заявление о распоряжении не дольше пяти рабочих дней с даты приёма, а сроки перечисления устанавливает Правительство.
До задатка продавцу достаточно трёх вещей: увидеть сертификат или сведения о его сумме, сверить срок действия и понять, когда именно придут деньги. Подробно об этом написано в статьях о том, что значит для продавца покупатель с материнским капиталом и как продать квартиру, если покупатель платит жилищным сертификатом. Ключи в таких сделках передают по тому же правилу, что и везде: после того, как деньги пришли.
Собственные средства подтверждают выпиской, а закрепляют аккредитивом
Если покупатель платит своими деньгами целиком или частично, он показывает выписку со счёта или вклада. Выписку формирует банк, в ней видны имя владельца, дата и остаток. Продавец сверяет три вещи: счёт принадлежит покупателю или его супругу, который участвует в сделке; остаток не меньше той части цены, которую покупатель вносит сам; дата свежая, не месячной давности.
Выписка показывает деньги на конкретный день и ничего не обещает на завтра. Деньги можно снять, потратить, вложить в другую квартиру. Поэтому выписка нужна для решения о задатке, а для подписи договора нужен открытый аккредитив.
Аккредитив по ст. 867 ГК РФ означает, что банк по поручению покупателя обязуется заплатить продавцу, когда тот принесёт документы из условий аккредитива. Покрытый аккредитив значит, что деньги уже сняты со счёта покупателя и лежат в банке на весь срок. Безотзывный значит, что покупатель не отменит и не изменит его без согласия продавца. Как подать документы на раскрытие и какой срок закладывать, разобрано в статье об аккредитиве при продаже квартиры.
Наличные проверяются так же: не словами, а пересчётом в банке в день закладки. Наличные, которые покупатель «привезёт в день сделки», до этого дня ничем не подтверждены.
Как проверить, что у покупателя есть собственные деньги на квартиру?
Собственные деньги покупателя на квартиру проверяют по выписке со счёта или вклада, которую формирует банк: в ней видны имя владельца, дата и остаток. Остаток должен быть не меньше части цены, которую покупатель платит сам. Выписка подтверждает деньги только на дату выдачи, поэтому до подписания договора покупатель открывает покрытый безотзывный аккредитив на эту сумму в пользу продавца.
Покупатель продаёт свою квартиру: проверять приходится второго покупателя
Самый неочевидный случай. Покупатель говорит, что деньги будут от продажи его квартиры. Пока его квартира не продана, денег у него нет, есть только надежда на чужого покупателя. Продавец в такой цепочке зависит от людей, которых ни разу не видел.
Проверка идёт по звеньям:
- У покупателя уже есть свой покупатель, подписан задаток или предварительный договор. Если квартира только выставлена, денег в ближайшие недели не будет.
- Видно, чем платит второй покупатель: одобрение ипотеки, выписка, сертификат. К нему применяют те же вопросы, что и к вашему покупателю.
- Документы на квартиру покупателя в порядке: выписка из ЕГРН, нет ли детей-собственников, ипотеки, наследственных споров. Любое препятствие там останавливает и вашу сделку.
- Сроки в двух задатках совпадают, а регистрацию по двум договорам подают в один день.
- Расчёты в обоих звеньях идут через аккредитив: деньги второго покупателя закреплены в банке до регистрации, а не передаются «на руки» вашему покупателю.
Если у покупателя ещё нет своего покупателя, честнее не брать задаток с жёстким сроком, а договориться о показах другим и вернуться к разговору, когда его цепочка соберётся. Если продавец сам покупает другую квартиру, цепочка удлиняется ещё на одно звено. Как мы ведём такие сделки, описано в разделе об альтернативной продаже.
Что делать продавцу, если покупатель платит деньгами от продажи своей квартиры?
Продавец, чей покупатель платит деньгами от продажи своей квартиры, проверяет второе звено цепочки как своё: есть ли у покупателя подписанный задаток со своим покупателем, чем тот платит, нет ли препятствий в документах на его квартиру. Сроки задатков совпадают, регистрация подаётся в один день. Расчёты идут через аккредитивы, и договор подписывают только после их открытия во всех звеньях.
Порядок «сначала аккредитив, потом подпись» по шагам
Деньги покупателя проверяют дважды: документами перед задатком и аккредитивом перед договором. Между этими точками проходит время, и за это время многое меняется. Порядок, по которому мы работаем, выглядит так.
- На первом серьёзном разговоре покупатель называет источники денег и сумму по каждому.
- До задатка он показывает документы: решение банка, выписку, сертификат, задаток по своей квартире.
- Задаток подписывают письменно. По ГК соглашение о задатке оформляется письменно при любой сумме, иначе деньги считаются авансом. Если сделка сорвётся по вине покупателя, задаток остаётся у продавца.
- Банк покупателя одобряет квартиру, продавец передаёт документы для этой проверки.
- Стороны согласуют условия аккредитива: сумма, получатель, срок, документ для выплаты (выписка из ЕГРН о переходе права).
- Покупатель открывает аккредитив и передаёт продавцу подтверждение банка. Продавец сверяет его с проектом договора.
- Только после этого подписывают договор купли-продажи и подают на регистрацию. Срок регистрации по закону 7 рабочих дней в Росреестре и 9 рабочих дней через МФЦ.
- Продавец получает выписку о переходе права, банк раскрывает аккредитив, деньги приходят на счёт. Ключи и акт передают после денег.
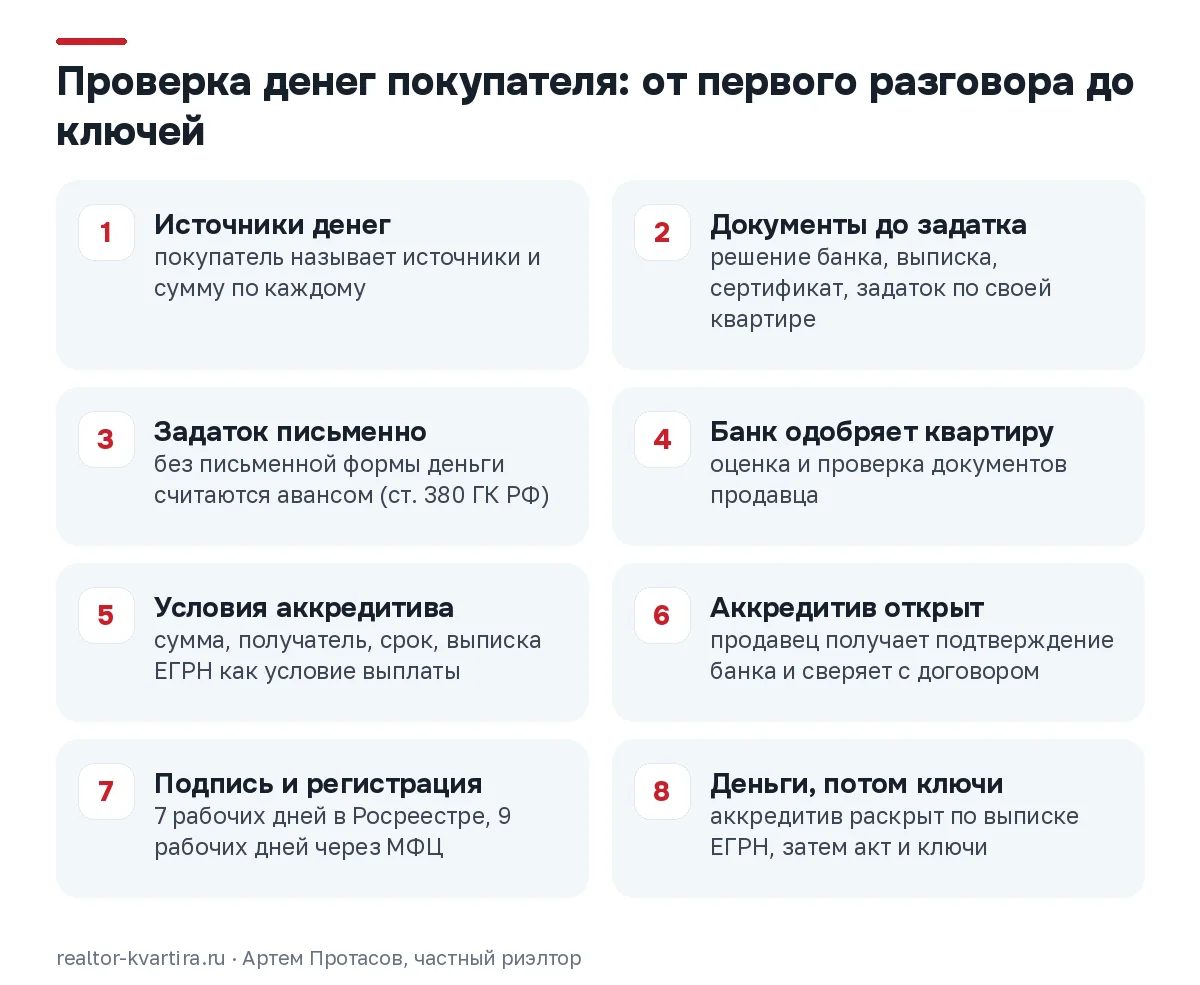
Почему именно в таком порядке. Подписанный договор покупатель может нести на регистрацию, а продавец теряет рычаг: квартира уже обещана, а деньги не закреплены. Пока аккредитив не открыт, договор лучше не подписывать даже в присутствии нотариуса, сотрудника банка и обеих сторон. Аккредитив без договора ничем не грозит продавцу: если сделка не состоится, по закону неиспользованная сумма вернётся на счёт покупателя.
Сигналы, что денег у покупателя пока нет
Чаще всего покупатель без денег не обманщик. Он просто начал с конца: нашёл квартиру раньше, чем ипотеку или своего покупателя. Распознать это можно до задатка.
- Покупатель не может назвать банк или говорит «одобрят, там знакомый».
- Решение банка показывает только устно или без даты и суммы.
- Срок одобрения истекает раньше, чем продавец успеет собрать документы.
- Сумма кредита и своих денег вместе меньше цены, а про доплату ответ «найдём».
- Своя квартира покупателя ещё в рекламе, покупателя на неё нет.
- Покупатель просит подписать договор раньше, чем откроет аккредитив, или предлагает расчёт «после регистрации».
- Просит указать в договоре цену выше реальной, чтобы банк дал больше кредита. Для продавца это риск, на такую просьбу соглашаться не нужно.
Один такой сигнал ещё не повод отказывать. Это повод отложить задаток, пока покупатель не принесёт недостающий документ, и не снимать квартиру с показов.
Частые вопросы
Может ли продавец требовать у покупателя выписку со счёта?
Требовать по закону нельзя, но продавец вправе поставить условие: без подтверждения денег задаток он не подписывает. Покупатель показывает выписку сам, хранить её копию продавцу не нужно.
Можно ли подписать задаток до того, как банк одобрил квартиру?
Можно, если в соглашении о задатке записано, что будет при отказе банка по объекту: вернётся ли задаток и в какой срок. Без такого пункта спор почти неизбежен.
Что делать, если покупатель отказывается открывать аккредитив до подписи?
Предложить другой безопасный способ расчётов с закреплением денег до подписи, например сервис безопасных расчётов банка. Подписывать договор без закреплённых денег продавцу незачем.
Когда проверку денег покупателя удобнее отдать риэлтору
Проверку одного источника, например выписки покупателя с наличными, продавец проводит сам за один вечер. Сложнее, когда источников три, в цепочке две квартиры, а банк ещё не одобрил объект. Тогда каждую неделю что-то меняется, и следить приходится за чужими сроками: одобрением, задатком второго покупателя, оценкой.
Если покупатель платит ипотекой и деньгами от продажи своей квартиры одновременно, а вы при этом покупаете другое жильё, такую сделку проще вести с риэлтором, который проверит каждое звено до задатка. Порядок остаётся тем же: документы до задатка, аккредитив до подписи, ключи после денег.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Почему срываются сделки по продаже квартиры между задатком и регистрацией и как продавцу закрыть каждую причину заранее