Квартиру в ипотеке можно продать до того, как кредит выплачен, но только с согласия банка, у которого она в залоге. Чаще всего долг гасят деньгами покупателя, банк подаёт заявление о погашении записи об ипотеке, и Росреестр снимает обременение в течение трёх рабочих дней после того, как заявление к нему поступило.
С 11 сентября 2024 года у заёмщика есть ещё один законный путь: самостоятельная реализация, при которой банк обязан ответить на заявление за десять рабочих дней и назвать минимальную цену продажи.
Ниже разобрано, какую схему выбрать под вашу ситуацию, что спросить у банка до объявления, как объяснить покупателю, что залог снимут, и где в каждой схеме риск именно для продавца.
Согласие банка и другие правила закона об ипотеке
Квартира, купленная полностью или частично на кредит банка, находится в залоге с момента регистрации ипотеки в ЕГРН. Это видно в выписке из ЕГРН: в разделе об ограничениях будет запись об ипотеке и название банка. Собственником остаётесь вы, но распоряжаться квартирой в одиночку не можете.
Главное правило записано в статье 37 закона «Об ипотеке»: заложенное имущество можно продать, подарить или обменять «лишь с согласия залогодержателя», если договор об ипотеке не говорит иное. Если по кредиту выдана закладная, продажа допускается, когда это право предусмотрено в самой закладной, и на её условиях. Поэтому первый документ, который стоит перечитать, ваш кредитный договор и закладная, если она есть.
В 2024 году в ту же статью добавили второе предложение. Заёмщик-гражданин, который брал кредит не для бизнеса, до обращения банком взыскания может продать квартиру, в том числе в особом порядке самостоятельной реализации. Этот порядок появился в законе как новая статья 37.1 и разобран отдельно ниже.
Если продать квартиру без согласия банка, сделка не станет чистой. Закон даёт банку выбор: потребовать признать сделку недействительной или потребовать досрочно вернуть кредит и обратить взыскание на квартиру, кому бы она ни принадлежала. Залог при этом сохраняет силу, даже если правила перехода квартиры нарушены.
Если банк выбрал досрочный возврат кредита и взыскание, а покупатель знал или должен был знать, что квартира продаётся без согласия банка, он отвечает по долгу солидарно с продавцом в пределах стоимости квартиры (статья 39 закона «Об ипотеке»). На практике такую сделку не пропустит ни один банк покупателя и ни один внимательный покупатель.
Залог прекращается, когда прекращается обязательство, ради которого он возник. Проще говоря, когда кредит погашен полностью. Но прекращение залога и исчезновение записи в ЕГРН происходят не одновременно: между ними стоит заявление в Росреестр. Об этом разрыве покупатель беспокоится больше всего, и он разобран ниже, в разделе о сроках.
Можно ли продать квартиру, если ипотека не выплачена?
Продать квартиру, если ипотека не выплачена, можно с согласия банка-залогодержателя: так прямо сказано в статье 37 закона «Об ипотеке». Покупатель обычно гасит остаток долга из своих денег, банк снимает залог, после чего регистрируется переход права. Без согласия банк вправе оспорить сделку или потребовать досрочного возврата кредита. С 11.09.2024 заёмщик-гражданин может подать в банк заявление о самостоятельной реализации, и банк обязан ответить за десять рабочих дней.
Пять схем продажи ипотечной квартиры и чем они отличаются
На рынке обычно называют четыре схемы. Пятая, самостоятельная реализация по статье 37.1, по механике похожа на продажу с погашением из денег покупателя, но у неё свои сроки и защита для заёмщика, поэтому в таблице она стоит отдельной строкой.
| Схема | Как устроена | Кто гасит долг | Риск для продавца |
|---|---|---|---|
| Досрочное погашение своими деньгами | Вы закрываете кредит, банк снимает залог, квартиру продают как обычную | Вы | Деньги на погашение нужно найти до продажи; если занимать, считают проценты по новому долгу |
| Погашение из денег покупателя | Часть цены идёт банку на погашение долга, остаток получает продавец; залог снимают до или в процессе сделки | Покупатель за вас, в счёт цены | Покупатель передумал после погашения или банк задержал снятие залога; всё решает порядок расчётов в договоре |
| Покупатель с ипотекой в том же банке | Банк продавца одновременно кредитует покупателя; погашение старого долга и выдача нового кредита идут внутри одного банка | Покупатель деньгами своего кредита | Зависит от одобрения покупателя этим банком; при отказе выходите на рынок заново |
| Перевод долга на покупателя | Покупатель становится новым заёмщиком и залогодателем по вашему кредиту | Покупатель продолжает платить | Банк не обязан соглашаться и проверяет покупателя как нового заёмщика; переговоры долгие |
| Самостоятельная реализация (ст. 37.1) | Вы подаёте заявление, банк называет минимальную цену и срок, вы продаёте за четыре месяца | Покупатель, деньги идут на счёт банка | Жёсткий срок и нижняя граница цены; после неудачи повторно подать нельзя |

Первая схема самая простая для покупателя. Он покупает квартиру без обременения, и сделка ничем не отличается от обычной. Трудность одна: сумма долга должна быть у вас на руках до продажи. Иногда её закрывают из накоплений, иногда из денег родственников с распиской, иногда новым кредитом. В последнем случае посчитайте, сколько обойдутся проценты за месяцы, пока идёт продажа.
Вторая схема встречается чаще всего. Покупатель платит не продавцу, а частично банку продавца. Долг гасится, банк подаёт заявление о погашении записи, и квартира переходит к покупателю уже без залога или одновременно с его снятием. Порядок зависит от банка: где-то сначала гасят долг из задатка или аванса покупателя, где-то всё идёт через один аккредитив или безопасные расчёты.
Третья схема удобна, когда покупатель и так берёт ипотеку и готов взять её там, где кредит у вас. Банк сам ведёт обе стороны, и его юристы уже знают квартиру. Ограничение очевидное: покупатель привязан к одному банку и его условиям.
Четвёртая схема существует, но для собственника она скорее теория. Покупатель, который приобрёл заложенную квартиру, по закону встаёт на место залогодателя и несёт все его обязанности по договору об ипотеке. Но чтобы покупатель стал ещё и заёмщиком вместо вас, нужно согласие банка на перевод долга. Банк будет проверять нового заёмщика так же, как при выдаче нового кредита.
Какую схему продажи ипотечной квартиры выбрать?
Схему продажи ипотечной квартиры выбирают по двум вопросам: хватает ли у вас денег закрыть долг до сделки и чем платит покупатель. Если деньги есть, проще погасить кредит заранее и продавать квартиру без залога. Если нет, подходит погашение из денег покупателя через аккредитив или безопасные расчёты. Покупателю с ипотекой удобнее кредит в банке продавца. Если платежи уже даются тяжело, рассмотрите самостоятельную реализацию до того, как банк подаст иск.
Самостоятельная реализация: что изменилось с сентября 2024 года
Статью 37.1 в закон «Об ипотеке» добавил Федеральный закон от 12.06.2024 № 140-ФЗ. Он вступил в силу по истечении девяноста дней после опубликования, то есть 11 сентября 2024 года. Новый порядок касается только граждан, которые брали кредит или заём не для предпринимательской деятельности. Цель продажи прямо названа в законе: полностью погасить долг из вырученных денег.
Главное отличие от обычной продажи с согласия банка в том, что у банка появились обязанности и сроки. Раньше банк мог отвечать на просьбу о продаже столько, сколько считал нужным, и сам решал, согласен ли. Теперь, если нет препятствий из закона, банк обязан согласиться и письменно назвать условия. Полный текст порядка опубликован в статье 37.1 закона «Об ипотеке», ниже он разложен по шагам.
- Заявление в банк. Его можно подать в любой момент, пока действует кредит, но до того, как банк обратил взыскание на квартиру. Если заёмщиков или собственников несколько, заявление подают вместе. Отправляют способом из кредитного договора, заказным письмом с уведомлением о вручении или вручают под расписку.
- Ответ банка за десять рабочих дней. Банк направляет уведомление о согласии или об отказе с обоснованием. Молчать он не вправе.
- Условия в уведомлении о согласии. Банк указывает объём своих требований на последний день срока продажи, минимальную продажную цену (она равна этому объёму), счёт или порядок расчётов, дату начала и окончания срока. Увеличить долг и минимальную цену позже банк не может, кроме случая, когда срок продлевают.
- Четыре месяца на продажу. Срок считается со дня получения банком заявления и включает регистрацию перехода права и полное погашение долга. Продлить его можно только соглашением с банком, и в нём фиксируют новую минимальную цену.
- Защита от взыскания. С даты получения банком заявления обратить взыскание на квартиру ни через суд, ни без суда он не может.
- Продажа и расчёты. Цена не может быть ниже минимальной продажной. Деньги покупателя поступают на счёт, который определил банк.
- Разница остаётся у вас. Всё, что выше долга, банк возвращает продавцу за вычетом своих расходов, которые разрешены законом. Запись об ипотеке после этого погашается в общем порядке.
В законе перечислены случаи, когда самостоятельная реализация невозможна. Их проверяют до подачи заявления, потому что отказ банк обоснует именно ими.
- [ ] Банк ещё не подал иск об обращении взыскания, и нотариус не совершал исполнительную надпись.
- [ ] Нет банкротства продавца, в том числе внесудебного, и нет дела о банкротстве банка.
- [ ] Квартира не заложена нескольким созалогодержателям по разным обязательствам и не обременена предшествующей и последующей ипотекой.
- [ ] Раньше банк не давал вам согласия на самостоятельную реализацию, после которого вы отказались от продажи или не уложились в срок. В этом случае повторное заявление банк отклонит.
Последний пункт делает новый порядок инструментом с одной попыткой. Отказаться от продажи можно в любой момент, но после этого банк снова вправе обратить взыскание, а второго шанса закон не даёт. Поэтому подавать заявление имеет смысл, когда цена уже посчитана по сделкам рядом, документы проверены и есть понимание, за сколько времени такая квартира находит покупателя.
Кому подходит этот путь. Прежде всего тем, у кого платежи стали проблемой, а до суда дело ещё не дошло. При самостоятельной продаже цену и покупателя выбираете вы, а при обращении взыскания эти решения принимаете уже не вы. Если же платежи идут нормально, а продаёте вы ради переезда, обычная продажа с согласия банка проще: в ней нет жёсткого срока в четыре месяца.
Банк по соглашению с вами может помогать с продажей, например искать покупателя. Расходы банка на такое содействие закон запрещает включать в минимальную цену. Если банк предлагает свою помощь, попросите условия письменно и сравните их с тем, что вы можете сделать сами или с риэлтором.
Вопросы к банку до выхода на рынок
Порядок, по которому мы работаем: всё, что может остановить покупателя или его банк, выясняется до первого показа. Для ипотечной квартиры это прежде всего позиция вашего банка. Покупатель, которому вы на первом звонке говорите «с банком всё согласовано, вот порядок», и покупатель, которому вы говорите «как-нибудь решим», это разные разговоры.
Список вопросов к банку, который удобно задать письменно, через отделение или в личном кабинете:
- [ ] Согласен ли банк на продажу и в каком порядке. Какие схемы он принимает: погашение из задатка или аванса, аккредитив, безопасные расчёты, покупатель с ипотекой этого же банка.
- [ ] Точный остаток долга. Справка с остатком основного долга и процентов на конкретную дату. Сумма меняется каждый день, поэтому дату сделки и дату расчёта согласуют.
- [ ] Выдана ли закладная и в какой форме. Документарная, электронная или её нет. От этого зависит, кто и с какими документами подаёт заявление о погашении записи.
- [ ] Кто подаёт заявление о погашении и когда. Банк сам направляет его в Росреестр или выдаёт документы вам. Сколько дней после погашения долга проходит до подачи.
- [ ] Как уведомить о досрочном погашении. По закону о потребительском кредите заёмщик уведомляет банк способом из договора не менее чем за 30 календарных дней, если договор не даёт срок короче. Эти 30 дней закладывают в график сделки.
- [ ] Есть ли в кредите господдержка, субсидия или материнский капитал. Если на погашение шёл материнский капитал, у вас может быть обязательство выделить доли детям. Его нужно исполнить до продажи, иначе сделку не пропустят.
- [ ] Какие документы банк выдаст покупателю и его банку. Справка об остатке, письмо о согласии, реквизиты для погашения.
Когда банк получит уведомление о досрочном возврате, он обязан за пять календарных дней рассчитать сумму основного долга и процентов на день возврата. Эту цифру и используют в договоре с покупателем. Порядок досрочного погашения и уведомления описан в статье 11 закона о потребительском кредите, его часть 7.3 прямо распространяет эти правила на кредиты с ипотекой.
На первой встрече с собственником мы среди прочего ищем препятствия: доли, дети, ипотека, наследство, перепланировка. Ипотека в этом списке не самое сложное препятствие, если банк ответил на вопросы до объявления. Сложности начинаются, когда ответы появляются уже после задатка.
Разговор с покупателем о снятии залога
Покупатель видит в выписке из ЕГРН запись об ипотеке и задаёт три вопроса. Не заберёт ли банк квартиру после сделки. Не пропадут ли его деньги, если он заплатит долг за продавца. Сколько ждать чистой выписки. Ответы на них лучше подготовить письменно до показов, тогда разговор о цене не превращается в разговор о страхах.
Что показать покупателю:
- Справку банка об остатке долга и письмо или уведомление о согласии на продажу. Покупатель видит, что долг конечный и банк в курсе.
- Схему расчётов на бумаге. Сколько из цены идёт банку, сколько продавцу, через какой инструмент и в какой момент. Условный пример: цена 12 млн рублей, долг 4 млн. Четыре миллиона через аккредитив или безопасные расчёты уходят банку продавца, восемь раскрываются продавцу после регистрации перехода права.
- Порядок погашения записи. Кто подаёт заявление в Росреестр, и что по закону запись погашается в течение трёх рабочих дней после поступления заявления.
- Условия в договоре купли-продажи. Обязанность продавца погасить долг и снять обременение, срок этого, последствия, если залог не снят.
Деньги покупателя не должны попадать к продавцу до того, как долг погашен и покупатель защищён. Если часть цены идёт на погашение долга до сделки, её оформляют как задаток или аванс с понятными последствиями срыва, а платёж уходит напрямую в банк на ваш кредитный счёт. Чем задаток отличается от аванса и что записать в соглашении, разобрано в статье о задатке при продаже квартиры.
Если покупатель берёт ипотеку в другом банке, его банк тоже должен принять вашу схему. Банки покупателей обычно хотят, чтобы залог продавца был снят до регистрации нового залога или в тот же момент. Поэтому схему согласуют одновременно с обоими банками. Это занимает время, и задаток в такой сделке берут только после того, как банк покупателя одобрил и покупателя, и квартиру.
Проверка покупателя и его денег до задатка в ипотечной продаже важнее, чем в обычной. Если покупатель уже погасил ваш долг, а потом сделка сорвалась, вы остаётесь без залога, но с долгом перед покупателем. Договор должен заранее отвечать, как и когда эти деньги возвращаются.
Сделка по шагам: от согласия банка до чистой выписки
Схемы отличаются деталями, но для самого частого случая, погашения из денег покупателя, порядок выглядит так.
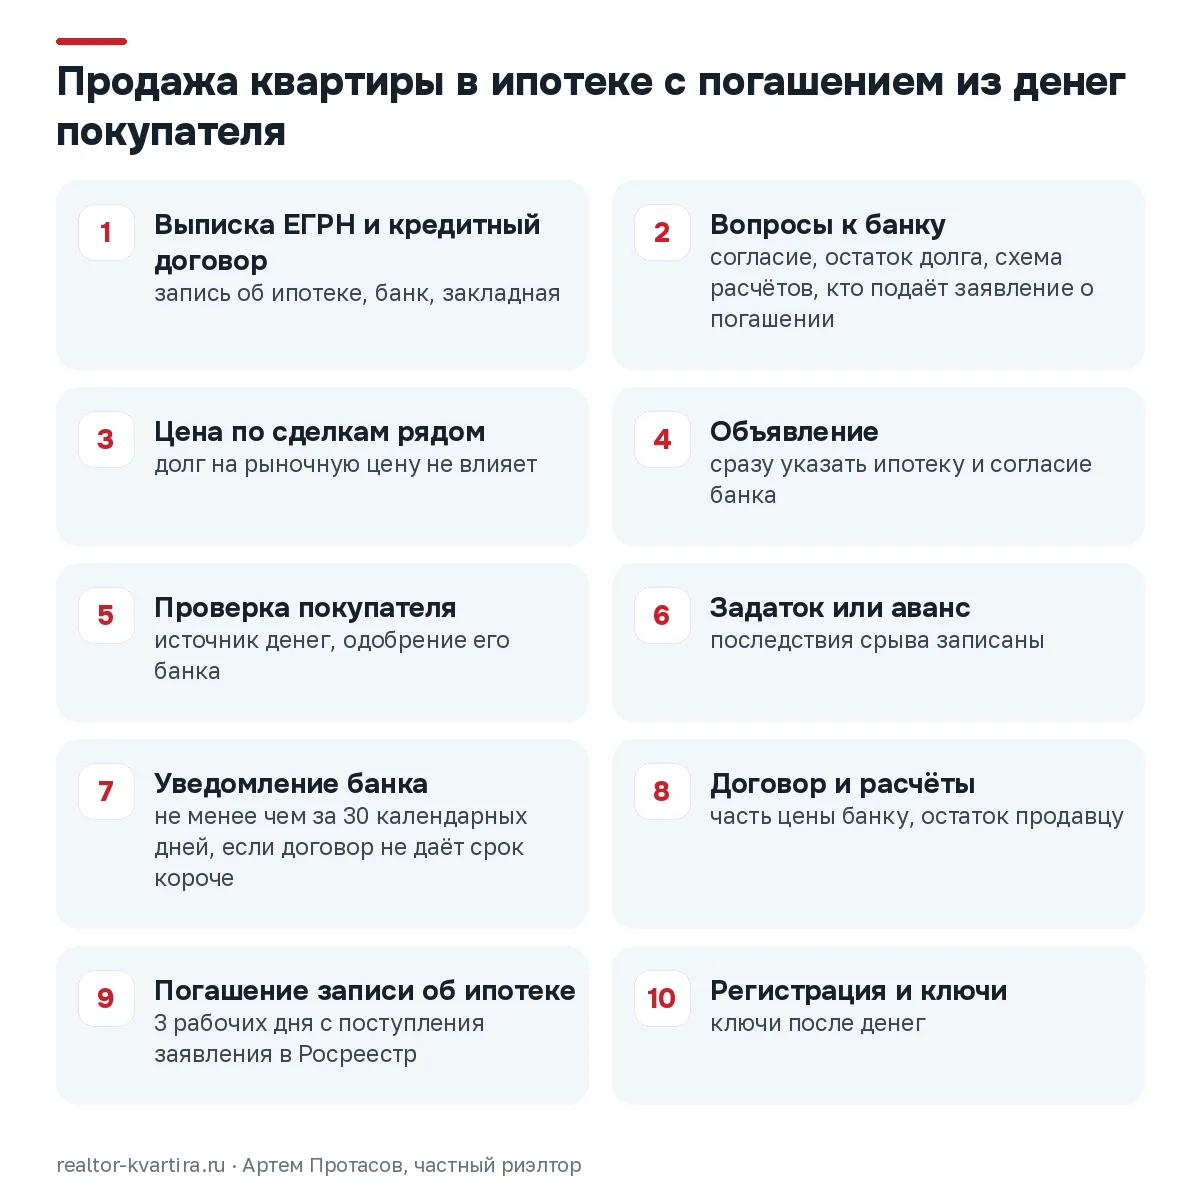
- Выписка из ЕГРН и кредитный договор. Проверяете запись об ипотеке, банк, наличие закладной, других собственников.
- Вопросы к банку. Согласие на продажу, остаток долга, схема расчётов, кто и когда подаёт заявление о погашении записи.
- Цена по сделкам рядом. Цену считают по сделкам и предложениям в том же доме и районе. Долг по ипотеке на рыночную цену не влияет: покупатель платит за квартиру, а не за ваш кредит.
- Объявление. В нём сразу пишут, что квартира в ипотеке и банк согласовал продажу. Это отсекает тех, кому такая сделка не подходит.
- Проверка покупателя. Источник денег, одобрение его банка, требования этого банка к квартире.
- Задаток или аванс. С записанными последствиями срыва и указанием, идёт ли эта сумма на погашение вашего долга.
- Уведомление банка о досрочном погашении. Не меньше чем за 30 календарных дней, если договор не даёт срок короче.
- Договор купли-продажи и расчёты. Часть цены уходит банку на погашение долга, остаток продавцу. Инструмент расчётов: аккредитив, ячейка или безопасные расчёты.
- Погашение записи об ипотеке. Банк или владелец закладной подаёт заявление, Росреестр погашает запись в течение трёх рабочих дней с его поступления и не позднее следующего рабочего дня направляет уведомление.
- Регистрация перехода права и передача ключей. Ключи и акт приёма-передачи после того, как продавец получил деньги или условия их раскрытия выполнены.
Шаги 8 и 9 в разных банках идут в разном порядке. В одних сначала погашают долг и снимают запись, потом подают договор на регистрацию. В других договор и заявление о погашении подают одновременно. Какой вариант у вашего банка, выясняют на втором шаге, а не на восьмом.
Сроки снятия обременения и проверка выписки
Срок погашения записи об ипотеке закон считает с момента, когда заявление поступило в Росреестр, и он составляет три рабочих дня. Других документов для погашения не требуется. Не позднее следующего рабочего дня после погашения Росреестр направляет уведомление и залогодателю, и банку. Норма записана в статье 25 закона «Об ипотеке».
Срок, за который банк подаёт заявление после погашения долга, статья 25 не устанавливает. Поэтому этот срок узнают у банка заранее и, если получается, фиксируют в документах сделки. Покупателю важна общая цифра: сколько дней от погашения долга до выписки без залога. Её складывают из двух частей: дни банка и три рабочих дня Росреестра.
Кто подаёт заявление, зависит от закладной.
| Ситуация | Кто подаёт заявление о погашении | Что прикладывают |
|---|---|---|
| Закладная не выдавалась | Банк один или банк вместе с собственником | Ничего, кроме заявления |
| Электронная или обездвиженная документарная закладная | Владелец закладной один или вместе с собственником | Выписку по счёту депо или документарную закладную |
| Документарная закладная у собственника на руках | Собственник один | Закладную с отметкой владельца о полном исполнении обязательства |
В третьем случае банк после погашения отдаёт вам документарную закладную с отметкой о полном исполнении. Отметка должна содержать слова об исполнении обязательства в полном объёме и дату, подпись владельца закладной и печать, если владелец организация. Без правильной отметки заявление не примут, поэтому её проверяют прямо в банке.
Как снимается обременение после продажи ипотечной квартиры?
Обременение после продажи ипотечной квартиры снимается в два шага: сначала погашают долг из денег покупателя, затем в Росреестр подают заявление о погашении записи об ипотеке. Если закладной нет, заявление подаёт банк, один или вместе с собственником. Если есть документарная закладная с отметкой о полном исполнении, может подать сам собственник. Росреестр погашает запись в течение трёх рабочих дней после поступления заявления и уведомляет обе стороны.
Проверить результат просто: закажите свежую выписку из ЕГРН. В ней не должно быть записи об ипотеке в пользу вашего банка. Если запись осталась после срока, первым делом уточните в банке, подано ли заявление, и попросите номер обращения. Если банк заявление не подаёт, а долг погашен, залог по закону уже прекратился, и спор решается через суд. До такого доводить не стоит: срок подачи согласуют заранее.
Риски продавца в каждой схеме и как их закрыть
Про риски покупателя пишут много. Продавец рискует не меньше, только риски у него другие: потерять покупателя посреди сделки, остаться с долгом перед ним, не получить остаток цены или пропустить срок, который дал банк.
| Схема | Что может пойти не так | Как закрыть |
|---|---|---|
| Досрочное погашение своими деньгами | Деньги взяты в долг, а продажа затянулась | Сначала цена по сделкам и проверка спроса, потом погашение; считать проценты по займу на несколько месяцев вперёд |
| Погашение из денег покупателя | Долг погашен задатком покупателя, а сделка сорвалась | В соглашении записать, как и когда возвращаются деньги покупателя, если сделка не состоится по причинам, не зависящим от сторон |
| Покупатель с ипотекой в том же банке | Банк не одобрил покупателя или квартиру | Задаток только после одобрения; в соглашении записать, как стороны поступают при отказе банка |
| Перевод долга на покупателя | Банк отказал после долгих переговоров | Не выходить на задаток, пока банк письменно не согласился |
| Самостоятельная реализация | Четыре месяца прошли, а сделки нет; второй попытки закон не даёт | Подавать заявление, когда цена и документы готовы, а покупатель уже есть или спрос проверен |
Есть правило, общее для всех схем: в договоре стоит реальная цена. Из неё банк получает погашение долга, из неё же продавец получает остаток, и если сделка сорвётся, возвращать деньги будут исходя из этой суммы.
Если на квартире кроме ипотеки есть другие ограничения, например арест или запрет регистрационных действий, ипотечная схема сама по себе их не снимет. Их видно в той же выписке из ЕГРН, и разбираются с ними до объявления. Полный перечень документов, которые проверяет покупатель, собран в статье о документах для продажи квартиры.
Продать ипотечную квартиру и купить другую
Частая задача: продать квартиру, которая ещё в залоге, и сразу купить другую, иногда тоже в ипотеку. Это альтернативная сделка, в которой к обычной цепочке добавляется ваш банк, а иногда и банк, где вы берёте новый кредит.
Слабое звено в такой цепочке почти всегда в деньгах. Остаток цены вы получите только после погашения долга, и именно этот остаток пойдёт на новую квартиру.
Если вы берёте новую ипотеку, банк должен одобрить вас как заёмщика с учётом того, что старый кредит ещё не закрыт. Условный пример: продаёте за 12 млн, долг 4 млн, на руках после погашения 8 млн, новая квартира стоит 14 млн. Значит, нужен новый кредит на 6 млн, и банк одобряет его, пока старый ещё числится за вами.
Что проверяют в такой цепочке:
- [ ] Ваш покупатель и источник его денег.
- [ ] Ваш банк: схема погашения и срок подачи заявления о погашении записи.
- [ ] Банк, где вы берёте новый кредит: одобрение вас и новой квартиры, порядок выдачи кредита.
- [ ] Продавец новой квартиры: документы, обременения, его собственная встречная покупка.
- [ ] Сроки освобождения обеих квартир, записанные в договорах.
Порядок проверки цепочки по звеньям разобран в статье об альтернативной сделке. Если продажа и покупка идут в одном банке, часть согласований упрощается, но одобрение нового кредита всё равно отдельное решение банка.
Отдельный вопрос после сделки: будет ли налог на доход от продажи и как его уменьшить расходами на покупку. Это зависит от срока владения и документов о покупке, и всё это разобрано в статье о налоге с продажи квартиры.
Частые вопросы
Нужно ли согласие банка, если кредит почти выплачен?
Согласие банка нужно при любом остатке долга: пока кредит не погашен полностью, квартира в залоге, и правило статьи 37 закона «Об ипотеке» продолжает действовать. При небольшом остатке часто проще погасить кредит своими деньгами, дождаться погашения записи об ипотеке и продавать квартиру уже без обременения. Покупатель в этом случае ничем не рискует, и разговор о залоге с ним не нужен.
Что будет, если продать ипотечную квартиру без согласия банка?
Банк вправе потребовать признать сделку недействительной или потребовать досрочно вернуть кредит и обратить взыскание на квартиру, кто бы ни был её собственником. Залог сохраняется и после перехода права. Если покупатель знал или должен был знать, что согласия банка нет, он отвечает по долгу солидарно с продавцом в пределах стоимости квартиры. Поэтому согласование с банком в любой схеме идёт первым шагом.
Может ли банк отказать в самостоятельной реализации?
Банк может отказать в самостоятельной реализации только по основаниям из пункта 6 статьи 37.1 и обязан обосновать отказ. Например, если иск об обращении взыскания уже подан или нотариус совершил исполнительную надпись до заявления, если идёт банкротство, если квартира заложена нескольким созалогодержателям по разным обязательствам или есть предшествующая и последующая ипотека, если прошлая попытка самостоятельной продажи не удалась. При отсутствии этих обстоятельств банк обязан направить согласие за десять рабочих дней.
Можно ли продать квартиру дешевле, чем назвал банк при самостоятельной реализации?
Продать квартиру дешевле минимальной продажной цены при самостоятельной реализации нельзя: это прямо запрещено статьёй 37.1. Минимальная цена равна долгу на последний день срока продажи. Если рынок не даёт эту сумму, остаются другие пути: договориться с банком о продлении срока с новой минимальной ценой, добавить свои деньги или погасить долг до продажи и продавать квартиру как обычную.
Ипотечная продажа, которую лучше не вести в одиночку
Сама по себе ипотека не делает продажу опасной. Если долг небольшой, вы готовы закрыть его до продажи, а покупатель платит своими деньгами, такая сделка мало отличается от обычной, и пройти её можно самостоятельно по чек-листу продавца.
Иначе выглядит ситуация, когда в одной сделке сходятся ваш банк, банк покупателя с одобренной ипотекой, задаток, который идёт на погашение долга, и встречная покупка. Здесь ошибка в порядке расчётов стоит дороже, чем вся экономия на сопровождении.
Отдельный случай: платежи по кредиту уже даются тяжело. Тогда решение о самостоятельной реализации нужно принять до иска банка, а продать за четыре месяца по цене не ниже долга. На это нужна точная цена по сделкам рядом и подготовленные документы с первого дня.
В этих ситуациях полезно, чтобы кто-то держал в руках всю цепочку: банк, покупателя, его банк, расчёты и сроки. Как мы ведём такие продажи, описано на странице о продаже квартиры в ипотеке.
Нормы приведены по состоянию на 25.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Налог с продажи квартиры: когда платить и как посчитать