Продать квартиру в рассрочку между физическими лицами можно, и закон даёт продавцу на это время защиту: пока покупатель не заплатил всю цену, квартира находится в залоге у продавца. Работает защита при трёх условиях. В договоре записаны цена, график и размеры платежей, залог не исключён договором и зарегистрирован в ЕГРН вместе с правом покупателя, а последствия просрочки продуманы до подписания.
Ниже разобрано, что продавец получает по закону, какие пункты договора без исключения нужны, что делать при пропуске платежа, как снять обременение после последнего взноса и с какого года считать налог.
Рассрочка оставляет квартиру в залоге у продавца до последнего платежа
Продажа в рассрочку в Гражданском кодексе называется продажей в кредит с условием о рассрочке платежа. Покупатель получает квартиру сейчас, а платит частями по графику (п. 1 ст. 488 и п. 1 ст. 489 ГК РФ). Банка в такой сделке нет, кредитором выступает сам продавец.

Главная норма для продавца стоит в п. 5 ст. 488 ГК РФ: если договор не предусматривает иное, проданный в кредит товар с момента передачи покупателю и до оплаты находится в залоге у продавца (текст статьи на consultant.ru). Для квартиры это залог недвижимости, к нему применяются правила закона об ипотеке (п. 2 ст. 1 закона № 102-ФЗ). На языке сделки его называют ипотекой в силу закона: отдельный договор залога не нужен, залог возникает из самого договора купли-продажи.
Что это даёт продавцу на практике:
- право получить долг из стоимости квартиры раньше других кредиторов покупателя, за изъятиями, установленными законом (п. 1 ст. 1 закона № 102-ФЗ);
- запрет для покупателя продать, подарить или обменять квартиру без согласия продавца, если договор не говорит иного (п. 1 ст. 37 закона № 102-ФЗ);
- запись в ЕГРН, которую видят все будущие покупатели, банки и нотариусы.
Слабое место одно: оговорка «если иное не предусмотрено договором». Покупатель иногда просит вписать, что квартира в залоге у продавца не находится. С таким пунктом продавец остаётся просто кредитором без обеспечения, и при неоплате будет взыскивать долг в общем порядке, наравне с другими кредиторами покупателя. Поэтому в договоре залог не исключают, а прямо подтверждают: квартира находится в залоге у продавца до полной оплаты цены.
Как продавцу защитить себя при продаже квартиры в рассрочку?
Продавцу квартиры в рассрочку защиту даёт залог в силу закона: до полной оплаты квартира находится в залоге у него (п. 5 ст. 488 ГК РФ). Залог договором не исключают, а регистрируют в ЕГРН одновременно с правом покупателя. Дополнительно в договоре записывают цену, график и размер каждого платежа, первый взнос, проценты за просрочку и порядок снятия залога после последнего платежа.
Залог регистрируют в ЕГРН одновременно с правом покупателя
Право собственности покупателя на квартиру возникает с момента государственной регистрации (п. 2 ст. 223 и п. 1 ст. 551 ГК РФ). Ипотека в силу закона регистрируется одновременно с этим правом, на основании заявления залогодателя или залогодержателя либо нотариуса (ч. 2 ст. 53 закона № 218-ФЗ). Росреестр в разъяснении о сделке купли-продажи прямо называет продавца одним из тех, кто подаёт заявление о регистрации ипотеки в силу закона, когда квартира приобретается в кредит (разъяснение Росреестра от 09.09.2021).
Из этого следует простое правило для продавца: заявление о регистрации ипотеки подают в тот же пакет документов, что и заявление о переходе права. Если залог в ЕГРН не попал, покупатель уже собственник, а продавцу придётся добиваться записи отдельно, и всё это время квартира выглядит для третьих лиц свободной.
После регистрации закажите выписку из ЕГРН и проверьте три строки:
- Собственник: покупатель, с паспортными данными, как в договоре.
- Ограничение прав и обременение: «ипотека в силу закона».
- Лицо, в пользу которого установлено обременение: продавец, срок обременения соответствует графику.
Если какой-то строки нет, разбирайтесь сразу, пока покупатель не заплатил всего несколько взносов. Ошибку в записи исправить проще, чем позже спорить о долге без зарегистрированного залога.
Нужно ли регистрировать залог при продаже квартиры в рассрочку?
Залог при продаже квартиры в рассрочку регистрируют в ЕГРН одновременно с правом собственности покупателя (ч. 2 ст. 53 закона № 218-ФЗ). Заявление подаёт покупатель, продавец или нотариус, отдельный договор залога не нужен: залог возникает в силу п. 5 ст. 488 ГК РФ. После регистрации продавец проверяет по выписке из ЕГРН, что обременение записано в его пользу.
Без графика платежей договор рассрочки не заключён
Для обычного договора купли-продажи квартиры обязательна цена: без письменно согласованной цены договор считается незаключённым (п. 1 ст. 555 ГК РФ). Для рассрочки закон добавляет ещё три условия. Договор о продаже в кредит с рассрочкой считается заключённым, если в нём указаны цена, порядок, сроки и размеры платежей (п. 1 ст. 489 ГК РФ, текст статьи). Формулировка «остаток покупатель выплатит в течение года» этим требованиям не отвечает.
| Условие | Как записать | Что будет без него |
|---|---|---|
| Цена квартиры | Полная цена одной суммой, реальная, как в расчётах | Договор не заключён (п. 1 ст. 555 ГК РФ) |
| Первый взнос | Сумма и день, когда продавец получает её до подачи документов или в день подачи | Квартира уходит к покупателю без денег |
| Порядок платежей | На какой счёт продавца, каким способом, что считается датой оплаты | Спор о том, был ли платёж |
| Сроки и размеры | Таблица: дата, сумма, остаток долга после платежа | Договор рассрочки не заключён (п. 1 ст. 489 ГК РФ) |
| Залог | Квартира в залоге у продавца до полной оплаты, заявление о регистрации ипотеки подаётся вместе с документами | Продавец без обеспечения |
| Просрочка | Проценты, неустойка, право отказаться от договора | Только общие правила закона |
| Снятие залога | Кто и в какой срок подаёт заявление о погашении записи после последнего платежа | Покупатель не сможет продать квартиру, споры в конце |
| Передача квартиры | Дата акта приёма-передачи и выезда продавца | Неясно, с какого дня считать проценты и залог |
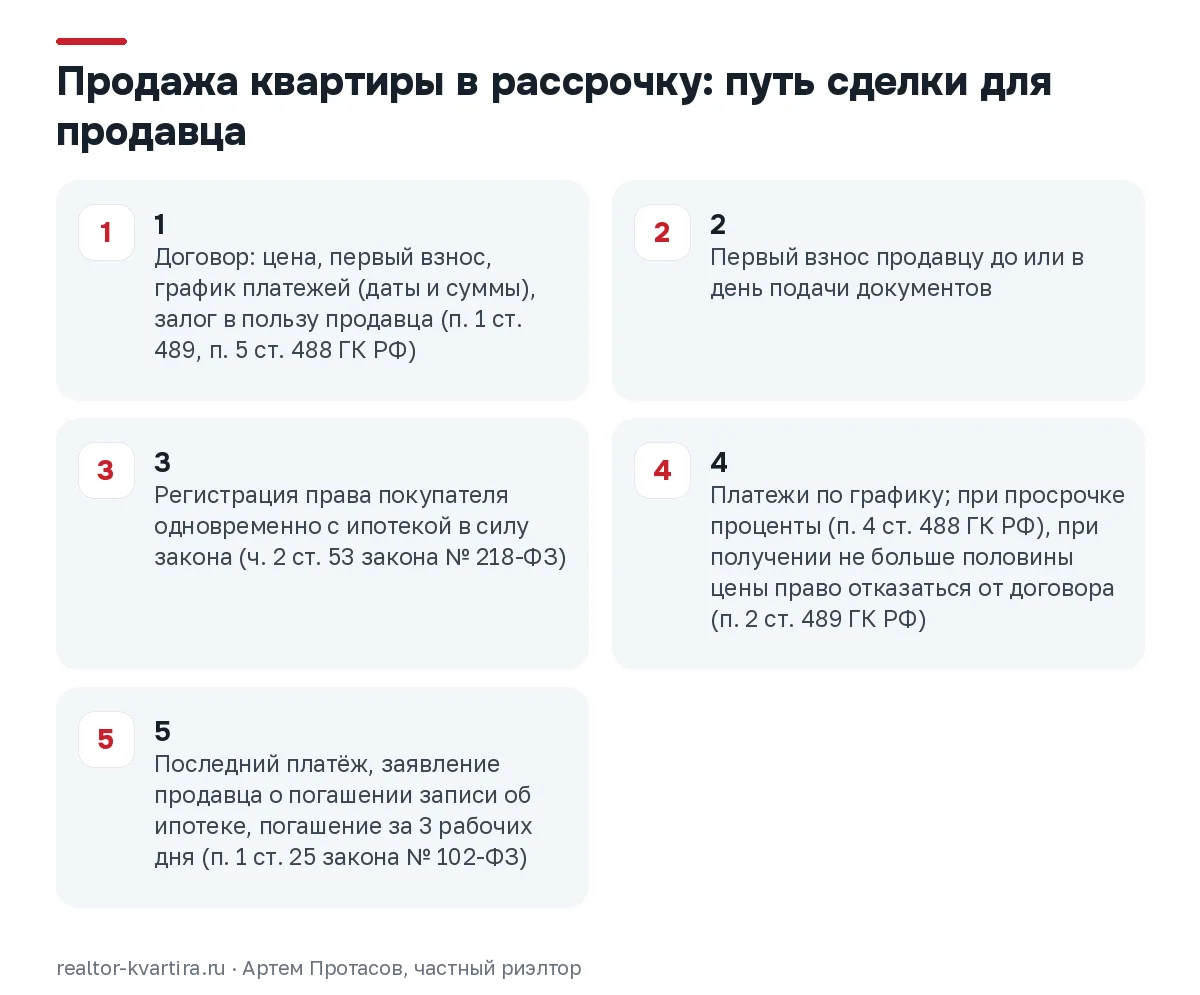
Схема показывает путь сделки: первый взнос, регистрация права покупателя вместе с залогом, платежи по графику, последний платёж и погашение записи о залоге.
Отдельно о передаче квартиры. Залог по п. 5 ст. 488 ГК РФ возникает с момента передачи, а передачу оформляют актом приёма-передачи или иным документом о передаче (п. 1 ст. 556 ГК РФ). Дату акта согласуйте с графиком: продавец, который отдаёт ключи до первого взноса, рискует больше всего. Состав остальных пунктов обычного договора разобран в статье о рисках продавца квартиры, здесь разобрано только то, что специфично для рассрочки.
Чек-лист договора рассрочки перед подписанием:
- первый взнос продавец получает до или в день подачи документов на регистрацию, а не после;
- каждый платёж привязан к дате и сумме, а не к событию вроде «после продажи покупателем своей дачи»;
- оплата идёт только безналичным переводом на счёт продавца, указанный в договоре;
- прописаны проценты за просрочку и срок, после которого продавец вправе отказаться от договора;
- залог в пользу продавца не исключён и прямо подтверждён;
- указано, что после последнего платежа продавец в оговорённый срок подаёт заявление о погашении ипотеки.
Половина полученной цены решает, сможет ли продавец вернуть квартиру
Когда покупатель пропускает платёж, у продавца появляются три инструмента. Первый: проценты. На просроченную сумму начисляются проценты по ст. 395 ГК РФ со дня, когда платёж должен был поступить, до дня оплаты (п. 4 ст. 488 ГК РФ). Размер процентов привязан к ставке Банка России за соответствующие периоды (п. 1 ст. 395 ГК РФ). Договор может установить и проценты на всю цену с момента передачи квартиры, это решается при подписании.
Второй инструмент: отказ от договора и возврат квартиры. Если покупатель не внёс очередной платёж в срок, продавец вправе отказаться от исполнения договора и потребовать квартиру обратно, кроме случая, когда полученные платежи превышают половину цены (п. 2 ст. 489 ГК РФ). Договор может это правило изменить. Получается, что размер первого взноса работает против продавца: чем больше покупатель внёс, тем раньше продавец теряет право забрать квартиру и остаётся только с требованием денег.
Третий инструмент: взыскание долга за счёт квартиры. Залог даёт продавцу право получить долг из стоимости заложенной квартиры раньше других кредиторов покупателя (п. 1 ст. 1 закона № 102-ФЗ). Путь долгий, но долг закрывается деньгами от продажи квартиры, а не обещаниями покупателя.
| Ситуация | Что может продавец | Норма |
|---|---|---|
| Платёж опоздал на несколько дней | Проценты за каждый день просрочки | п. 4 ст. 488, ст. 395 ГК РФ |
| Платёж пропущен, получено не больше половины цены | Отказаться от договора и потребовать квартиру назад | п. 2 ст. 489 ГК РФ |
| Получено больше половины цены | Требовать долг и проценты, обратить взыскание на заложенную квартиру | п. 4 ст. 488 ГК РФ, ст. 1 закона № 102-ФЗ |
| Покупатель хочет продать квартиру до расчёта | Дать согласие с условием погашения долга из цены или отказать | п. 1 ст. 37 закона № 102-ФЗ |
Регистрация права покупателя расторжению не мешает. Пленум ВС РФ и ВАС РФ разъяснил, что государственная регистрация перехода права не препятствует расторжению договора по основаниям ст. 450 ГК РФ (п. 65 постановления от 29.04.2010 № 10/22). Как оформляют расторжение, возвращают квартиру и деньги и что происходит с налогом при обратной сделке, подробно разобрано в статье о расторжении договора купли-продажи.
Условный пример: квартира продаётся за 12 млн руб., первый взнос 4 млн руб., остаток 8 млн руб. восемью платежами по 1 млн руб. раз в квартал. Пока продавец получил 4, 5 или 6 млн руб., при пропуске платежа он вправе отказаться от договора и потребовать квартиру. После седьмого миллиона полученное превышает половину цены, и остаётся требовать долг. Если продавцу важно сохранить право вернуть квартиру дольше, это записывают в договоре: п. 2 ст. 489 ГК РФ разрешает другое условие.
Что делать продавцу, если покупатель не платит по рассрочке за квартиру?
Продавец квартиры, которому покупатель не платит по рассрочке, требует долг с процентами по ставке Банка России (п. 4 ст. 488 и ст. 395 ГК РФ). Если получено не больше половины цены, он вправе отказаться от договора и потребовать квартиру назад (п. 2 ст. 489 ГК РФ). Если больше половины, долг взыскивают за счёт заложенной квартиры, раньше других кредиторов покупателя.
Последний платёж закрывают заявлением о погашении залога
Залог после полной оплаты сам из ЕГРН не исчезает. Запись об ипотеке, по которой закладная не выдавалась, погашается по совместному заявлению залогодателя и залогодержателя или по заявлению одного залогодержателя, то есть продавца (п. 1 ст. 25 закона № 102-ФЗ). Других документов для погашения не требуется. Росреестр погашает запись в течение трёх рабочих дней с момента поступления заявления.
Порядок действий после последнего платежа:
- Сверьте поступления на счёт с графиком из договора и убедитесь, что пришла вся цена, включая проценты, если они были.
- Подпишите с покупателем документ о полном расчёте: продавец получил всю сумму, претензий по оплате нет.
- Подайте заявление о погашении регистрационной записи об ипотеке через МФЦ в срок, который записан в договоре.
- Через несколько рабочих дней закажите выписку из ЕГРН и проверьте, что обременение в пользу продавца больше не значится.
Продавцу тоже выгодно не затягивать. Пока запись висит, покупатель не может свободно распорядиться квартирой, а закон допускает погашение записи и по решению суда (п. 1 ст. 25 закона № 102-ФЗ), так что спор об этом продавцу не нужен. Как проверить, что запись действительно снята, рассказано в статье о проверке снятия обременения.
Налог считают по датам, когда пришли деньги
Для НДФЛ датой получения дохода в денежной форме считается день выплаты, в том числе перечисления на счёт продавца (подп. 1 п. 1 ст. 223 НК РФ, текст статьи). Если рассрочка растянута на два или три календарных года, деньги от продажи по этому правилу поступают продавцу частями в разных налоговых периодах.
Налог вообще не возникает, если квартира была в собственности дольше минимального срока владения. Обычно это 5 лет, а 3 года применяются в случаях из п. 3 ст. 217.1 НК РФ: наследство, дарение от члена семьи или близкого родственника, приватизация, рента, единственное жильё. Срок считают до даты регистрации перехода права к покупателю, поэтому рассрочка его не продлевает.
Если срок не прошёл, остаются три вопроса, которые надо решить до подписания договора:
- Вычет. Доход можно уменьшить на вычет до 1 000 000 руб. в целом за налоговый период или на подтверждённые расходы на покупку этой квартиры (подп. 1 и 2 п. 2 ст. 220 НК РФ). Как применить его, когда доход от одной продажи пришёл в разные годы, уточните в своей инспекции через личный кабинет на nalog.gov.ru.
- Кадастровая стоимость. Если цена в договоре ниже 70% кадастровой стоимости на 1 января года регистрации перехода права, доход для налога принимают равным кадастровой стоимости × 0,7 (п. 2 ст. 214.10 НК РФ). Цену в договоре рассрочки ставят реальную.
- Декларация. 3-НДФЛ подают не позднее 30 апреля года, следующего за годом получения дохода (п. 1 ст. 229 НК РФ). При рассрочке на несколько лет декларация может понадобиться больше одного раза.
Как считается налог при продаже раньше минимального срока, разобрано в статье о продаже квартиры раньше 5 лет.
Когда платить налог при продаже квартиры в рассрочку?
Налог при продаже квартиры в рассрочку возникает, только если квартира была в собственности меньше минимального срока владения, 3 или 5 лет (ст. 217.1 НК РФ). Доход для НДФЛ признаётся в день, когда деньги поступили на счёт продавца (подп. 1 п. 1 ст. 223 НК РФ). Декларацию подают до 30 апреля следующего года, а как распределить вычет по годам рассрочки, уточняют в инспекции.
Порядок, по которому мы готовим сделку с рассрочкой
Рассрочка между частными лицами держится на доверии к покупателю, поэтому проверку начинаем с него, а не с текста договора.
- До задатка выясняем, откуда у покупателя деньги на первый взнос и на каждый следующий платёж: зарплата, продажа своей квартиры, другие поступления. Данные покупателя сверяем с паспортом.
- Считаем вместе с собственником, какой первый взнос и какой срок рассрочки ему подходят, с учётом правила о половине цены и налога по годам.
- В договоре записываем реальную цену, таблицу платежей, залог в пользу продавца, проценты за просрочку, порядок отказа от договора и срок подачи заявления о снятии залога.
- Первый взнос получаем через аккредитив или сервис безопасных расчётов банка, чтобы деньги и регистрация права с залогом шли одним шагом. Способы расчёта и их риски сравниваются в статье о расчётах при продаже квартиры.
- Ключи и акт приёма-передачи отдаём после первого взноса, а не до него.
- После регистрации проверяем выписку из ЕГРН: собственник, ипотека в силу закона, залогодержатель.
Каждую сделку ведём лично, поэтому договор, регистрация залога и снятие обременения в конце проходят через одного человека. Основные проверки перед любой продажей собраны в чек-листе продавца.
Частые вопросы
Может ли покупатель продать квартиру, пока рассрочка не выплачена?
Только с согласия продавца, если договор не говорит иного (п. 1 ст. 37 закона № 102-ФЗ). Продавец может согласиться при условии, что долг гасится из денег нового покупателя.
Можно ли брать проценты за саму рассрочку?
Да. Договор вправе предусмотреть проценты на сумму цены с момента передачи квартиры (п. 4 ст. 488 ГК РФ). Размер и порядок уплаты записывают в договоре рядом с графиком.
Что будет, если покупатель заплатит раньше графика?
Если договор не запрещает досрочную оплату, продавец принимает деньги и после полного расчёта подаёт заявление о погашении залога. Порядок досрочной оплаты лучше записать сразу.
Когда рассрочку лучше не оформлять самому
Рассрочка на короткий срок с крупным первым взносом и покупателем, чьи доходы понятны, оформляется без сложностей: договор с графиком, залог в ЕГРН, выписка после регистрации. Сложнее, когда первый взнос маленький, срок длинный, квартира в ипотеке у продавца, у неё несколько собственников или продавец одновременно покупает другое жильё. Тогда каждая ошибка в графике, условии о залоге или расчёте налога стоит денег, а исправлять её приходится уже с собственником-покупателем, который живёт в квартире. Если покупатель предлагает рассрочку, начните с разбора его денег и графика до задатка. Как мы ведём продажу, где деньги приходят раньше, чем уходит право, описано на странице продажи квартиры.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Продажа квартиры за наличные: как принять деньги без риска