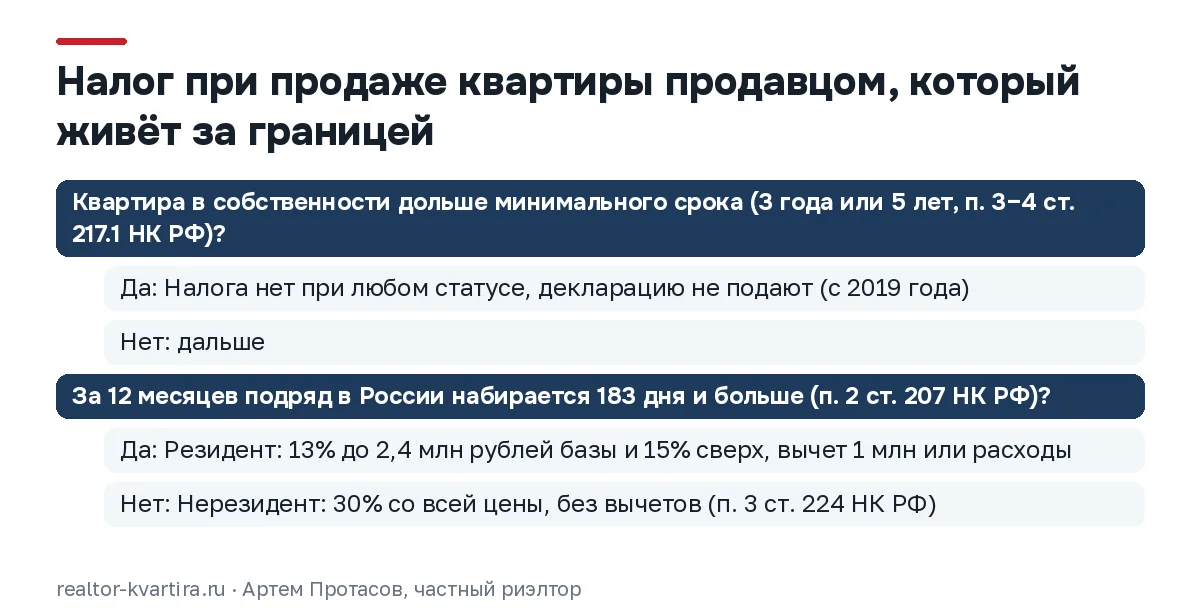
Если квартира была в собственности дольше минимального срока (3 года или 5 лет, в зависимости от основания), нерезидент продаёт её без налога, так же как резидент. Если срок не прошёл, налоговый нерезидент платит 30% со всей суммы продажи: вычет 1 млн рублей и расходы на покупку ему не положены. Ставка зависит от числа дней в России за 12 месяцев, а не от гражданства и прописки.
Ниже разобрано, как понять свой статус, когда налога нет вообще, как считается сумма на условном примере, как подать декларацию из-за границы и что известно о переводе денег за рубеж. Сроки владения, вычеты и декларацию для всех продавцов описывает материал про налог с продажи квартиры. В этой статье — отличия для того, кто большую часть года проводит за границей.
Ставку определяет налоговый статус, а не паспорт
Гражданин России, который давно живёт в другой стране, для налоговой может быть нерезидентом. Иностранец, который весь год прожил в Москве, наоборот, может быть резидентом. Критерий один: сколько дней человек фактически провёл в России (п. 2 ст. 207 НК РФ).
Резидентом признают того, кто находился в России не меньше 183 календарных дней в течение 12 следующих подряд месяцев. Короткие выезды на лечение или обучение (менее 6 месяцев) этот период не прерывают. Всё остальное время за границей, включая работу, отпуск и жизнь с семьёй, в дни пребывания в России не входит.
Продавцу, который живёт за рубежом, проще всего ответить себе на вопрос так: сколько ночей за последние 12 месяцев и до конца года продажи вы проведёте в России. Если заметно меньше половины года, считайте себя нерезидентом и планируйте налог по ставке 30%. Если цифра близка к 183, расчёт дней по отметкам в паспорте лучше сделать до задатка, а не после сделки: от него зависит итог продажи. Как именно налоговая применит 12 месяцев к вашей дате сделки, уточняют в инспекции заранее, письменным обращением через личный кабинет.
Кто считается налоговым нерезидентом при продаже квартиры?
Налоговым нерезидентом при продаже квартиры считается человек, который провёл в России меньше 183 календарных дней за 12 месяцев подряд (п. 2 ст. 207 НК РФ). Гражданство, прописка и наличие квартиры в Москве на статус не влияют. Выезд на лечение или обучение короче 6 месяцев период в России не прерывает. Статус важен только тогда, когда квартира продана раньше минимального срока владения: после него налога нет при любом статусе.
После минимального срока владения налога нет и у нерезидента
До 2019 года освобождение по сроку владения действовало только для налоговых резидентов, и нерезидент платил налог даже с квартиры, которой владел двадцать лет. С 1 января 2019 года правило изменилось: освобождение по сроку владения применяется независимо от статуса, а для нерезидентов ещё и вне зависимости от даты покупки квартиры. Это закреплено поправками 424-ФЗ от 27.11.2018 и подтверждено в письме Минфина России от 08.07.2019 № 03-04-05/50310.
Сроки те же, что для всех продавцов (п. 3 и 4 ст. 217.1 НК РФ):
- 3 года, если квартира получена по наследству, в дар от члена семьи или близкого родственника, по приватизации, по договору пожизненного содержания с иждивением или если на дату регистрации перехода права у продавца и супруга нет другого жилья;
- 5 лет во всех остальных случаях, например при покупке по договору купли-продажи, когда у продавца есть ещё жильё.
Условие «нет другого жилья» для продавца за границей проверяют по выписке из ЕГРН о своих объектах в России. Подробно, какие доли и квартиры супруга ломают трёхлетний срок, разобрано в статье о продаже единственного жилья.
Срок считают от даты регистрации права в выписке из ЕГРН, для наследства от дня открытия наследства. Если до 3 или 5 лет осталось несколько месяцев, ожидание часто выгоднее любой скидки покупателю: разница между нулём и 30% от цены квартиры обычно больше, чем потеря от отложенной продажи.
Платит ли нерезидент налог, если квартира в собственности больше 5 лет?
Нерезидент не платит налог с продажи квартиры, которой владел дольше минимального срока: 5 лет в общем случае и 3 года для наследства, дара от родственника, приватизации или единственного жилья. Так действует с 1 января 2019 года (424-ФЗ), независимо от даты покупки. Декларацию по такой продаже не подают. Статус резидента в этом случае значения не имеет.
До окончания срока налог 30% считают со всей цены
Для нерезидента доход от продажи квартиры в России входит в отдельную налоговую базу со ставкой 30% (п. 3 ст. 224 и пп. 7 п. 2.2 ст. 210 НК РФ). Вычеты по статьям 218–221 НК РФ применяются только к основной налоговой базе, поэтому нерезидент не может уменьшить доход ни на 1 млн рублей, ни на расходы на покупку, даже если все документы о покупке сохранены.
В последние годы ставки для нерезидентов меняли дважды, и это иногда путает продавцов. С 2025 года (176-ФЗ от 12.07.2024) для части доходов нерезидентов действует шкала 13–22%, та же, что у резидентов (п. 3.1 ст. 224). Она касается заработка: трудовой деятельности по патенту, работы высококвалифицированных специалистов, дистанционной работы на российского работодателя и ряда других случаев из перечня. Продажи квартиры в этом перечне нет, для неё ставка осталась 30%. С 2026 года (425-ФЗ от 28.11.2025) людям со статусом иностранного агента пониженные ставки не применяются вовсе.
Правило кадастровой стоимости работает и для нерезидента. Если цена в договоре меньше 0,7 кадастровой стоимости на 1 января года, когда зарегистрирован переход права, доход для налога принимают равным 0,7 кадастровой стоимости (п. 2 ст. 214.10 НК РФ). Кадастровую стоимость смотрят в выписке из ЕГРН до назначения цены.
| Условие | Налоговый резидент | Налоговый нерезидент |
|---|---|---|
| Квартира в собственности дольше 3 или 5 лет | Налога нет | Налога нет (с 2019 года) |
| Ставка, если срок не прошёл | 13% до 2,4 млн рублей базы, 15% сверх | 30% |
| Вычет 1 млн рублей или расходы на покупку | Можно | Нельзя |
| Правило 0,7 кадастровой стоимости | Применяется | Применяется |
| Калькулятор НДФЛ на сайте ФНС | Доступен | Не рассчитан на нерезидентов |
Сколько налога заплатит нерезидент при продаже квартиры?
Налог нерезидента при продаже квартиры раньше минимального срока равен 30% от цены продажи (п. 3 ст. 224 НК РФ), без вычета 1 млн рублей и без учёта расходов на покупку. Если цена в договоре ниже 0,7 кадастровой стоимости, 30% считают от 0,7 кадастровой стоимости. После 3 или 5 лет владения налог равен нулю, как у резидента.
Условный пример: одна квартира, два статуса
Условный пример: квартира куплена в 2024 году за 12 млн рублей, продана в 2026 году за 14 млн рублей, другого жилья у продавца нет, но и трёх лет владения ещё не прошло. Кадастровая стоимость ниже цены продажи, правило 0,7 не срабатывает.
Если продавец налоговый резидент, он уменьшает доход на расходы на покупку: 14 млн минус 12 млн дают базу 2 млн рублей. Налог по ставке 13% составит 260 тыс. рублей.
Если продавец налоговый нерезидент, расходы не учитываются: 30% от 14 млн рублей дают 4,2 млн рублей налога. Разница между двумя статусами в этом примере почти 4 млн рублей при одной и той же квартире и одной цене.
Нерезиденту, у которого срок владения ещё не прошёл, сначала нужно посчитать три варианта: продать сейчас с налогом 30%, дождаться минимального срока или вернуться в Россию и стать резидентом по факту дней пребывания. Каждый вариант зависит от дат в выписке из ЕГРН и в паспорте, поэтому расчёт делают по документам, а не по памяти.
Как подтвердить дни в России и в другой стране
Налоговый статус следует из фактических дней пребывания, поэтому подтверждают его документами о поездках. Если в декларации заявлен статус резидента при спорном числе дней, инспекция может попросить подтверждение. Для этого заранее собирают документы, по которым дни можно пересчитать:

- загранпаспорт с отметками о пересечении границы и копии всех страниц с отметками;
- электронные билеты и посадочные талоны, если отметок нет или паспорт менялся;
- документы о краткосрочном лечении или обучении за границей, если они продлевают счёт дней в России;
- справка с места работы или договор аренды в России, если вы жили здесь большую часть года;
- выписка из ЕГРН с датой регистрации права, чтобы сопоставить срок владения с датой продажи.
Для нерезидента документы о днях за границей нужны реже: ставку 30% налоговая применит и без них. Они важны тем, кто рассчитывает на статус резидента в год продажи, потому что тогда налог считают по ставке 13–15% с вычетами.
Декларация и уплата налога из-за границы
Покупатель налог за продавца не удерживает, его продавец декларирует сам. Для нерезидента порядок такой же, как для остальных, меняются ставка и строки расчёта:
- До сделки рассчитать налог по своему статусу и сроку владения, с учётом 0,7 кадастровой стоимости.
- Получить доступ к личному кабинету налогоплательщика на nalog.gov.ru, пока вы в России, или проверить, что вход через Госуслуги работает из-за рубежа.
- В январе года, следующего за продажей, заполнить 3-НДФЛ, указав статус нерезидента и ставку 30%, и приложить договор купли-продажи.
- Подать декларацию не позднее 30 апреля года, следующего за годом продажи (ст. 229 НК РФ).
- Уплатить налог не позднее 15 июля того же года (п. 4 ст. 228 НК РФ) с российской карты или счёта, в том числе с того счёта, куда пришли деньги за квартиру.
Подробно о сроках, штрафах за пропуск и способах отправки написано в статье о декларации при продаже квартиры. Если подписывать договор и получать деньги будет представитель, отдельно решают, кто отвечает за декларацию: обязанность всё равно остаётся на собственнике. Как устроена продажа через представителя, разобрано в статье о продаже квартиры по доверенности.
Как нерезиденту подать декларацию после продажи квартиры?
Нерезидент подаёт декларацию 3-НДФЛ после продажи квартиры через личный кабинет на nalog.gov.ru, почтой или через представителя по нотариальной доверенности, не позднее 30 апреля следующего года (ст. 229 НК РФ). В декларации указывают статус нерезидента и ставку 30%, вычеты не заявляют. Налог платят до 15 июля (п. 4 ст. 228 НК РФ). После минимального срока владения декларацию не подают.
Деньги за квартиру и перевод за рубеж
Налоговый статус и правила перевода денег за границу никак не связаны. Налоговая смотрит на дни в России, а ограничения на переводы зависят от валютного статуса человека и его страны. Банк России на своей странице вопросов и ответов указывает, что резиденты и нерезиденты из дружественных стран переводят средства за рубеж без ограничений, а нерезидентам из недружественных стран, не работающим в России по договорам, перевод за рубеж запрещён; срок действия ограничений назван до 7 декабря 2026 года включительно. Актуальные условия для своей ситуации смотрите на странице Банка России о трансграничных переводах и уточняйте в своём банке.
Для гражданина России, который живёт за границей, расчёты с покупателем обычно не усложняются: деньги поступают на счёт продавца в российском банке, обычно через аккредитив, и раскрываются после регистрации перехода права. Если продавец — гражданин недружественной страны, на сделку и расчёты могут действовать отдельные ограничения указов Президента 2022 года; их проверяют с юристом и банком до задатка. Как это устроено, если вы не приезжаете на сделку, описано в статье об аккредитиве при продаже квартиры и в материале о том, как продать квартиру, живя в другом городе.
Частые вопросы
Если я вернусь в Россию до конца года, налог пересчитают?
Ставка зависит от числа дней в России (п. 2 ст. 207 НК РФ), а итоговый статус для налога с продажи определяют по итогам календарного года, в котором продана квартира. Если в этом году вы провели в России 183 дня и больше, налог считают как для резидента; дни следующего года до подачи декларации не учитывают. Расчёт по своей дате сделки уточняют в инспекции письменно.
Можно ли нерезиденту получить вычет 1 млн рублей, если квартира продана дешевле 1 млн?
Нет. Вычеты по статьям 218–221 НК РФ к доходу нерезидента от продажи квартиры не применяются, поэтому налог 30% считают со всей цены, если срок владения не прошёл.
Нужна ли декларация, если нерезидент продал квартиру через 6 лет владения?
Нет. После минимального срока доход освобождён от налога (п. 2 ст. 217.1 НК РФ), декларацию по этой продаже не подают.
Что решить до подписания задатка
Для продавца за границей налог становится частью цены, а не бумажной формальностью после сделки. Сначала даты: регистрация права в выписке из ЕГРН и дни в России по паспорту. Если минимальный срок прошёл, налога нет, и продажу можно планировать как обычную. Если не прошёл, сравните налог 30% от цены с ожиданием срока или с изменением статуса, и только потом называйте цену покупателю.
Мы работаем по всей Москве и Московской области и в таких продажах начинаем с разбора документов до выхода на рынок: срок владения, основание права, доверенность, счёт для расчётов. Если вы в другой стране, есть встречная покупка или спорный статус по дням, одному с такой продажей справиться трудно. Порядок, по которому мы ведём сделку, описан на странице продажи квартиры.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Платят ли пенсионеры налог с продажи квартиры и какие есть послабления