Да, квартиру в семейной ипотеке продать можно в любой момент, запрета в программе нет. Квартира остаётся в залоге у банка, поэтому продажу согласуют с ним, а кредит обычно гасят деньгами покупателя. Вместе с кредитом закрывается и льготная ставка: покупателю она не переходит, а взять семейную ипотеку второй раз удаётся не каждой семье.
Само согласие банка редко становится проблемой. Сложности у таких семей обычно в другом: в квартире может быть материнский капитал и доли детей, для продажи этих долей понадобится разрешение опеки, а многодетные рискуют лишиться выплаты 450 тысяч рублей по этому кредиту, если закроют его раньше, чем подадут заявление. Ниже эти вопросы разобраны в том порядке, в котором их приходится решать.
Можно ли продать квартиру в семейной ипотеке?
Квартиру в семейной ипотеке можно продать до полного погашения кредита, если банк-залогодержатель даст согласие: этого требует пункт 1 статьи 37 закона № 102-ФЗ об ипотеке. Чаще всего покупатель вносит деньги на аккредитив, из них гасится долг, банк снимает залог, остаток получает семья. Если на квартиру направляли материнский капитал или детям выделены доли, сначала оформляют доли и разрешение опеки.
Льготная ставка закрывается вместе с кредитом
Семейная ипотека устроена так, что государство доплачивает банку разницу между рыночной и льготной ставкой по конкретному кредитному договору конкретной семьи. Льгота живёт ровно столько, сколько живёт договор. Когда долг погашен из денег покупателя, договор исполнен, и платить больше нечего.
Покупатели иногда спрашивают, можно ли «забрать» ипотеку продавца вместе со ставкой. Такой возможности нет. Ставка привязана к кредитному договору вашей семьи и к её детям, а покупатель под эти условия не подходит. Покупатель берёт свой кредит на своих условиях, а ваш закрывается при сделке.
Что будет со льготной ставкой, если продать квартиру?
Льготная ставка по семейной ипотеке прекращается, когда кредит погашают при продаже квартиры: субсидия идёт банку только по действующему договору. Покупателю ставка не передаётся. Если прежний льготный кредит оформлен до 23 декабря 2023 года, семейную ипотеку на новую квартиру можно взять повторно; если позже, то только при двух условиях: этот кредит полностью закрыт и после его оформления в семье родился ещё ребёнок.
Есть и обратная ситуация. Если кредит заключён с 1 октября 2026 года и семья выписалась из квартиры раньше продажи, это тоже касается ставки. По разъяснению ДОМ.РФ, основной заёмщик по таким договорам должен быть зарегистрирован в купленном жилье не менее 5 лет с даты выдачи кредита и ежегодно сообщать об этом банку, иначе банк вправе пересмотреть ставку.
Поэтому по таким договорам выписываться заранее, пока кредит ещё не погашен, не надо: регистрацию снимают ближе к сделке, по графику, согласованному с покупателем.
Вторая семейная ипотека: кому её дадут после продажи
Чаще всего квартиру в семейной ипотеке продают, чтобы купить большую: родился ребёнок, стало тесно. Здесь у семьи главное ограничение. С 23 декабря 2023 года действует правило одной льготной ипотеки: человек, который стал заёмщиком, созаёмщиком или поручителем по льготному кредиту после этой даты, второй раз программой не пользуется. Если ваш семейный кредит оформлен до 23 декабря 2023 года, по разъяснению ДОМ.РФ семейную ипотеку можно оформить повторно. Супруги в браке по семейной ипотеке идут созаёмщиками, даже при брачном договоре (исключение ДОМ.РФ делает для супруга без гражданства России), поэтому правило касается обоих.
Для кредита, оформленного после 23 декабря 2023 года, исключение одно, и оно двойное. Новую семейную ипотеку дают, если этот кредит полностью закрыт и после даты его заключения в семье родился ещё один ребёнок. Если ребёнка после такого договора не было, новую квартиру семья покупает на рыночных условиях или без кредита.
Ставка по новым договорам тоже другая. С 1 октября 2026 года она зависит от числа детей и региона. Условия для Москвы и Московской области по данным спроси.дом.рф на октябрь 2026 года:
| Детей в семье | Ставка по новому договору | Максимальная сумма кредита |
|---|---|---|
| 1 | 12% годовых | до 12 млн руб. |
| 2 | 10% годовых | до 15 млн руб. |
| 3 | 8% годовых | до 18 млн руб. |
| 4 | 6% годовых | до 18 млн руб. |
| 5 и более | 4% годовых | до 18 млн руб. |
Ставку не выше 6% независимо от числа детей сохраняют для семьи с ребёнком до 6 лет, если она сама оплачивает половину цены жилья при заключении договора или в течение года после него, а также для семьи с ребёнком-инвалидом.
Для продавца это прямой расчёт: деньги от продажи старой квартиры как раз могут закрыть эту половину. По договорам с 1 октября 2026 года государство субсидирует ставку не дольше 15 лет, а по договорам, заключённым до 30 сентября 2026 года, весь срок кредита. Значит, нынешний кредит может быть выгоднее любого нового, и считать это надо до того, как выставлять квартиру.
Условный пример: семья с двумя детьми, кредит оформлен в 2024 году, после этого родился третий ребёнок. Право на новую семейную ипотеку у неё есть, а по таблице выше новая ставка в Москве будет 8%, если семья не оплатит половину цены сама. Если третьего ребёнка не было, второй льготный кредит семья не получит, и продажа ради расширения требует другого расчёта.
Материнский капитал и доли детей в такой квартире
Сама семейная ипотека не обязывает выделять детям доли. Это прямо сказано в разъяснении ДОМ.РФ: доли нужны, если на погашение кредита направили материнский капитал, или когда новое жильё покупают после продажи квартиры, в которой у ребёнка уже была доля.
В семейной ипотеке капитал используют часто: на первоначальный взнос или на погашение долга, как разрешает часть 6 статьи 10 закона № 256-ФЗ. Та же статья в части 4 обязывает оформить такое жильё в общую собственность родителей и детей. Если капитал ушёл на погашение кредита, шесть месяцев на оформление долей по правилам, утверждённым постановлением Правительства № 862, отсчитывают после полной выплаты кредита и снятия записи об ипотеке.
Для продажи это значит следующее. Пока кредит не закрыт, срок формально не наступил, но обязательство перед детьми уже есть, и его увидят банк покупателя и нотариус. Продать квартиру так, будто капитала не было, не выйдет.
По словам ДОМ.РФ, согласие банка на выделение долей в ипотечной квартире теперь не требуется, поэтому доли можно оформить до выхода на рынок и не ждать, пока покупатель погасит кредит. Как распределять доли, кто подписывает соглашение и как выстроить встречную покупку, подробно описано в статье о продаже квартиры с материнским капиталом.
Порядок, по которому мы работаем с такими квартирами, начинается с документов. Объявление выходит после проверки. Сначала проверяем, шёл ли капитал в эту квартиру, есть ли у детей доли в выписке из ЕГРН и что скажет банк. Всё, что может остановить покупателя или его банк, закрываем до первого показа.
Опека нужна, только если дети собственники
Разрешение органа опеки требуется на продажу доли ребёнка, а не на продажу квартиры, где он просто живёт. Пункт 2 статьи 37 Гражданского кодекса запрещает без предварительного разрешения опеки отчуждать имущество подопечного, и через статью 28 ГК это правило распространяется на сделки родителей с имуществом детей.
Нужна ли опека при продаже квартиры в семейной ипотеке?
Опека при продаже квартиры в семейной ипотеке нужна, если у детей есть доли в праве собственности: так бывает, когда в квартиру вложен материнский капитал или доли выделили добровольно. Если дети в квартире только зарегистрированы, разрешение не требуется, это прямо указано на mos.ru. Решение опека выдаёт письменно не позднее 15 дней с подачи заявления, а договор о продаже доли ребёнка удостоверяет нотариус.
На практике опека разрешает продажу, если ребёнок получает долю не меньше прежней в другой квартире. Поэтому семья, у которой дети уже собственники, продаёт и покупает в одной цепочке, и новая квартира подбирается заранее. Банк, который выдаёт новый кредит, захочет залог всей новой квартиры, включая долю ребёнка, и это обсуждают с опекой до задатка.
Порядок подачи заявления в Москве и области описан в статье о разрешении опеки на продажу квартиры, а проверка всей цепочки покупок в статье об альтернативной сделке.
Многодетным: сначала выплата 450 тысяч, потом продажа
Если с 1 января 2019 года по 31 декабря 2030 года в семье родился третий или следующий ребёнок, родитель-заёмщик вправе получить от государства погашение ипотеки. Это мера по закону № 157-ФЗ: выплата однократная, в размере долга, но не больше 450 тысяч рублей, кредитный договор должен быть заключён до 1 июля 2031 года. Семейная ипотека под эту меру подходит.
Для продавца в этой норме один практический вывод. Выплату перечисляют банку только по действующему кредиту. ДОМ.РФ в своей инструкции пишет прямо: если ипотека уже погашена, оснований для перечисления нет. Когда покупатель закрывает ваш долг на сделке, право по этому кредиту реализовать больше не получится.
Поэтому многодетная семья сначала подаёт заявление на выплату через Госуслуги или в банк, дожидается, пока ДОМ.РФ перечислит деньги и долг уменьшится, берёт новую справку об остатке долга и только потом подписывает задаток с покупателем. Сумма, которую покупатель переведёт банку, станет меньше, а семье после сделки достанется больше.
Продажа по шагам: от разговора с банком до чистой выписки
Схема сделки при семейной ипотеке такая же, как при любой ипотечной продаже. Разница в подготовительных шагах, которые касаются детей и господдержки.
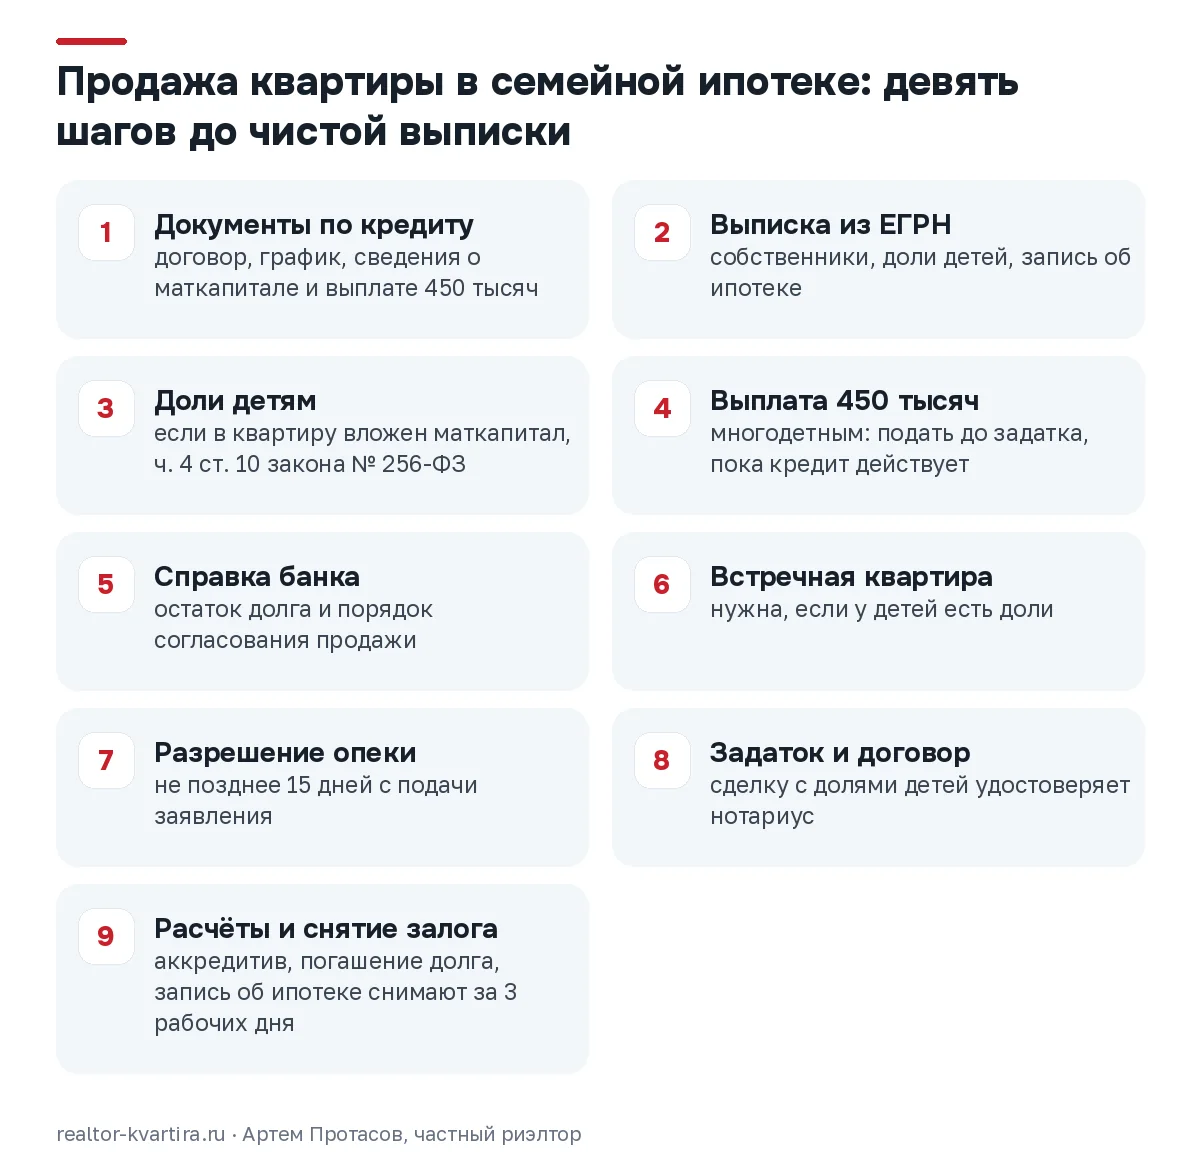
- Соберите документы по кредиту. Кредитный договор, график платежей, сведения о материнском капитале и о выплате 450 тысяч, если она была.
- Проверьте выписку из ЕГРН. В ней видно, кто собственники, есть ли доли детей и запись об ипотеке в пользу банка.
- Решите вопрос с долями детей. Если капитал вкладывали в квартиру, а доли не оформлены, их оформляют до продажи.
- Подайте на выплату 450 тысяч, если вы многодетная семья. До задатка и до досрочного погашения.
- Получите в банке справку об остатке долга и порядок согласования. Банк скажет, на какой счёт и каким способом покупатель вносит деньги.
- Подберите встречную квартиру, если у детей есть доли. Без неё опека разрешения обычно не даёт.
- Получите разрешение опеки. Оно выдаётся не позднее 15 дней с подачи заявления.
- Подпишите задаток и договор купли-продажи. Договор с долями детей удостоверяет нотариус.
- Расчёты и снятие залога. Покупатель вносит деньги на аккредитив, долг гасится, банк подаёт заявление, и Росреестр погашает запись об ипотеке в течение трёх рабочих дней после того, как заявление к нему поступило.
Если покупатель берёт ипотеку в другом банке, к сделке подключаются два банка, и сроки растягиваются. Пять схем такой продажи с рисками каждой, а также самостоятельная реализация по статье 37.1 закона об ипотеке, при которой банк за десять рабочих дней называет минимальную цену, разобраны в статье о продаже квартиры в ипотеке.
Покупатель с семейной ипотекой на вашу квартиру
Продавцы часто рассчитывают на покупателя, который тоже возьмёт семейную ипотеку. Для вторичного жилья это узкая возможность.
Семья с ребёнком до 6 лет может купить квартиру на вторичном рынке по семейной ипотеке только в городе, где строится не больше двух многоквартирных домов, и только в доме не старше 20 лет. В Москве строится намного больше, так что столичный покупатель вашей квартиры придёт с обычной ипотекой, сертификатом или своими деньгами. Для городов Московской области условие проверяют сервисом на сайте спроси.дом.рф.
Это влияет на цену и сроки. Покупатель с рыночной ставкой считает платёж иначе, чем вы когда-то, и торгуется жёстче. Цену поэтому считают по реальным сделкам в доме и районе, а не по тому, сколько квартира стоила при покупке с льготным кредитом.
Налог при продаже: срок владения и льгота для семей с детьми
Продажа квартиры в семейной ипотеке облагается налогом по общим правилам: важен срок владения и основание приобретения. Многие такие квартиры куплены недавно, поэтому вопрос налога встаёт почти всегда.
Для семей с двумя и более детьми есть отдельное освобождение по пункту 2.1 статьи 217.1 Налогового кодекса: налог не платят независимо от срока владения, если в срок куплено другое жильё большей площади или кадастровой стоимости, кадастровая стоимость проданного не выше 50 миллионов рублей и выполнены остальные условия этого пункта. Как проверить каждое условие, описано в статье о продаже единственного жилья и налоге.
Частые вопросы
Нужно ли согласие банка, чтобы выделить доли детям до продажи?
По разъяснению ДОМ.РФ на сайте спроси.дом.рф, согласие банка-залогодержателя на выделение долей детям в ипотечной квартире больше не требуется. Доли можно оформить на этапе выплат по кредиту. Согласие банка понадобится позже, на саму продажу заложенной квартиры, если кредит к тому моменту не погашен.
Можно ли получить 450 тысяч, если квартиру уже продали?
По проданной квартире, кредит за которую погашен на сделке, выплату не получить: ДОМ.РФ перечисляет её только в счёт действующей ипотеки. Если семья берёт новую ипотеку на следующую квартиру до 1 июля 2031 года и право на выплату ещё не использовано, его можно реализовать по новому кредиту.
Можно ли досрочно погасить семейную ипотеку и продать квартиру без банка?
Можно, если есть свои деньги или краткосрочный заём на остаток долга. После погашения банк подаёт заявление, запись об ипотеке снимается, и квартира продаётся как обычная. Перед этим проверьте две вещи: не теряете ли вы выплату 450 тысяч и не наступает ли срок оформления долей детям.
Сохранится ли ставка, если продать квартиру и сразу купить другую в том же банке?
Ставка по семейной ипотеке относится к кредиту на конкретную квартиру, и при продаже этот кредит закрывается. Новый кредит на другую квартиру оформляется по условиям программы на дату договора и только при праве на повторное участие. Условия замены залога без закрытия кредита уточняйте в своём банке письменно.
Несколько сложностей сразу: повод позвать риэлтора
Если доли детям не выделялись, капитала не было, а новую квартиру семья покупает без кредита, продажа почти не отличается от обычной ипотечной: согласовать с банком, принять деньги покупателя через аккредитив, проверить выписку. Это реально пройти самостоятельно.
Сложнее, когда сходится сразу несколько вопросов: доли детей, разрешение опеки, выплата многодетным и встречная покупка с новым кредитом без права на вторую семейную ипотеку. Каждый шаг тянет за собой срок, и сорвать сделку может любой из них.
В моей практике сделки с материнским капиталом и запутанными документами начинались с одного и того же: с разбора документов и дат до объявления. Пока квартира продаётся, мы каждую неделю даём собственнику отчёт о звонках и показах, чтобы решения о цене принимались по фактам. Как мы ведём такие продажи, описано на странице продажи ипотечной квартиры.
Нормы приведены по состоянию на 29.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Продажа доли в квартире: как продать свою долю и не получить иск