Наследник не платит НДФЛ с продажи квартиры, если с даты смерти наследодателя до регистрации перехода права к покупателю прошло три года и больше. При продаже раньше налог считают с цены договора за минусом 1 млн рублей или за минусом того, что за квартиру когда-то заплатил сам наследодатель, если сохранились его договор и платёжные бумаги. Для дорогой квартиры разница между этими двумя способами измеряется сотнями тысяч рублей.
Само наследство налогом не облагается: доход «в порядке наследования» освобождён пунктом 18 статьи 217 НК РФ. Налог возникает только при продаже, и всё зависит от трёх фактов: даты смерти, документов о покупке у прежнего владельца и того, какая часть квартиры досталась каждому наследнику.
Три года отсчитывают со дня открытия наследства
Минимальный срок владения для квартиры, полученной в порядке наследования, три года (подпункт 1 пункта 3 статьи 217.1 НК РФ). Пятилетний срок из пункта 4 той же статьи к наследникам не относится. Закон не делит наследство на полученное по завещанию и по закону, поэтому квартира по завещанию продаётся без налога в тот же срок, что и доставшаяся родственникам без завещания.
Отсчёт идёт от дня открытия наследства, то есть от даты смерти. ФНС прямо пишет, что «право собственности на имущество возникает у наследника со дня открытия наследства». Свидетельство нотариуса и запись в ЕГРН появляются позже, но срок они не сдвигают. Сколько лет квартирой владел сам наследодатель, для наследника значения не имеет: ФНС в публикации от 11.03.2025 указывает, что «давность приобретения наследодателем данной квартиры значения не имеет».
Условный пример: мать умерла 20 мая 2025 года, свидетельство дочь получила в декабре 2025-го, право зарегистрировано в январе 2026-го. Без налога квартиру можно продать, если переход права к покупателю зарегистрирован после 20 мая 2028 года. Дата подписания договора здесь вторична, считают по дате регистрации у покупателя. Если договор подписан в апреле 2028-го, а Росреестр внёс запись в июне, срок соблюдён.
Какой налог при продаже квартиры по наследству?
Налог при продаже квартиры по наследству равен НДФЛ с дохода от продажи, если с даты смерти наследодателя прошло меньше трёх лет. Для налогового резидента ставка 13% с базы до 2,4 млн рублей за год и 15% с суммы сверх неё. Базу уменьшают на вычет 1 млн рублей или на подтверждённые расходы наследодателя на покупку. После трёх лет налога нет.
Раньше трёх лет доход уменьшают на миллион или на расходы наследодателя
Если ждать трёх лет нельзя, налог считают по общим правилам статьи 220 НК РФ. Наследник выбирает один из двух способов уменьшить доход, сложить их нельзя:
- имущественный вычет до 1 000 000 рублей в целом за год на все проданное за год жильё (подпункт 1 пункта 2 статьи 220);
- документально подтверждённые расходы на приобретение квартиры (подпункт 2 того же пункта).
У наследника собственных расходов на покупку нет, он квартиру не покупал.
Поэтому в подпункт 2 добавлен отдельный абзац: если при получении наследства налог не взимался, при продаже «учитываются также документально подтвержденные расходы наследодателя (дарителя) на приобретение» этого имущества, при условии что сам наследодатель эти расходы для налога не использовал.
Это правило ввёл Федеральный закон от 29.09.2019 № 325-ФЗ. ФНС в письме от 10.04.2020 № БС-4-11/6106@ пояснила, что оно действует для доходов начиная с 2019 года. До этого наследнику оставался только миллион.
Можно ли учесть расходы наследодателя при продаже?
Расходы наследодателя при продаже унаследованной квартиры учитывают, если он купил её за деньги и сохранились документы о покупке и оплате. Доход наследника уменьшают на сумму из этих документов вместо вычета 1 млн рублей. Условие одно: сам наследодатель не учитывал эти расходы в целях налогообложения. Правило действует для доходов с 2019 года.
Какие бумаги наследодателя подходят
Расходы принимаются только по документам. Налоговая проверяет две вещи: что квартира куплена и что деньги действительно заплачены.
| Документ | Что подтверждает | Где искать, если потерян |
|---|---|---|
| Договор купли-продажи или договор участия в долевом строительстве | Цену покупки и то, что квартиру купил наследодатель | Дело правоустанавливающих документов в Росреестре, архив нотариуса, если договор удостоверялся |
| Расписка продавца, платёжное поручение, выписка банка, аккредитив | Факт оплаты и сумму | Банк наследодателя, справка о закрытом аккредитиве |
| Акт приёма-передачи (для новостройки) | Передачу квартиры наследодателю; оплату подтверждают платёжные документы по ДДУ | Застройщик или управляющая компания |
| Свидетельство о праве на наследство | Что квартира получена в порядке наследования | Нотариус, который вёл наследственное дело |
Расходов наследодателя нет, когда он сам ничего не платил за квартиру: получил её при приватизации, в дар или тоже по наследству.
В письме ФНС 2020 года разобран именно такой случай: квартира досталась наследодателю по договору дарения, поэтому учесть расходы наследник не вправе. Тогда остаётся вычет 1 млн рублей. В норме речь идёт о расходах на приобретение, поэтому ремонт, который делал наследник после смерти родителя, по её тексту в эту сумму не входит.
Условный расчёт: продать сейчас или дождаться трёх лет
Цифры ниже условные, ставки по статье 224 НК РФ: 13% с базы до 2,4 млн рублей за год, свыше 312 тыс. рублей плюс 15% с превышения. С 2025 года доходы от продажи имущества облагаются именно по такой прогрессивной шкале.
Условный пример: дочь унаследовала квартиру в Подмосковье после смерти матери 20 мая 2025 года. Мать купила её в 2011 году за 2,8 млн рублей, и её договор с распиской продавца лежит в семейной папке. Покупатель готов заплатить 9 млн рублей в 2026 году.
| Вариант | Облагаемая база | Налог |
|---|---|---|
| Продажа в 2026 году, вычет 1 млн | 9 − 1 = 8 млн | 312 тыс. + 5,6 млн × 15% = 1 152 тыс. |
| Продажа в 2026 году, расходы матери 2,8 млн | 9 − 2,8 = 6,2 млн | 312 тыс. + 3,8 млн × 15% = 882 тыс. |
| Регистрация перехода права после 20 мая 2028 года | Доход освобождён | 0 |
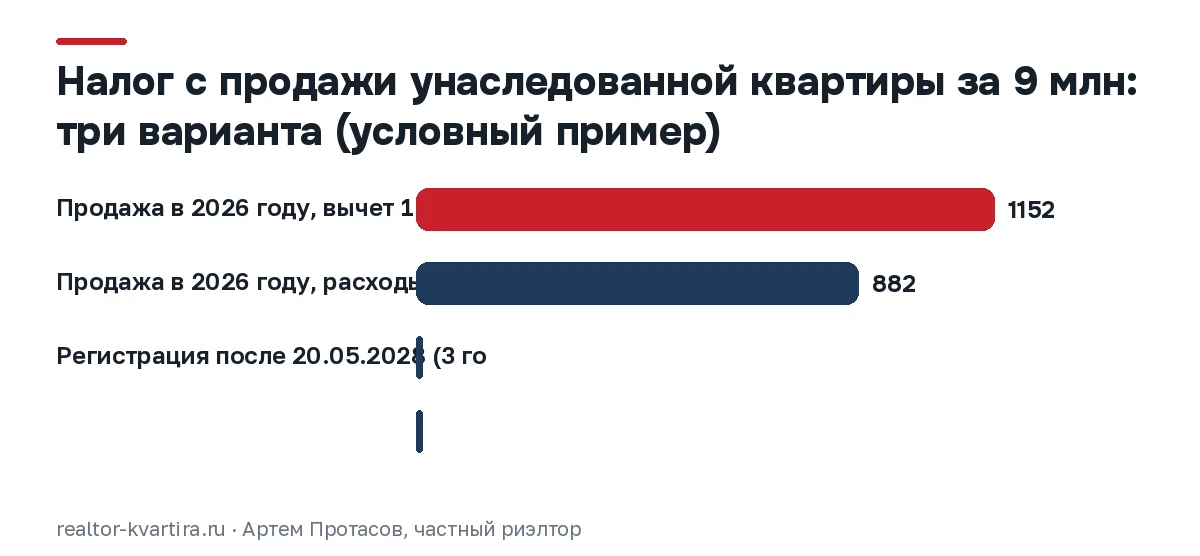
Договор матери в этом примере экономит 270 тыс. рублей. Ожидание до третьей годовщины смерти убирает налог целиком. Решение зависит от того, сколько осталось ждать и что обходится дороже: налог или ещё год-два содержания пустой квартиры вместе с риском, что выгодный покупатель уйдёт.
Второй условный пример, для квартиры дешевле: сын продаёт унаследованную однокомнатную квартиру за 4,5 млн рублей, отец купил её за 3 млн. С расходами база 1,5 млн, налог 195 тыс. рублей. С вычетом 1 млн база 3,5 млн, налог 312 тыс. + 1,1 млн × 15% = 477 тыс. рублей. Даже на скромной сумме бумаги отца уменьшают налог больше чем вдвое.
Есть и нижняя граница. Если цена в договоре меньше 70% кадастровой стоимости квартиры на 1 января года регистрации перехода права, доходом считают кадастровую стоимость, умноженную на 0,7 (пункт 2 статьи 214.10 НК РФ). Как проверить кадастровую стоимость и что делать, если она завышена, разобрано в статье о кадастровой стоимости при продаже.
Доля по наследству: у каждого наследника свой расчёт
Когда квартира досталась нескольким наследникам, каждый продаёт свою долю и отвечает за свой налог. Срок три года для всех считается от одной даты смерти, поэтому у братьев и сестёр, принявших наследство после одного родителя, он истекает одновременно.
Если квартиру продают целиком по одному договору, вычет 1 млн рублей не умножается на число наследников. По подпункту 3 пункта 2 статьи 220 он «распределяется между совладельцами этого имущества пропорционально их доле». Двое наследников по 1/2 получают по 500 тыс. рублей. Расходы наследодателя логично относить к доле так же, по её размеру, но этот расчёт до подачи деклараций сверьте с инспекцией.
Условный пример: брат и сестра унаследовали по 1/2 квартиры после отца и продают её за 12 млн рублей одним договором. У каждого доход 6 млн.
С вычетом по 500 тыс. база 5,5 млн, налог 312 тыс. + 3,1 млн × 15% = 777 тыс. рублей на каждого. Если отец купил квартиру за 4 млн и документы есть, на каждую половину приходится 2 млн расходов: база 4 млн, налог 312 тыс. + 1,6 млн × 15% = 552 тыс. рублей.
Отдельный случай складывается в семье, где квартиру покупали супруги в браке. По статье 1150 ГК РФ переживший супруг сохраняет свою часть совместно нажитого, в наследство входит только доля умершего.
Для вдовы, которая была совладелицей по браку, Минфин в письмах от 29.04.2016 № 03-04-05/25415 и от 06.09.2022 № 03-04-05/86700 считает срок владения всей квартирой с даты её покупки в браке, а дату перехода доли умершего не учитывает. Поэтому, если квартира куплена давно, налога может не быть вовсе. Позицию по своей ситуации надёжнее подтвердить письменным запросом в инспекцию до сделки.
Подробнее о продаже долей и о том, как меняется вычет при отдельных договорах на каждую долю, рассказано в статье о налоге при продаже доли.
Налога нет в трёх ситуациях
Когда не платить налог с продажи унаследованной квартиры?
Налог с продажи унаследованной квартиры не платят, если переход права к покупателю зарегистрирован через три года и больше после смерти наследодателя. До этого срока налога не будет, когда цена продажи не больше 1 млн рублей или не больше подтверждённых расходов наследодателя на покупку. Если цена не больше 1 млн рублей и других продаж жилья за год не было, декларацию можно не подавать (пункт 4 статьи 229 НК РФ). С расходами наследодателя декларацию с копиями его документов подают обязательно.
Проверить себя можно по короткому списку:
- дата смерти по свидетельству о смерти и дата, когда планируется регистрация у покупателя;
- договор покупки квартиры наследодателем и бумаги об оплате;
- цена будущего договора и 70% кадастровой стоимости на 1 января года сделки;
- другие продажи жилья в том же году, потому что миллион вычета один на все объекты;
- доли и супружеская часть, если наследников несколько.
Декларацию подают до 30 апреля, налог платят до 15 июля
Покупатель налог за продавца не удерживает. По статье 228 НК РФ наследник, продавший квартиру раньше трёх лет, сам считает налог и подаёт декларацию.
- До сделки соберите документы: свидетельство о праве на наследство, свидетельство о смерти, договор покупки наследодателя и бумаги об оплате.
- После регистрации перехода права сохраните договор купли-продажи и подтверждение получения денег.
- До 30 апреля следующего года подайте декларацию 3-НДФЛ в инспекцию по месту учёта, приложите копии документов о расходах наследодателя или заявите вычет 1 млн.
- До 15 июля того же года уплатите налог.
- Если наследников несколько, каждый подаёт свою декларацию на свою долю.
Бумаги наследодателя ищут до объявления
Порядок, по которому мы работаем с наследственной квартирой: сначала документы, потом цена. На первой встрече смотрим квартиру и папку с бумагами, считаем дату, после которой налога не будет, и оба варианта расчёта, если продавать раньше. План остаётся у собственника, даже если он решит продавать сам.
Договор покупки двадцатилетней давности часто лежит у родственников или в коробке на антресолях. Если его нет, копию можно запросить из дела правоустанавливающих документов в Росреестре, а сведения о платеже поискать в банке наследодателя. На это уходят недели, поэтому начинают до выхода на рынок. Задаток и дата сделки, назначенные до поиска бумаг, оставляют наследника перед выбором: платить налог с миллионным вычетом или переносить регистрацию и рисковать покупателем.
С датой регистрации работают так же. Если до третьей годовщины смерти осталось два-три месяца, выход на рынок и показы можно начать заранее, а в договоре задатка записать дату основного договора после этой годовщины. Покупателя об этом предупреждают сразу, чтобы его банк и его собственная продажа успели под этот график. Общий порядок продажи квартиры после наследства описан на странице продажи наследственной квартиры.
Частые вопросы
Платят ли налог при получении квартиры по наследству?
Налог при получении квартиры по наследству не платят: доходы от физических лиц в порядке наследования освобождены от НДФЛ пунктом 18 статьи 217 НК РФ. Освобождение действует для наследства от любых физических лиц, не только от близких родственников. Обязанность по налогу возникает позже и только при продаже квартиры раньше трёх лет со дня смерти наследодателя.
Если за год продать две унаследованные квартиры, вычет удваивается?
Вычет при продаже двух унаследованных квартир в одном году не удваивается: 1 млн рублей дают «в целом» за налоговый период на всё проданное жильё. По каждой квартире можно выбрать свой способ. По одной заявляют подтверждённые расходы наследодателя, по другой оставшийся миллион вычета, если документов о покупке нет.
Квартира по завещанию облагается иначе, чем по закону?
Квартира по завещанию облагается при продаже так же, как полученная по закону. Статья 217.1 НК РФ говорит о праве, полученном в порядке наследования, и не различает основания. Срок три года считают от даты смерти, а расходы наследодателя на покупку учитывают одинаково для наследника по завещанию и для родственника без завещания.
Дата смерти и папка с договорами решают больше, чем цена
Для наследственной квартиры расчёт налога сводится к трём числам: сколько дней осталось до третьей годовщины смерти, сколько наследодатель заплатил по документам и какая доля у каждого наследника. Если до трёх лет осталось меньше полугода, перенос регистрации часто обходится дешевле налога даже с расходами наследодателя.
Если ждать долго, ищут договор и платёжки наследодателя: с ними налог меньше, чем с миллионным вычетом. Продавать самостоятельно разумно, когда наследник один, бумаги на руках и срок прошёл. Несколько наследников, супружеская доля, утерянные договоры и покупатель с ипотекой требуют расчёта и графика сделки до задатка.
Ставки, сроки подачи декларации и правила для других оснований собраны в статье о налоге с продажи квартиры, а юридическая сторона продажи после наследства, включая других наследников, в статье о продаже квартиры по наследству. Подробное сравнение миллиона и расходов есть в статье о вычете при продаже квартиры.
Нормы приведены по состоянию на 29.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Продажа единственного жилья: когда хватает 3 лет и как это подтвердить