Подаренную квартиру продают без НДФЛ через 3 года владения, если её подарил член семьи или близкий родственник: супруг, родитель, ребёнок, дедушка, бабушка, внук, брат или сестра. Подарок от любого другого человека освобождается от налога через 5 лет, а через 3 года — только если другого жилья у продавца нет. Продавать раньше закон не запрещает, но тогда с дохода от продажи платят налог 13% или 15%.
Второе отличие менее заметно. Если квартиру подарил не родственник из этого списка, налог платят дважды: сначала с самого подарка по кадастровой стоимости, потом с продажи, если она случилась раньше срока. Зато уплаченный при дарении налог потом уменьшает налог с продажи. Ниже оба случая разобраны на условных цифрах.
Срок без налога зависит от того, кто подарил квартиру
Трёхлетний срок для подарка закреплён в подпункте 1 пункта 3 статьи 217.1 НК РФ: квартира получена «по договору дарения от физического лица, признаваемого членом семьи и (или) близким родственником» по Семейному кодексу. Для всех остальных дарителей действует пункт 4 той же статьи: «минимальный предельный срок владения объектом недвижимого имущества составляет пять лет».
Круг родственников закрытый. Статья 14 СК РФ называет близкими родственниками родителей и детей, дедушку, бабушку и внуков, полнородных и неполнородных братьев и сестёр. Пункт 18.1 статьи 217 НК РФ добавляет к ним супругов, а также усыновителей с усыновлёнными. Тётя, дядя, племянник, двоюродная сестра, отчим, тёща или свекровь в этот список не входят, хотя в жизни их считают близкими людьми.
| Кто подарил квартиру | Налог при получении подарка | Срок владения без налога при продаже |
|---|---|---|
| Супруг, родитель, ребёнок | нет | 3 года |
| Дедушка, бабушка, внук, внучка | нет | 3 года |
| Брат или сестра, в том числе с одним общим родителем | нет | 3 года |
| Усыновитель или усыновлённый | нет | 3 года |
| Тётя, дядя, племянник, двоюродные родственники | 13% или 15% с кадастровой стоимости | 5 лет (3 года, если другого жилья нет) |
| Отчим, мачеха, тёща, свёкор, зять, невестка | 13% или 15% с кадастровой стоимости | 5 лет (3 года, если другого жилья нет) |
| Гражданский супруг без регистрации брака, друг, знакомый | 13% или 15% с кадастровой стоимости | 5 лет (3 года, если другого жилья нет) |
Родство подтверждают документами: свидетельствами о рождении, о браке, об усыновлении. Для внука это цепочка из двух свидетельств о рождении, для единокровного брата тоже две бумаги с общим родителем. Их собирают заранее: от них зависит, какой срок указывать в расчёте.
Через сколько можно продать подаренную квартиру без налога?
Подаренную квартиру можно продать без налога через 3 года, если даритель входит в круг членов семьи и близких родственников по Семейному кодексу: супруг, родители, дети, дедушка, бабушка, внуки, братья и сестры. Если квартиру подарил другой человек, срок 5 лет. Срок отсчитывают от регистрации вашего права в ЕГРН до регистрации права покупателя. Продать раньше можно, но с уплатой налога.
Отсчёт идёт от записи в ЕГРН на ваше имя
Право собственности на квартиру по договору дарения возникает не в день подписания договора. Пункт 2 статьи 8.1 ГК РФ связывает его с моментом, когда запись внесена в государственный реестр. Начало срока владения видно в выписке из ЕГРН, в строке о дате государственной регистрации права.
Конец срока тоже определяет запись в реестре, только уже на покупателя. Условный пример: мать подарила дочери квартиру, право дочери зарегистрировано 14 марта 2025 года. Без налога продажа пройдёт, если право покупателя зарегистрируют не раньше 14 марта 2028 года; надёжнее заложить запас в несколько дней. Договор можно подписать в феврале 2028-го, но если Росреестр внесёт запись в начале марта, срок не соблюдён и налог придётся считать.
Сколько лет квартирой владел сам даритель, на срок одаряемого не влияет. Мать могла владеть квартирой двадцать лет, у дочери отсчёт всё равно начинается с её собственной записи. Этим подарок отличается от наследства, где срок считают с даты смерти, подробнее о нём в статье про налог с продажи квартиры по наследству.

Подарок от неродственника облагается дважды
Когда даритель не входит в список из таблицы, налог возникает уже в момент получения квартиры. По пункту 6 статьи 214.10 НК РФ доход одаряемого принимают равным кадастровой стоимости из ЕГРН, которая применяется с 1 января года регистрации перехода права. Если подарили долю, доходом считают соответствующую часть кадастровой стоимости. Цену, которую вписали в договор, и рыночную оценку для этого налога не используют.
Налог с подарка одаряемый декларирует сам. По подпункту 7 пункта 1 статьи 228 НК РФ доход в порядке дарения от физических лиц, кроме освобождённых родственников, указывают в декларации 3-НДФЛ. Её подают до 30 апреля следующего года, налог платят до 15 июля. Если декларации нет, налоговая сама рассчитает сумму по имеющимся у неё сведениям (абзац 4 пункта 6 статьи 214.10).
Ставка общая для подарков и продаж имущества. Подпункт 1 пункта 6 статьи 210 НК РФ объединяет в одну налоговую базу доходы от продажи имущества и стоимость имущества, полученного в дар. Для налогового резидента по пункту 1.1 статьи 224 это 13% с суммы до 2,4 млн рублей за год и 312 тыс. рублей плюс 15% с превышения.
Потом наступает продажа. Если она случилась раньше пяти лет, налог платят второй раз, но уже с меньшей суммы. Подпункт 2 пункта 2 статьи 220 НК РФ даёт право уменьшить доход от продажи имущества, полученного по договору дарения, на «величину документально подтвержденных расходов в виде сумм, с которых был исчислен и уплачен налог». Иначе говоря, кадастровая стоимость, с которой вы заплатили налог при дарении, работает как цена покупки.
Какой налог при продаже подаренной квартиры?
Налог при продаже подаренной квартиры равен 13% с дохода до 2,4 млн рублей за год и 15% с суммы сверх этого, если срок владения не прошёл. Срок 3 года для подарка от близкого родственника и 5 лет для остальных. Доход уменьшают на вычет 1 млн рублей либо на расходы: покупку квартиры дарителем или сумму, с которой одаряемый заплатил налог при дарении.
Условный расчёт: квартира от тёти продана через два года
Условный пример: тётя подарила племяннице квартиру в 2025 году, кадастровая стоимость на 1 января 2025 года 9 млн рублей. У племянницы есть другое жильё, поэтому срок 5 лет. В 2027 году она продаёт квартиру за 12 млн рублей. Цена выше 70% кадастровой стоимости, так что налог считают от цены договора.
| Этап | Налоговая база | Налог |
|---|---|---|
| Получение подарка, 2025 год | 9 млн (кадастровая стоимость) | 1 302 000 руб. |
| Продажа в 2027 году, вычет 1 млн | 11 млн | 1 602 000 руб. |
| Продажа в 2027 году, расход 9 млн (сумма, с которой уплачен налог) | 3 млн | 402 000 руб. |
| Продажа после 5 лет владения | доход освобождён | 0 |
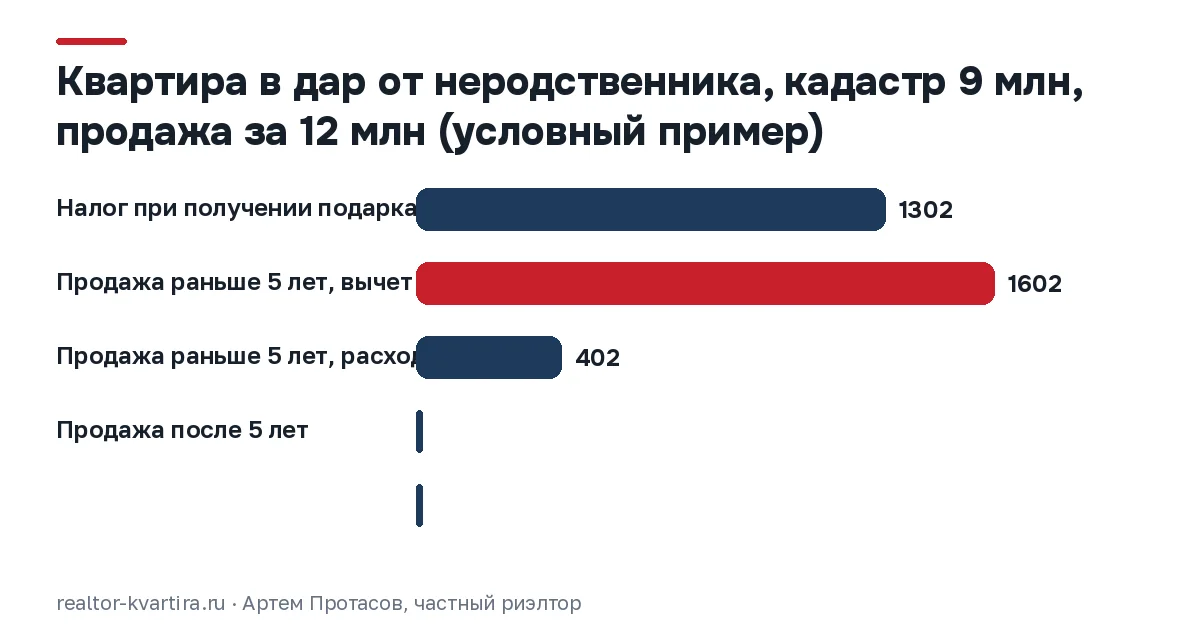
Налог с подарка складывается из 312 000 рублей за первые 2,4 млн и 990 000 рублей, то есть 15% с оставшихся 6,6 млн. С продажи при расходе 9 млн база 3 млн: 312 000 плюс 15% с 0,6 млн. Вычет 1 млн здесь в четыре раза хуже, поэтому в декларации о продаже заявляют расходы и прикладывают документы о налоге с подарка.
Вместе подарок и ранняя продажа обойдутся племяннице в 1 704 000 рублей. Если дождаться пяти лет, останется только налог с подарка, он уже уплачен и не возвращается. Разница между продажей в 2027 году и после срока составит 402 000 рублей, и эту цифру сравнивают с тем, во что обходится ожидание: платежи за квартиру, риск падения цены, планы на деньги.
Подарок и продажа в одном календарном году складываются в одну базу. При тех же цифрах база за год составит 12 млн, налог 1 752 000 рублей, на 48 000 больше, чем при разнесении на два года. Причина в прогрессивной шкале: порог 2,4 млн за год применяют один раз. Для дорогой квартиры перенос регистрации продажи на январь иногда меняет сумму заметнее, чем торг с покупателем.
Подтверждением расхода служат декларация 3-НДФЛ за год дарения и документы об уплате налога. В расход берут ровно ту сумму, с которой налог был исчислен и уплачен, даже если с тех пор кадастровую стоимость пересчитали.
Подарок от родителей: в расчёт идут расходы дарителя
Близкий родственник дарит без налога, и сумма «с которой уплачен налог» у одаряемого отсутствует. Для этого случая подпункт 2 пункта 2 статьи 220 НК РФ даёт другой инструмент: если при дарении налог не взимался по пункту 18.1 статьи 217, при продаже «учитываются также документально подтвержденные расходы наследодателя (дарителя) на приобретение» квартиры. Условие одно: даритель сам не учитывал эти расходы для налога.
Условный пример: мать купила квартиру в 2015 году за 6 млн рублей, сохранились договор с банковскими документами. В марте 2025 года она подарила квартиру дочери, в 2026 году дочь продаёт её за 11 млн рублей, то есть раньше трёх лет. С вычетом 1 млн база составит 10 млн, налог 1 452 000 рублей. С расходами матери база 5 млн, налог 702 000 рублей. Договор 2015 года экономит 750 000 рублей.
Расходов дарителя нет, если он сам получил квартиру бесплатно: по приватизации, по наследству или в подарок. Тогда остаётся вычет 1 млн, а он для московской квартиры почти не снижает налог. В такой ситуации разумнее считать, сколько месяцев осталось до трёх лет, и строить продажу от этой даты. Как сравнить оба способа уменьшить доход, разобрано в статье о вычете при продаже квартиры.
Можно ли уменьшить налог при продаже подаренной квартиры?
Налог при продаже подаренной квартиры уменьшают тремя законными способами. Первый: вычет 1 млн рублей. Второй: расходы дарителя на покупку, если подарил близкий родственник и сохранились договор и платёжные документы. Третий: сумма, с которой одаряемый заплатил налог при дарении от неродственника. Выбирают один вариант из трёх. Налога нет совсем, если регистрацию продажи провести после 3 или 5 лет владения.
Единственное жильё и семьи с детьми сокращают срок
Пятилетний срок для подарка от неродственника превращается в трёхлетний, если на дату регистрации перехода права к покупателю у продавца нет другого жилья или доли в нём. Это условие подпункта 4 пункта 3 статьи 217.1 НК РФ. Учитывается и совместная собственность супругов, а квартира, купленная в течение 90 дней до продажи, не мешает. Как проверить это условие по выпискам, разобрано в статье о продаже единственного жилья.
Пункт 2.1 той же статьи освобождает от налога без всякого срока семьи, где у продавца или его супруга двое и больше детей, если в год продажи или до 30 апреля следующего года куплено жильё больше проданного и соблюдены остальные условия нормы. Одно из них касается стоимости: кадастровая стоимость проданного жилья не больше 50 млн рублей. Полный перечень условий приведён в разборе про налог с продажи квартиры, для подаренной квартиры он такой же.
Кадастровая стоимость ограничивает налоговую цену снизу
Для подаренной квартиры действует то же правило, что и для купленной: если цена в договоре ниже 70% кадастровой стоимости на 1 января года продажи, налог считают от 0,7 кадастровой стоимости (пункт 2 статьи 214.10 НК РФ). Скидка покупателю ниже этого порога налог не уменьшает. Как это выглядит на цифрах, показано в статье о продаже ниже кадастровой стоимости.
У одаряемого от неродственника кадастровая стоимость участвует в расчёте дважды: как доход при дарении и как расход при продаже. Если за годы владения её пересмотрели, в расход идёт старая сумма, с которой уплачен налог, а нижнюю границу цены продажи считают по новой.
Документы для расчёта собирают до объявления
Порядок, по которому мы работаем с подаренной квартирой, начинается с документов, а не с объявления. Налог продавца не волнует покупателя напрямую, но от него зависят дата сделки, цена, ниже которой собственник не опустится, и готовность ждать регистрации. Всё это решают до первого показа.
- Выписка из ЕГРН с датой регистрации вашего права: от неё считают 3 или 5 лет.
- Договор дарения: в нём назван даритель, от него зависит срок.
- Свидетельства о рождении, браке или усыновлении, если даритель родственник.
- Договор покупки квартиры дарителем и документы об оплате, если подарил близкий родственник.
- Декларация 3-НДФЛ за год дарения и подтверждение уплаты налога, если подарил неродственник.
- Выписка о ваших объектах недвижимости, если рассчитываете на трёхлетний срок для единственного жилья.
- Кадастровая стоимость на 1 января года продажи: от неё зависит нижняя граница цены для налога.
Покупатель и его банк тоже смотрят на основание права. Когда дарение недавнее, на показах спрашивают о дарителе и о причине продажи, и спокойный ответ с документами на руках снимает лишние сомнения. На первой встрече мы смотрим квартиру и бумаги, считаем налог по датам и составляем план продажи, который остаётся у собственника.
Частые вопросы
Квартиру подарил муж: какой срок для продажи без налога?
Квартиру, подаренную мужем или женой, продают без налога через 3 года. Супруги входят в круг членов семьи, которых называет пункт 18.1 статьи 217 НК РФ, поэтому налога при дарении нет, а минимальный срок владения сокращённый. Срок считают с даты регистрации права одаряемого супруга в ЕГРН.
Тётя подарила квартиру: платить ли налог сразу?
Квартира, подаренная тётей, облагается налогом в год регистрации подарка, потому что тётя не относится к близким родственникам по статье 14 СК РФ. Доход равен кадастровой стоимости, ставка 13% до 2,4 млн рублей за год и 15% сверх. Срок для декларации 3-НДФЛ истекает 30 апреля следующего года, для уплаты налога 15 июля.
Нужна ли декларация, если подаренная квартира продана после срока?
Декларация при продаже подаренной квартиры после 3 или 5 лет владения не нужна. Пункт 4 статьи 229 НК РФ разрешает не указывать в декларации доходы, которые не облагаются налогом, а доход после минимального срока освобождён статьёй 217.1. Если срок не прошёл, декларацию подают до 30 апреля года, следующего за продажей, даже когда налог с учётом расходов равен нулю.
Подарили долю в квартире: как считают налог при её продаже?
Доля, подаренная близким родственником, продаётся без налога через 3 года, от других людей через 5 лет, так же как целая квартира. При дарении от неродственника доходом считают часть кадастровой стоимости, равную доле. Вычет при продаже доли зависит от того, продаётся она отдельно или вместе с другими долями, подробности в статье о налоге при продаже доли.
Продажу подаренной квартиры откладывают ради срока
Решение строят от трёх дат и одной бумаги: даты регистрации вашего права, даты, когда истекут 3 или 5 лет, ожидаемой даты регистрации продажи и договора покупки дарителя. Если до срока осталось несколько месяцев, а налог исчисляется сотнями тысяч рублей, разумнее готовить квартиру и документы сейчас, а регистрацию перехода права ставить после срока. Если до срока годы, считают оба варианта расходов и выбирают меньший налог.
Продавать самому сложнее, когда подарок получен от неродственника недавно, налог с подарка ещё не уплачен или продажа совпадает со встречной покупкой. Тогда ошибка в одной дате переносит налог в другой год или лишает сокращённого срока. Если ситуация похожа, план продажи с расчётом налога можно составить с нами до первого показа, а условия сделки посмотреть на странице продажи квартиры с риэлтором.
Нормы приведены по состоянию на 29.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Налог с продажи квартиры: когда платить и как посчитать