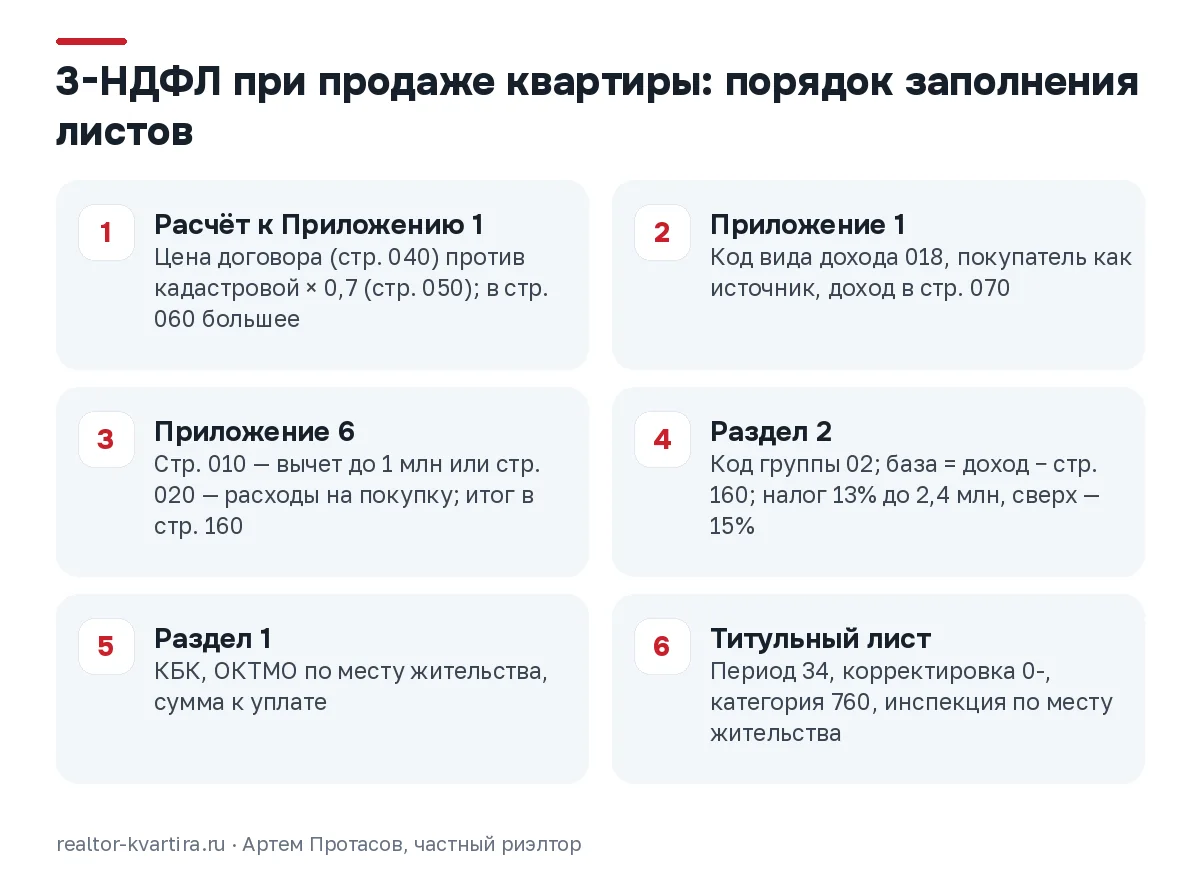
При продаже квартиры, которая была в собственности меньше 3 или 5 лет, в 3-НДФЛ заполняют шесть частей: расчёт к Приложению 1, Приложение 1, Приложение 6, Раздел 2, Раздел 1 и титульный лист. Удобнее идти именно в таком порядке, от цифр к итогу. Код вида дохода для продажи квартиры резидентом 018, код группы доходов 02, а в Приложении 6 выбирают одно из двух: вычет до 1 млн рублей или расходы на покупку.
Ниже каждая часть разобрана по строкам на одном условном примере, с двумя вариантами вычета и с ошибками, из-за которых налоговая присылает требование пояснений. Форма описана по приказу ФНС от 20.10.2025 № ЕД-7-11/913@ в редакции от 25.05.2026: по ней подают декларацию за 2025 год.
Сначала проверьте, нужна ли вам эта инструкция
Декларацию по продаже заполняют, только если квартира была в собственности меньше минимального срока. Срок равен 3 годам для наследства и дарения от близкого родственника, приватизации, ренты и единственного жилья, в остальных случаях он равен 5 годам (ст. 217.1 НК РФ). Если срок прошёл, доход освобождён, и в расчёт к Приложению 1 такую квартиру не включают: это прямо записано в пункте 100 порядка заполнения. Как считается срок владения и какой из двух сроков ваш, разобрано в статье о налоге с продажи квартиры.
Перед тем как открыть форму, соберите пять бумаг. Без них любая строка превращается в догадку.
- Договор купли-продажи проданной квартиры: из него берут цену (строка 040 расчёта).
- Выписку из ЕГРН или сведения о кадастровой стоимости на 1 января года, когда зарегистрирован переход права к покупателю.
- Кадастровый номер квартиры (есть в выписке и в договоре).
- ФИО и ИНН покупателя, если ИНН известен.
- Договор, по которому вы когда-то купили эту квартиру, и документы об оплате: платёжные поручения, банковские выписки, расписки продавца. Они нужны, если вы будете уменьшать доход на расходы.
Год продажи определяет год декларации. Квартира, переход права на которую зарегистрирован в 2025 году, попадает в декларацию за 2025 год по действующей форме. Если сделка прошла в 2026 году, декларацию будете подавать в 2027-м: форму за 2026 год проверьте на nalog.gov.ru перед заполнением: если ФНС утвердит новую, номера строк и коды могут сдвинуться.
Порядок заполнения: от расчёта к титульному листу
Шесть частей декларации связаны между собой: цифра из одной переносится в другую. Если заполнять их подряд, как они сшиты в бланке, придётся возвращаться назад. Удобный порядок такой.
- Расчёт к Приложению 1: определяют доход для налога по каждой проданной квартире.
- Приложение 1: записывают доход по коду 018 и покупателя как источник дохода.
- Приложение 6: выбирают вычет 1 млн или расходы на покупку.
- Раздел 2: считают налоговую базу и налог по группе доходов 02.
- Раздел 1: переносят итог к уплате с КБК и ОКТМО.
- Титульный лист: код налоговой, код периода 34, номер корректировки, личные данные.
В личном кабинете налогоплательщика тот же путь проходит мастер: он задаёт вопросы и сам раскладывает ответы по листам. ФНС называет личный кабинет самым удобным способом заполнить и подать декларацию (nalog.gov.ru). Подать её можно и через Госуслуги или МФЦ. Понимать строки нужно и тем, кто заполняет через мастер: выбор между вычетом и расходами и проверку цены по кадастровой стоимости за вас никто не сделает. Если вы на пенсии и у вас остался вычет за покупку, заранее проверьте, как пенсионеры переносят вычет на прошлые годы.
Какие листы 3-НДФЛ заполнять при продаже квартиры?
При продаже квартиры в 3-НДФЛ заполняют титульный лист, Раздел 1, Раздел 2, Приложение 1, Приложение 6 и расчёт к Приложению 1. Расчёт к Приложению 1 сравнивает цену договора с 70% кадастровой стоимости, Приложение 1 фиксирует доход, Приложение 6 даёт вычет 1 млн или расходы на покупку, Раздел 2 считает налог по ставке 13%, а сверх 2,4 млн рублей базы 15%. Приложение 6 заполняют только налоговые резиденты.
Шаг 1. Расчёт к Приложению 1: доход не меньше 0,7 кадастровой
Этот лист называется «Сведения о доходах по отчуждённым и (или) полученным в дар объектам недвижимого имущества». На каждую проданную квартиру заполняют свой блок строк 010–060.
| Строка | Что указать |
|---|---|
| 010 | «1», если квартира продана (отчуждение) |
| 020 | Кадастровый номер квартиры |
| 030 | Кадастровая стоимость на 1 января года регистрации перехода права |
| 040 | Доход по цене договора купли-продажи |
| 050 | Строка 030, умноженная на 0,7 |
| 060 | Наибольшая из строк 040 и 050: это доход для налога |
Правило 0,7 взято из п. 2 ст. 214.10 НК РФ: если цена в договоре ниже 70% кадастровой стоимости, доходом считается кадастровая стоимость, умноженная на 0,7. Строка 060 переносится в строку 070 Приложения 1. Дату кадастровой стоимости определяет регистрация: берут 1 января того года, в котором Росреестр зарегистрировал переход права. Договор подписан в декабре, а регистрация прошла в январе: берут стоимость на 1 января нового года. Как узнать кадастровую стоимость и что делать, если она завышена, описано в статье о кадастровой стоимости квартиры.
Как учесть кадастровую стоимость в 3-НДФЛ при продаже квартиры?
Кадастровую стоимость квартиры в 3-НДФЛ указывают в строке 030 расчёта к Приложению 1, по состоянию на 1 января года регистрации перехода права. В строке 050 её умножают на 0,7, в строке 040 пишут цену договора. В строку 060 идёт большее из двух чисел, и только оно становится доходом в Приложении 1. Если кадастровой стоимости на 1 января нет в ЕГРН, сравнение не делают.
Шаг 2. Приложение 1: код дохода 018 и покупатель
Приложение 1 заполняют отдельно по каждому источнику дохода. При продаже квартиры источник дохода тот, кто заплатил, то есть покупатель. Две квартиры, проданные разным людям, дают два блока.
- Строка 010: код вида дохода 018.
- Строки 030–050: ИНН, КПП и ОКТМО источника. Для покупателя-организации заполняют все три, для частного лица они обычно пустые.
- Строка 060: для покупателя-человека его фамилия, имя, отчество и ИНН, если он есть.
- Строка 070: доход из строки 060 расчёта к Приложению 1.
- Строка 080: удержанный налог. Покупатель налог за вас не удерживает, здесь ноль.
Какой код дохода указать в 3-НДФЛ при продаже квартиры?
Код вида дохода при продаже квартиры в 3-НДФЛ за 2025 год равен 018, он ставится в строке 010 Приложения 1. По приложению № 4 к порядку заполнения этот код относится к группе доходов 02: продажа имущества резидентом, ставка 13% или 15%. Тот же код группы 02 ставят в поле 001 Раздела 2. В старых формах и в инструкциях прошлых лет встречаются другие коды, поэтому сверяйтесь с формой того года, за который подаёте декларацию.
Шаг 3. Приложение 6: вычет 1 млн или расходы, только одно
Приложение 6 уменьшает доход. Для квартиры целиком используются две строки, и заполняют одну из них.
- Строка 010: вычет в размере дохода, но не больше 1 000 000 рублей.
- Строка 020: подтверждённые расходы на покупку этой квартиры, но не больше дохода от её продажи.
- Строка 160: итог по листу, сумма всех заполненных строк. Он уходит в строку 040 Раздела 2.
Для доли действуют строки 030 и 040. При продаже квартиры в долях одним договором вычет в строке 030 равен 1 млн, умноженному на размер вашей доли. Если каждый совладелец продал свою долю отдельным договором, ФНС признаёт за каждым вычет по 1 млн рублей (публикация ФНС от 03.05.2024, архивная). Подробно этот выбор разобран в статье о налоге при продаже доли.
Право уменьшить доход на расходы вместо вычета даёт подп. 2 п. 2 ст. 220 НК РФ. Расходы приходится доказывать: к декларации прикладывают копии договора покупки и документов об оплате (платёжные поручения, банковские выписки, расписки продавца), а оригиналы держат на случай проверки. Без копий налоговая снимет строку 020 и пересчитает налог как будто расходов не было. Когда выгоднее миллион и когда расходы, подробно сказано в статье о вычете при продаже квартиры.
Можно ли в 3-НДФЛ заявить вычет 1 млн и расходы на покупку одновременно?
Вычет 1 млн и расходы на покупку по одной квартире в 3-НДФЛ одновременно не заявляют: налоговый кодекс даёт расходы вместо вычета. В Приложении 6 заполняют либо строку 010 (до 1 000 000 рублей), либо строку 020 (подтверждённые расходы, не больше дохода). Если за год продано две квартиры, одну можно уменьшить на расходы, а к другой применить вычет, но лимит 1 млн общий на все объекты за год.
Шаг 4. Раздел 2: налоговая база и налог
Раздел 2 заполняют на отдельной странице для каждой группы доходов. Продажа квартиры относится к группе 02, зарплату и прочие доходы с группой 01 сюда не смешивают.
- Поле 001: код группы доходов 02.
- Строка 010: сумма доходов, то есть строки 070 Приложения 1 по коду 018.
- Строка 030: доходы, подлежащие налогообложению (строка 010 минус необлагаемые доходы в строке 020; при продаже квартиры строка 020 обычно пустая).
- Строка 040: налоговые вычеты, сюда переносят строку 160 Приложения 6.
- Строка 060: налоговая база, разница строк 030 и 040.
- Строка 070: налог. Для группы 02 это 13% с базы до 2,4 млн рублей, а с базы больше 2,4 млн 312 тысяч рублей плюс 15% с превышения (п. 1.1 ст. 224 НК РФ).
- Строка 080: удержанный налог, при продаже квартиры частному лицу ноль.
Ставка считается от суммы всех доходов группы за год. Две квартиры, проданные в одном году, складываются, и 15% может появиться там, где каждая сделка по отдельности дала бы 13%.
Шаг 5. Раздел 1 и титульный лист
Раздел 1 заполняют после Раздела 2. В строке 020 указывают код бюджетной классификации для НДФЛ, в строке 030 код ОКТМО по месту жительства, в строке 040 итоговую сумму к уплате, в строке 050 ставят ноль. Актуальный КБК личный кабинет подставляет сам; при заполнении в программе или на бумаге сверьте его на nalog.gov.ru, коды тоже меняются.
Титульный лист заполняют последним, потому что на нём ставится число страниц и приложенных листов документов.
- Номер корректировки: «0-» для первой декларации, «1-», «2-» для уточнённых.
- Код налогового периода: 34 (календарный год), отчётный год: год регистрации перехода права к покупателю.
- Код налогового органа: инспекция по месту жительства.
- Код категории налогоплательщика: 760 (иное физическое лицо, декларирующее доход по ст. 228).
- ФИО полностью, как в паспорте, дата рождения, паспортные данные, телефон.
Условный пример: одна квартира, два варианта вычета
Условный пример: квартира куплена в 2023 году за 9 000 000 рублей, документы об оплате сохранились. В 2025 году она продана по договору за 11 000 000 рублей, переход права зарегистрирован в том же году. Кадастровая стоимость на 1 января 2025 года 12 000 000 рублей. Квартира не единственное жильё, срок владения 5 лет не прошёл.
Расчёт к Приложению 1: строка 030 равна 12 000 000, строка 040 равна 11 000 000, строка 050 равна 12 000 000 × 0,7 = 8 400 000. В строку 060 идёт большее, 11 000 000 рублей. Эта сумма переходит в строку 070 Приложения 1 с кодом 018 и в строку 010 Раздела 2.
| Показатель | Вычет 1 млн (строка 010 Прил. 6) | Расходы (строка 020 Прил. 6) |
|---|---|---|
| Доход, строка 010 Раздела 2 | 11 000 000 | 11 000 000 |
| Вычет или расходы, строка 040 | 1 000 000 | 9 000 000 |
| Налоговая база, строка 060 | 10 000 000 | 2 000 000 |
| Расчёт налога | 312 000 + 15% × 7 600 000 | 13% × 2 000 000 |
| Налог, строка 070 | 1 452 000 | 260 000 |
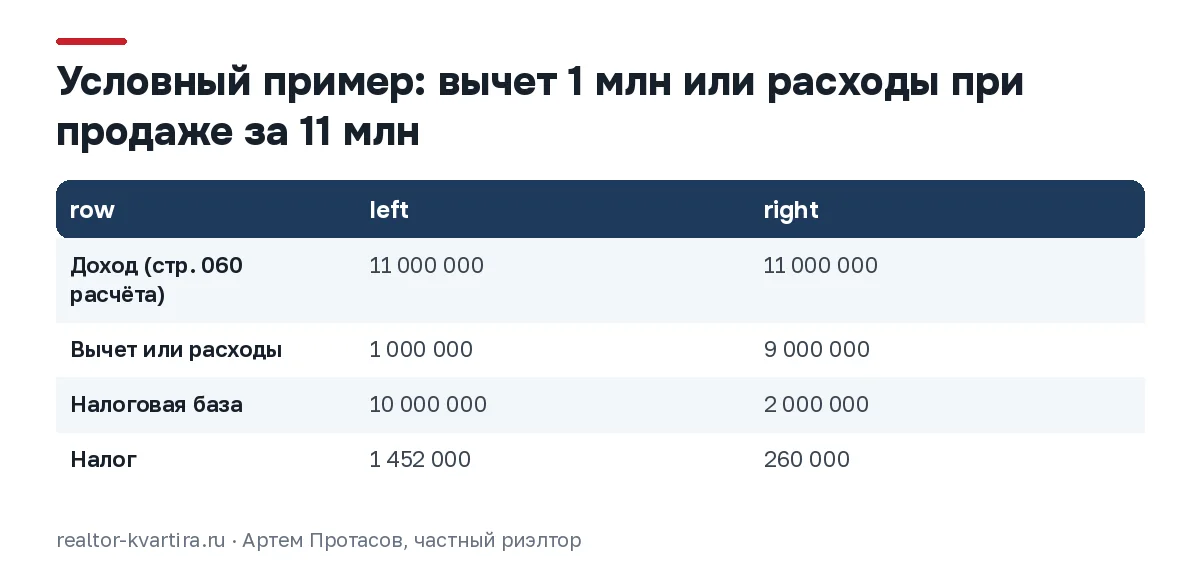
Разница между вариантами 1 192 000 рублей, и вся она зависит от того, лежат ли в папке договор покупки и платёжки. В первом варианте база выше 2,4 млн, и 7,6 млн из 10 млн облагаются по 15%. Во втором база 2 млн, и действует только ставка 13%.
Второй условный пример показывает ошибку, на которой продавцы теряют больше всего. Квартира куплена за 6 500 000 рублей, продана по договору за 6 000 000, кадастровая стоимость на 1 января года регистрации 10 000 000. Продавец видит, что продал дешевле, чем купил, и ставит налог ноль. Расчёт к Приложению 1 даёт другое: строка 050 равна 7 000 000, она больше цены договора, и доход для налога 7 000 000 рублей. После расходов 6 500 000 база 500 000, налог 65 000 рублей. Декларация с нулём и без расчёта к Приложению 1, скорее всего, вызовет требование пояснений, и налоговая пересчитает налог от 7 000 000 рублей.
Ошибки, из-за которых декларацию возвращают
Сверьте свою декларацию по этому списку перед отправкой.

- Доход взят только из договора, без сравнения с 0,7 кадастровой стоимости: строка 060 расчёта заполнена неверно.
- Кадастровая стоимость взята на дату договора или на текущий год, а нужна на 1 января года регистрации перехода права.
- Заполнены сразу строки 010 и 020 Приложения 6 по одной квартире.
- Доля продана, а вычет поставлен в строку 010 целиком, без умножения на размер доли в строке 030.
- Расходы заявлены, но копии договора покупки и документов об оплате не приложены.
- Продажа квартиры записана с кодом группы 01 вместе с зарплатой: ставка и лимит 2,4 млн считаются отдельно по группе 02.
- В декларацию включена квартира, срок владения которой уже прошёл: такой доход в расчёт не попадает.
- Форма взята за другой год: уточнённая декларация подаётся по форме того периода, за который её исправляют.
Документы для вычета расходов удобнее собрать до того, как квартира выставлена на продажу: договор покупки, платёжки, расписки. В порядке, по которому мы работаем, проверка бумаг идёт до объявления, и в неё входят документы, от которых зависит будущий налог. Если договор покупки потерян, восстановить его копию проще до сделки, чем в апреле следующего года.
Частые вопросы
Как исправить ошибку в уже поданной 3-НДФЛ?
Подают уточнённую декларацию с номером корректировки «1-» по форме того года, за который исправляют данные. Заполняют её целиком заново, а не только исправленную строку.
Как заполнить 3-НДФЛ, если квартира была в совместной собственности супругов?
Каждый супруг подаёт свою декларацию. Вычет при продаже имущества в совместной собственности супруги делят по соглашению между собой (подп. 3 п. 2 ст. 220 НК РФ), и вдвоём они получают не больше 1 млн рублей.
Нерезидент заполняет Приложение 6?
Нет. Приложение 6 заполняют только налоговые резиденты РФ. Нерезидент вычет при продаже не получает, его доход облагается по ставке 30% (п. 3 ст. 224 НК РФ), с исключениями из этого правила.
Какие документы приложить к декларации?
Копии договора продажи, договора покупки и документов об оплате покупки, если доход уменьшен на расходы. Для вычета 1 млн достаточно договора продажи.
Когда заполнять самому, а когда считать налог до сделки
Одна квартира, один собственник, документы о покупке на руках: декларацию в личном кабинете вы заполните за вечер по шагам выше. Налог в такой сделке понятен ещё до задатка, и цифру можно заложить в цену.
Сложнее, когда собственников несколько, есть детские доли, продажа идёт одновременно с покупкой другой квартиры или до конца минимального срока остаются месяцы. Тогда от структуры сделки зависит, сколько строк будет в Приложении 6 и какая сумма окажется в строке 070. Если база вот-вот перевалит за 2,4 млн или кадастровая стоимость заметно выше цены, которую готов платить покупатель, такую продажу лучше планировать вместе с частным риэлтором и налоговым консультантом, а не разбираться с последствиями весной. Как устроена продажа с риэлтором и что проверяется до выхода на рынок, описано на странице продажи квартиры, а список документов и шагов собран в чек-листе продавца.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Кто открывает аккредитив при продаже квартиры и кто платит банку