Перевести ипотеку на покупателя можно только с согласия банка: без него перевод долга ничтожен по ст. 391 ГК РФ. Покупатель становится новым заёмщиком по вашему кредиту, квартира переходит к нему вместе с залогом, а вы получаете только разницу между ценой и остатком долга. Банк соглашаться не обязан и проверяет покупателя так же строго, как при выдаче нового кредита.
В быту такую сделку называют «переуступкой ипотеки», хотя юридически это перевод долга. Ниже разобрано, из каких согласий банка она складывается, когда банк скорее согласится, что он спросит у покупателя, сколько ждать и почему продавцу обычно спокойнее другая схема: погасить кредит деньгами покупателя.
Перевод долга меняет заёмщика, а не только собственника
При обычной продаже ипотечной квартиры долг остаётся вашим до последнего рубля, а сделка строится вокруг его погашения. Все пять схем такой продажи, включая самостоятельную реализацию, разобраны в статье о продаже квартиры в ипотеке. Перевод долга устроен иначе: кредит не закрывают, его продолжает платить другой человек.
В этой сделке работают сразу две группы правил. Закон об ипотеке отвечает за квартиру: продать заложенное жильё можно только с согласия банка (ст. 37 закона об ипотеке), а покупатель становится на место залогодателя и несёт все его обязанности по договору об ипотеке (ст. 38). Гражданский кодекс отвечает за долг: перевод долга на другое лицо допускается только с согласия кредитора, а без согласия он ничтожен (ст. 391 ГК РФ).
Из этого следует простая вещь, которую часто упускают. Покупатель, купивший квартиру с согласия банка на продажу, отвечает перед банком квартирой. Но платить по кредиту он не обязан, пока долг на него не переведён. Заёмщиком по договору остаётесь вы.
Уступка требования, с которой путают это слово, касается другой стороны: так банк передаёт свои права по кредиту другому банку или организации. На продавца это не влияет и согласия заёмщика обычно не требует.
Можно ли переоформить ипотеку на покупателя квартиры?
Переоформить ипотеку на покупателя квартиры можно только с письменного согласия банка-кредитора: перевод долга без такого согласия ничтожен по ст. 391 ГК РФ. Банк рассматривает покупателя как нового заёмщика: доход, кредитную историю, долговую нагрузку. При одобрении подписывают соглашение о переводе долга и договор купли-продажи, Росреестр регистрирует переход права, а запись об ипотеке остаётся, только залогодателем становится покупатель.
Сделка держится на двух согласиях банка
Банк в этой схеме даёт два разных согласия, и их лучше запрашивать и получать по отдельности, письменно.
Первое согласие касается квартиры: банк разрешает продать предмет залога. Без него банк вправе потребовать признать сделку недействительной или досрочно вернуть весь кредит и обратить взыскание на квартиру, кому бы она ни принадлежала (ст. 39 закона об ипотеке).
Второе согласие касается долга: банк соглашается, что платить по кредиту будет покупатель, а вы выходите из договора. Кредитный договор меняют только по соглашению сторон (ст. 450 ГК РФ), поэтому обязать банк к этому нельзя. Если закон или договор не обязывают банк, его отказ не нужно объяснять.
Самый опасный вариант для продавца получается, когда первое согласие есть, а второго нет. Квартира уже принадлежит покупателю, а долг по-прежнему ваш. Перестанет покупатель передавать деньги на платежи, и банк потребует их с вас, а за просрочку испортит кредитную историю тоже вам. Поэтому договор купли-продажи в этой схеме подписывают только после того, как на руках есть подписанное банком соглашение о переводе долга или его письменное предварительное согласие с понятными условиями. Если банк дал предварительное согласие, перевод считается состоявшимся с момента, когда банк получил уведомление о нём (п. 2 ст. 391 ГК РФ): копию уведомления с отметкой о получении храните вместе с договором.
Когда банк соглашается на перевод долга
Закон не задаёт банку ни критериев, ни срока ответа на такую просьбу, поэтому решение зависит от внутренних правил банка. Публичных данных о том, как часто банки соглашаются, нет. Логика решения при этом понятна: банк меняет надёжного заёмщика, который годами платит без просрочек, на незнакомого человека и смотрит, не станет ли риск выше.
Шансы на согласие выше, когда совпадает несколько условий:
- покупатель по доходу и кредитной истории прошёл бы одобрение нового кредита в этом же банке на такую сумму;
- остаток долга заметно меньше рыночной цены квартиры, то есть залог с запасом покрывает кредит;
- по кредиту нет просрочек и реструктуризаций;
- кредит выдан не по льготной программе с требованиями к заёмщику, которым покупатель не соответствует (условия программы смотрят в кредитном договоре и на сайте банка);
- квартира застрахована, и покупатель готов продолжить страхование на условиях банка.
Чаще всего перевод долга обсуждают в сделках между родственниками или при разводе, когда квартиру забирает один из супругов. Как это выглядит при разделе, разобрано в статье о том, как продать ипотечную квартиру при разводе. С посторонним покупателем банк обычно предлагает другое: выдать ему собственный кредит и погасить ваш. Если же из квартиры выходит один собственник и продаёт долю под ипотекой, банк смотрит на сделку иначе.
Согласится ли банк перевести ипотеку на покупателя?
Банк соглашается перевести ипотеку на покупателя только по своему решению: закон не обязывает его менять заёмщика, а кредитный договор изменяют по соглашению сторон (ст. 450 ГК РФ). Шансы выше, если покупатель прошёл бы одобрение нового кредита в этом банке, долг заметно меньше цены квартиры, а просрочек нет. Точный ответ даёт только письменный запрос в банк с данными покупателя.
Проверка покупателя банком: что он запросит
Банк проверяет покупателя почти так же, как любого нового заёмщика. Перечень документов задаёт банк, но набор обычно похож на заявку на ипотеку:
- анкета заёмщика и паспорт;
- подтверждение дохода и занятости (справка о доходах, выписка из трудовой книжки или сведения о трудовой деятельности);
- согласие на запрос кредитной истории;
- нотариальное согласие супруга покупателя на залог квартиры, если покупатель в браке; часто банк ещё и включает супруга созаёмщиком или поручителем;
- новый отчёт об оценке квартиры, если банк хочет проверить, покрывает ли залог долг;
- договор страхования на покупателя.
Для продавца из этого следует порядок, по которому мы работаем с любым покупателем, а здесь особенно: источник денег и данные покупателя выясняют до задатка. Если покупатель не готов показать банку доход, сделку с переводом долга лучше не начинать: банк откажет в конце, когда вы уже сняли квартиру с рекламы.
Отдельно банк смотрит на доплату. Покупатель отдаёт вам разницу между ценой и остатком долга из своих денег или из другого кредита. Если на доплату он берёт ещё один кредит, банк учтёт эту нагрузку и может отказать.
Порядок сделки по шагам
Порядок ниже подходит для случая, когда банк в принципе готов рассмотреть перевод долга.
- Закажите в банке справку об остатке долга и выписку из ЕГРН на квартиру, сверьте, нет ли закладной и других обременений.
- Подайте в банк письменный запрос о переводе долга и продаже квартиры, укажите покупателя. Попросите письменный ответ с перечнем документов.
- Покупатель подаёт документы на проверку. Продавец в это время готовит свой пакет: правоустанавливающие документы, согласие своего супруга, справки о зарегистрированных.
- До ответа банка можно подписать соглашение о задатке с условием: если банк откажет в переводе долга, задаток возвращается покупателю без штрафа. Как записать такие условия, разобрано в статье о задатке при продаже квартиры.
- После одобрения подписывают соглашение о переводе долга между вами и покупателем с согласием банка. К форме перевода долга применяются правила ст. 389 ГК РФ: соглашение оформляют в той же форме, что и кредитный договор, то есть письменно, а если кредитный договор был нотариальным, то у нотариуса.
- Подписывают договор купли-продажи с согласием банка на продажу. Доплату продавцу проводят через аккредитив или ячейку, а не наличными на руки до регистрации. Условия раскрытия описаны в статье об аккредитиве при продаже квартиры.
- Росреестр регистрирует переход права к покупателю. Запись об ипотеке в пользу банка сохраняется, в ней меняется залогодатель.
- Получите в банке документ о том, что вы больше не заёмщик по кредиту, и проверьте свою кредитную историю через месяц-два после сделки.

Сроки: где перевод долга теряет время
Самое неудобное в переводе долга для продавца в том, что закон не ставит банку срок. При самостоятельной реализации по ст. 37.1 закона об ипотеке банк обязан ответить на заявление в течение 10 рабочих дней, а вся продажа укладывается в 4 месяца.
При досрочном погашении вы уведомляете банк не менее чем за 30 календарных дней, если договор не даёт срок короче (ст. 11 закона о потребительском кредите), а после погашения запись об ипотеке снимают за 3 рабочих дня с поступления заявления в Росреестр. У перевода долга таких точек нет: банк рассматривает вопрос столько, сколько требуют его правила.
Поэтому срок ожидания решения записывают в соглашении о задатке датой, после которой стороны вправе выйти из сделки без штрафов. Пока банк думает, вы продолжаете платить по графику: просрочка в этот период почти наверняка закончит переговоры отказом.
Перевод долга или погашение кредита деньгами покупателя
С посторонним покупателем почти всегда сравнивают два пути. В первом долг переходит к покупателю. Во втором покупатель вносит часть цены, ею гасят ваш кредит, банк снимает залог, а остаток цены вы получаете через аккредитив.
| Что сравниваем | Перевод долга на покупателя | Погашение кредита деньгами покупателя |
|---|---|---|
| Кто решает | Банк по своим правилам, обязанности соглашаться нет | Банк принимает досрочное погашение по закону о потребительском кредите |
| Проверка покупателя | Как нового заёмщика по вашему кредиту | Только если он берёт свою ипотеку; при наличных — нет |
| Сроки | Закон не устанавливает | Уведомление банка не менее чем за 30 календарных дней (если договор не даёт меньше), снятие записи 3 рабочих дня |
| Что получает продавец | Разницу между ценой и остатком долга | Ту же разницу, после погашения |
| Ставка и условия кредита | Переходят к покупателю, если банк их сохранит | Покупатель берёт кредит на текущих условиях |
| Главный риск продавца | Квартира продана, а долг не переведён | Долг погашен деньгами покупателя, а сделка сорвалась |
| Чем закрывают риск | ДКП только после подписанного перевода долга | Задаток, расписка о целевом платеже, аккредитив |
Перевод долга имеет смысл, когда у покупателя нет денег на всю цену, а ставка по вашему кредиту для него выгоднее новой. Во всех остальных случаях погашение долга деньгами покупателя проще: у него понятный закон, сроки и порядок, и банк участвует в нём как исполнитель, а не как сторона, которая решает, состоится ли сделка. Как в этом случае проверить договор с покупателем, который берёт собственную ипотеку, разобрано в материале о договоре купли-продажи с ипотекой покупателя.
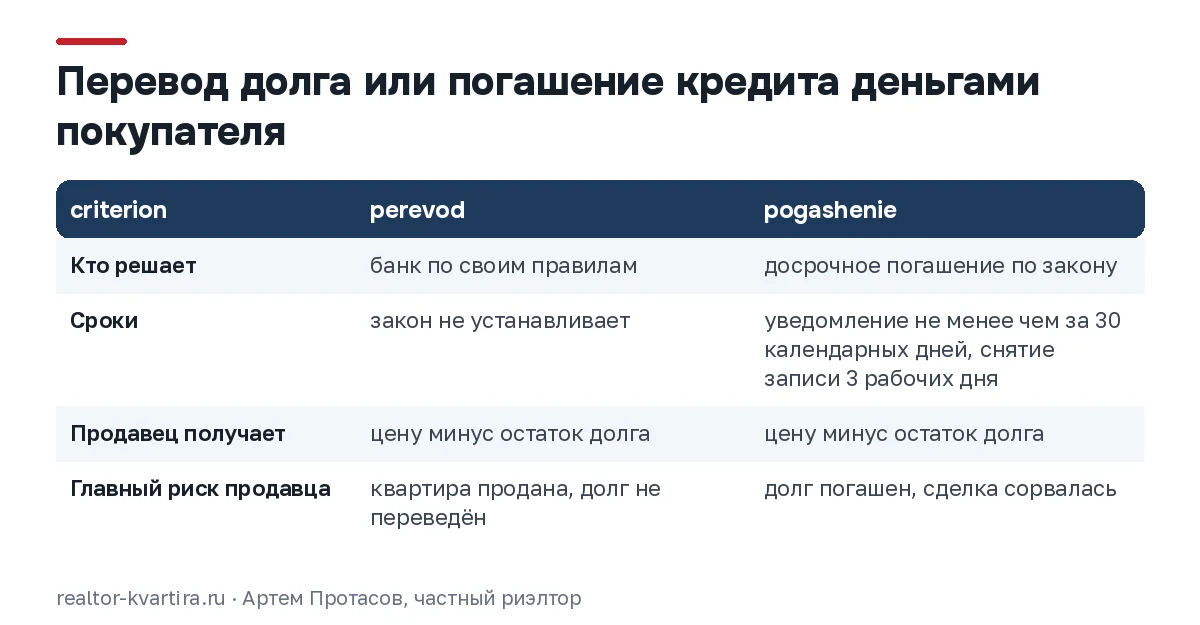
Условный пример: квартира продаётся за 12 млн рублей, остаток долга 4 млн рублей. При переводе долга покупатель доплачивает вам 8 млн рублей и продолжает платить кредит. При погашении покупатель вносит 4 млн рублей в банк в счёт цены, после снятия залога доплачивает 8 млн рублей. Сумма у продавца одинаковая, разница в том, кто и когда решает, состоится ли сделка.
Что выгоднее продавцу: перевести ипотеку на покупателя или погасить её деньгами покупателя?
Продавцу обычно выгоднее погасить ипотеку деньгами покупателя: досрочное погашение банк принять обязан, сроки известны (уведомление не менее чем за 30 календарных дней, снятие записи за 3 рабочих дня), а залог снимают до перехода права. Перевод ипотеки на покупателя зависит только от решения банка и не имеет срока. Деньги продавец в обоих случаях получает одинаковые: цену минус остаток долга.
Риски продавца при переводе долга и как их закрыть
| Риск | Чем грозит | Что сделать |
|---|---|---|
| Банк согласился на продажу, но не на перевод долга | Квартира у покупателя, платить банку продолжаете вы | Подписывать ДКП только после соглашения о переводе долга с согласием банка |
| Банк отказал в конце проверки | Покупатель ушёл, квартира месяцы была снята с рекламы | Срок решения банка и возврат задатка при отказе записать в соглашении о задатке |
| Устная договорённость «он будет платить за меня» | Перевод долга без согласия банка ничтожен, долг ваш | Никаких частных расписок вместо перевода долга |
| Доплата наличными до регистрации | Нечем подтвердить расчёт, спор о цене | Аккредитив или ячейка с раскрытием после регистрации |
| Просрочка во время рассмотрения | Банк отказывает, портится кредитная история | Платить по графику до дня перевода долга |
| Остались поручители или созаёмщики | Банк вправе требовать платежи с них | Выяснить в банке, кто выходит из договора вместе с вами |
Отдельный риск касается новой покупки. Пока вы числитесь заёмщиком по старому кредиту, банк учтёт его при оценке вашей нагрузки, если вы хотите взять ипотеку на следующую квартиру. Поэтому при встречной покупке документ об исключении из кредитного договора нужен до подачи новой заявки. Общая карта рисков продажи собрана в чек-листе продавца.
Чем рискует продавец, если ипотеку переводят на покупателя?
Продавец при переводе ипотеки на покупателя рискует остаться заёмщиком по кредиту за квартиру, которая ему уже не принадлежит: так бывает, если банк согласился на продажу, но не подписал перевод долга. Тогда платежи и просрочки покупателя ложатся на продавца. Второй риск в том, что банк откажет в конце проверки и сорвёт сделку. Закрывают это порядком: перевод долга подписан до договора купли-продажи.
Частые вопросы
Можно ли перевести ипотеку на родственника без продажи?
Перевести долг без перехода квартиры можно, но тогда родственник платит кредит за чужую квартиру, а залогодателем остаётесь вы. Банки на такое соглашаются ещё реже. Обычно квартиру и долг передают вместе: продажей или дарением с согласием банка и одновременным переводом долга.
Нужен ли нотариус для перевода долга по ипотеке?
Форма перевода долга повторяет форму кредитного договора (ст. 391 и 389 ГК РФ). Если кредитный договор подписан в простой письменной форме, нотариус для соглашения о переводе долга по закону не нужен. Договор купли-продажи заверяют у нотариуса в тех же случаях, что и при обычной продаже, например при продаже долей.
Сохранится ли у покупателя ставка по моему кредиту?
Условия решает банк. Если он подписывает перевод долга без изменения договора, ставка и график сохраняются. По льготным программам банк проверяет, соответствует ли покупатель их требованиям, и при несоответствии может изменить условия или отказать.
Когда перевод долга лучше не начинать самому
Перевод ипотеки на покупателя оправдан в узком круге случаев: покупатель знаком вам и готов пройти проверку банка, остаток долга небольшой относительно цены, а ставка по вашему кредиту для покупателя ощутимо ниже новой. Если покупатель посторонний или доплату берёт в кредит, разумнее сразу считать вариант с погашением долга деньгами покупателя.
Самостоятельно эту схему лучше не вести, если банк отвечает устно, в сделке есть дети-собственники, созаёмщики или встречная покупка: здесь ошибка в порядке подписей превращается в долг за чужую квартиру. Как мы проводим продажу квартир с ипотекой и разговор с банком, описано на странице продажи квартиры с обременением.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Как проверить платежеспособность покупателя квартиры: ипотека, свои деньги, сертификаты и цепочка