Соглашаться на покупателя с ипотекой можно, и в большинстве продаж это разумно: деньги банка не проходят через руки покупателя, а приходят продавцу через аккредитив или сервис безопасных расчётов после регистрации. По безопасности расчёта такая сделка не уступает наличной. Цена согласия в другом: сделка идёт дольше, квартиру оценивает и проверяет банк покупателя, и на любом из этих шагов банк может отказаться кредитовать именно ваш объект.
Поэтому вопрос звучит точнее так: выдержит ли ваша квартира проверку банка и выдержит ли ваш график лишние недели. Если документы чистые, перепланировки нет, а встречной покупки с жёстким сроком у вас нет, ипотечный покупатель почти ничем не хуже наличного. Если квартира с особенностями или вы продаёте срочно, разница становится заметной.
Почему продавцы квартир отказываются от покупателей с ипотекой?
Продавцы квартир отказываются от покупателей с ипотекой из-за трёх опасений: сделка затянется, банк откажет по квартире после задатка, а оценщик покажет сумму ниже цены и покупатель попросит скидку. Рискованным сам расчёт обычно не бывает: деньги банк перечисляет через аккредитив или безопасный расчёт после регистрации права. Реальный риск проверяется до задатка: решение банка по сумме и сроку и готовность квартиры к оценке.
Пять опасений продавца и что из них подтверждается
Возражения против ипотеки продавцы обычно слышат от знакомых или помнят по старым сделкам. Часть из них устарела, часть верна. Ниже они разобраны по очереди: что говорят, как устроено на деле и что с этим сделать.
| Опасение | Как устроено на деле | Что сделать продавцу |
|---|---|---|
| «Банк не заплатит» | Банк открывает аккредитив или резервирует сумму в сервисе безопасных расчётов до подачи на регистрацию; раскрытие по выписке ЕГРН о новом собственнике | Требовать, чтобы аккредитив открыли до подписания договора |
| «Сделка затянется» | Добавляются оценка, проверка документов банком и согласование даты сделки | Заложить время в соглашение о задатке и в график своей покупки |
| «Банк откажет по квартире» | Банк кредитует не человека в вакууме, а покупку конкретного объекта; отказ по объекту возможен | Заранее закрыть то, что смущает банки: перепланировку, неясные основания права, долги |
| «Оценка будет ниже цены» | Банк выдаёт кредит от меньшей из двух сумм: цены договора или оценки | Ставить цену по реальным сделкам, а не по долго висящим объявлениям |
| «Покупатель попросит завысить цену» | Такая просьба означает, что у него нет первого взноса | Отказывать: подробности в статье о завышении цены для ипотеки |
Первое опасение держится дольше всех, хотя по механике оно самое слабое. Покупатель с наличными, наоборот, приносит деньги, которые никто заранее не проверял: их происхождение, подлинность купюр и способ передачи продавец организует сам. Ипотечные деньги проверены банком ещё до сделки.
Закон при этом не обязывает покупателя доказывать продавцу, что у него есть деньги. Как отмечено в разъяснении на harant.ru, законодательство не требует обязательного документального подтверждения платёжеспособности покупателя, поэтому проверка идёт только по договорённости сторон. Для ипотечного покупателя такой договорённостью становится показ решения банка, для наличного выписка со счёта.
Наличные и ипотека: сравнение по сроку, риску и сумме
Ниже сравнение двух покупателей, которые предлагают одну и ту же квартиру купить. Сравниваются не люди, а то, что каждый из способов оплаты меняет в вашей продаже.
| Критерий | Покупатель с наличными | Покупатель с ипотекой |
|---|---|---|
| Проверка денег до задатка | Выписка со счёта или договорённость показать деньги | Решение банка с суммой и сроком действия |
| Кто проверяет квартиру | Сам покупатель и его юрист | Покупатель плюс банк и оценщик |
| Срок от задатка до сделки | Зависит от готовности документов сторон | Добавляется оценка и одобрение объекта банком |
| Способ расчёта | Аккредитив, ячейка, сервис безопасных расчётов, депозит нотариуса | Аккредитив или сервис безопасных расчётов банка покупателя |
| Цена | Чаще просит торг за быстроту | Чаще соглашается на цену, если она совпадает с оценкой |
| Главный риск срыва | Покупатель передумал или не продал свою квартиру | Отказ банка по объекту или по самому заёмщику |
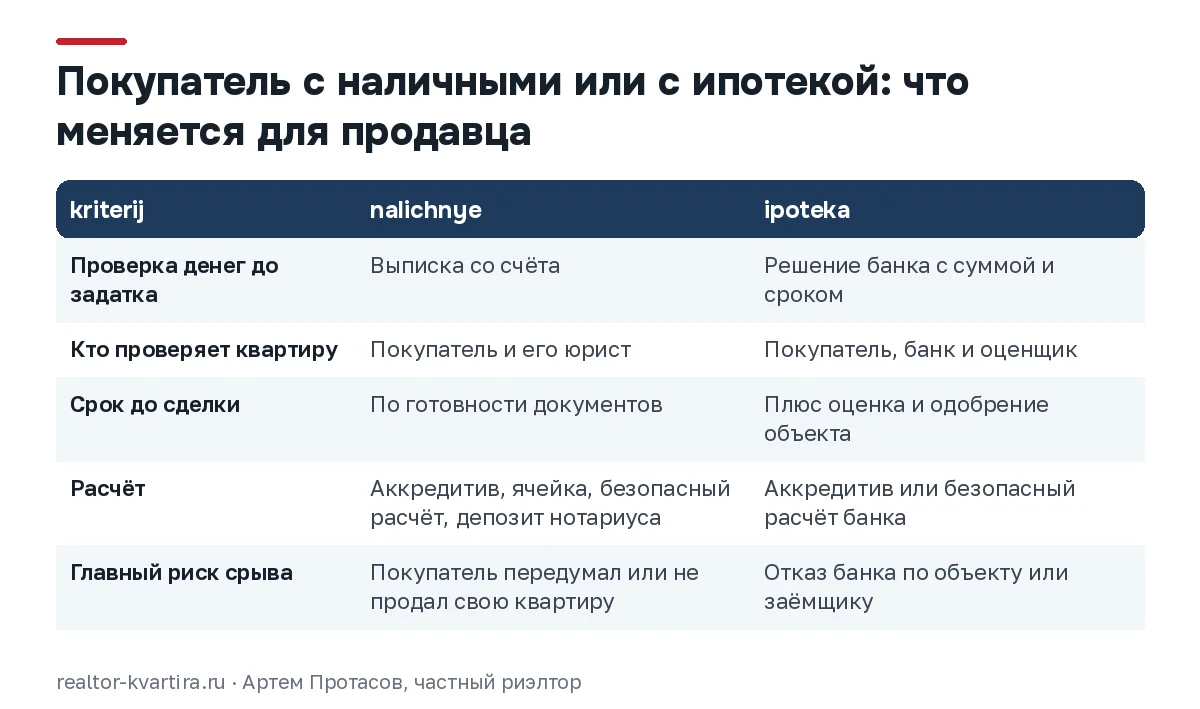
По таблице видно, что разница в основном в сроке и в лишней проверке. Безопасность расчёта сопоставима, если и наличные идут через аккредитив или безопасный расчёт. Если же наличный покупатель хочет передать деньги из рук в руки, риск у такой сделки выше, чем у ипотечной: продавец сам отвечает за пересчёт, проверку купюр и момент передачи.
Наличный покупатель выигрывает там, где квартира для банка неудобна. Старый дом, перепланировка без согласования, сложная история перехода права: всё это банк покупателя увидит и может не принять. Человек с собственными деньгами на такие особенности часто соглашается, но обычно просит за это скидку.
Когда продавец получает деньги от банка покупателя с ипотекой?
Продавец получает деньги банка покупателя после регистрации: аккредитив или безопасный расчёт раскрывается, когда в ЕГРН записан переход права к покупателю. По разъяснению Росреестра, при покупке в кредит ипотека в силу закона регистрируется одновременно с правом собственности, поэтому отдельного ожидания под залог нет. Срок самого перечисления после регистрации указан в условиях аккредитива или договора банка, его читают до подписания.
Как проходит продажа покупателю с ипотекой: по шагам
Порядок ниже типовой для вторичной квартиры без обременения у продавца. Названия документов в разных банках отличаются, суть шагов одна.
- Покупатель показывает решение банка о кредите: сумма, срок действия решения, вид жилья, который банк готов кредитовать. До этого шага задаток не берут.
- Стороны подписывают соглашение о задатке. В нём записывают срок сделки с запасом на оценку и одобрение и последствия отказа банка по квартире.
- Оценщик по заявке покупателя осматривает квартиру и готовит отчёт. Продавец даёт доступ и копии документов.
- Банк проверяет документы на квартиру и продавца и одобряет объект. На этом шаге всплывает всё, что не закрыли заранее.
- Банк открывает аккредитив или резервирует деньги в сервисе безопасных расчётов. Первый взнос покупателя идёт тем же путём или отдельным аккредитивом.
- Стороны подписывают договор купли-продажи и кредитный договор, документы уходят на регистрацию, часто электронно из банка.
- Росреестр регистрирует переход права и ипотеку в силу закона одновременно. Госпошлину за право платит покупатель, за регистрацию ипотеки она не взимается (разъяснение Росреестра).
- Аккредитив раскрывается, деньги поступают продавцу, после этого подписывают акт приёма-передачи и отдают ключи.
Если документы в порядке, регистратор не останавливает такую сделку чаще обычной. Причины приостановления одни и те же для любой оплаты: не представлен нужный документ, нет обязательного согласия третьего лица, документ подписал неправомочный человек, в реестре стоит арест или запрет. Все они проверяются до сделки, а не после подачи.
Что банк покупателя проверит у вас и у квартиры
Банк защищает свои деньги: квартира станет залогом, и он хочет быть уверен, что продать её в случае невыплаты можно без споров. Отсюда и список проверки. Его полезно пройти до объявления, а не в момент, когда покупатель принёс задаток.
- Основание права и выписка ЕГРН: кто собственник, нет ли арестов, запретов и чужих залогов.
- Все собственники и их подписи: доли, несовершеннолетние, согласие супруга, если квартира куплена в браке.
- История перехода права: частые перепродажи за короткий срок и сделки с родственниками банк смотрит внимательнее.
- Перепланировка: несогласованная видна оценщику на осмотре и попадает в отчёт.
- Зарегистрированные жильцы: банк и покупатель хотят знать срок выписки.
- Долги по коммунальным платежам и капремонту.
- Состояние дома: аварийность, планы по сносу, тип перекрытий. Требования к дому у банков разные.
Каждый пункт из этого списка мы проверяем ещё на первой встрече с собственником, до выхода квартиры на рынок. Это рабочее правило не только для ипотечных покупателей: то, что останавливает банк, обычно смущает и покупателя с наличными, только он говорит об этом в форме торга. Полный список документов собран в чек-листе продавца.
Отдельно об оценке. Банк считает сумму кредита от меньшей величины: цены в договоре или рыночной стоимости по отчёту. Если оценщик покажет меньше цены, покупателю придётся доплатить разницу из своих денег. Тогда он либо просит скидку, либо уходит. Квартира, оценённая по реальным сделкам в доме и районе, через оценку обычно проходит без такого разговора.
Когда ипотека покупателя ломает сделку
Есть ситуации, в которых опасения продавца оправданы. Их немного, и почти все видны заранее.
Первая ситуация: квартира не проходит по требованиям банка. Несогласованная перепланировка, доля вместо целой квартиры, дом в списке на снос, неясная история наследства. Покупатель может искренне хотеть купить, но банк не даст денег на этот объект. Решение одно: либо закрыть проблему до продажи, либо сразу искать покупателя с собственными деньгами.
Вторая ситуация: решение банка выдано, но срок его действия заканчивается раньше, чем стороны успеют выйти на сделку. Новое одобрение может прийти на других условиях или не прийти вовсе. Срок действия решения сверяют с датой сделки в соглашении о задатке.
Третья ситуация касается программ с особыми условиями. Семейная ипотека на вторичное жильё доступна не везде. По разъяснению на портале спроси.дом.рф от 01.10.2026, семьи с ребёнком до 6 лет включительно могут купить квартиру на вторичном рынке только в городах, где строится не более двух многоквартирных домов, и дом не старше 20 лет. В инструкции того же портала (обновлена 30.09.2026) уточнено, что Москва, Санкт-Петербург, Московская и Ленинградская области из этого правила исключены. Поэтому покупатель квартиры в Москве или области, который говорит «у нас семейная ипотека», должен показать решение банка именно по вашей квартире с названием программы, и обычно это окажется другой кредит. Что ещё проверить продавцу при таком покупателе, разобрано в статье о покупателе с семейной ипотекой.
Четвёртая ситуация: цепочка. Если ипотечный покупатель сначала продаёт свою квартиру, его первый взнос зависит от чужой сделки. Тогда проверяют уже две ступени, и риск задержки умножается.
Можно ли продать квартиру на вторичном рынке покупателю с семейной ипотекой?
Продать квартиру на вторичном рынке Москвы или Московской области покупателю по семейной ипотеке нельзя. По данным спроси.дом.рф на октябрь 2026 года, семьи с ребёнком до 6 лет покупают вторичное жильё по программе только в городах, где строится не более двух многоквартирных домов, в доме не старше 20 лет, а Москва, Санкт-Петербург, Московская и Ленинградская области из этого правила исключены. Такой покупатель может взять рыночную ипотеку, и решение банка по квартире просят до задатка.
Если ваша квартира сама в ипотеке: три схемы
Часть продавцов сомневается в ипотечном покупателе, потому что их квартира тоже в залоге. Здесь работает базовое правило: заложенную квартиру можно продать только с согласия банка-залогодержателя, если договор об ипотеке не говорит иное (п. 1 ст. 37 закона об ипотеке). Продажа без согласия даёт банку право по своему выбору требовать признания сделки недействительной или досрочного погашения и обратить взыскание на квартиру, кому бы она ни принадлежала (ст. 39 того же закона).
Дальше возможны три схемы.
- Покупатель платит своими деньгами. Часть суммы идёт на погашение вашего долга, банк снимает залог, остаток получаете вы. Самая короткая схема, если у покупателя есть наличные.
- Долг переводится на покупателя. Покупатель становится на место залогодателя и несёт все его обязанности по договору об ипотеке (п. 1 ст. 38 закона), а запись об ипотеке при переходе права сохраняется (ч. 4 ст. 53 закона о регистрации). Банк должен одобрить нового заёмщика. Как это устроено, разобрано в статье о переводе ипотеки на покупателя.
- Покупатель берёт новую ипотеку. Его банк кредитует покупку, из этих денег гасится ваш долг, залог переходит к новому банку. Схема самая распространённая и самая длинная, потому что согласуют два банка.
Если банк продавца или покупателя против сделки, варианта обычно три: погасить остаток долга до сделки из любых доступных денег, поменять схему (например, с новой ипотеки покупателя на расчёт его наличными с погашением долга) или искать покупателя, чей банк работает с такой схемой. Пошаговый порядок по каждой схеме собран в статье о продаже квартиры в ипотеке.
Квартира в строящемся доме, купленная в ипотеку, до регистрации права продаётся уступкой прав по договору участия. Права в таком случае обычно заложены в банке, поэтому согласие банка нужно и здесь, а порядок и требования определяет кредитный договор. После регистрации права такая квартира продаётся по общим правилам для заложенной квартиры.
Как защитить себя с ипотечным покупателем: порядок до задатка
Защита строится не на отказе от ипотеки, а на очерёдности. Задаток берут после того, как стало понятно, есть ли у покупателя деньги и подойдёт ли квартира его банку. До задатка стоит убедиться в следующем.
- Решение банка вы видите своими глазами: сумма, срок действия, вид жилья. Сумма решения плюс первый взнос должны покрывать цену.
- Источник первого взноса понятен: свои деньги на счёте, маткапитал, продажа другой квартиры.
- В соглашении о задатке записан срок сделки с запасом на оценку и что происходит с задатком при отказе банка по объекту и по заёмщику.
- Цена в договоре реальная. Просьбу завысить её ради кредита не принимают.
- Аккредитив открыт до подписания договора, условия раскрытия совпадают с тем, что будет в выписке ЕГРН после регистрации.
- Акт и ключи передаются после поступления денег.
Как читать решение банка и чем отличается предварительное одобрение от одобрения объекта, подробно разобрано в статье о том, как проверить деньги покупателя. Пункты договора, которые защищают продавца в ипотечной сделке, собраны отдельно: договор с ипотекой покупателя.
Остаётся и ответственность перед покупателем. Если квартиру изымут у покупателя третьи лица по основаниям, возникшим до сделки, продавец возмещает ему убытки, а соглашение об освобождении от этой ответственности недействительно. Банк покупателя тоже заинтересован в этом, поэтому старые споры о квартире лучше раскрыть заранее, чем ждать, пока их найдёт юрист банка.
Что будет с задатком, если банк откажет покупателю в ипотеке?
Судьба задатка при отказе банка в ипотеке зависит от того, что записано в соглашении. Если условие есть, задаток возвращают или оставляют продавцу по этому условию. Если условия нет, стороны спорят, кто отвечает за срыв: отказ по объекту из-за перепланировки или долгов продавца, отказ по заёмщику из-за его доходов. Чтобы не спорить, в соглашение вписывают оба случая отдельно и срок, до которого покупатель приносит одобрение объекта.
Когда разумнее ждать покупателя с наличными
Ждать наличного покупателя имеет смысл в трёх случаях. Первый: квартира с особенностью, которую банки не принимают, и закрыть её до продажи нельзя или долго. Второй: вы покупаете другую квартиру с жёстким сроком, и лишние недели на оценку и одобрение сорвут вашу встречную сделку. Третий: на квартиру уже есть наличный покупатель, а разница в цене меньше, чем ваши потери от ожидания.
Во всех остальных случаях отсечение ипотечных покупателей сужает круг спроса. Часть покупателей в Москве и области платит кредитными деньгами, и продавец, который пишет в объявлении «только наличные», заранее теряет их звонки.
Условный пример: квартира в Московской области, рыночная цена по сделкам рядом 9 млн рублей. Покупатель с одобренной ипотекой готов на 9 млн, сделка через 4–5 недель. Покупатель с наличными предлагает 8,6 млн, но выйти на сделку готов через неделю. Разница 400 тыс. рублей. Если продавцу нужно освободиться к конкретной дате встречной покупки, а опоздание стоит ему задатка за ту квартиру, наличный вариант дешевле. Если срока нет, отдавать 400 тыс. рублей ради выигрыша в месяц обычно невыгодно.
Такой расчёт делают до выхода на рынок, вместе с проверкой документов и ценой. Тогда в объявлении можно честно написать, подходит ли квартира под ипотеку, и не тратить показы на покупателей, которым банк заведомо откажет.
Частые вопросы
Кто платит за оценку квартиры для ипотеки покупателя?
Обычно платит покупатель: отчёт нужен его банку, оценщика выбирает и заказывает он. Продавец даёт доступ в квартиру и копии документов.
Может ли покупатель с ипотекой потребовать скидку после оценки?
Потребовать не может, но может попросить, если оценка ниже цены и ему не хватает своих денег на разницу. Соглашаться или нет, решает продавец.
Платит ли продавец госпошлину при ипотечной сделке?
Госпошлину за регистрацию права собственности платит покупатель. За регистрацию ипотеки в силу закона госпошлина не взимается.
Нужно ли продавцу приезжать в банк покупателя?
Часто да: многие банки подписывают договор и подают документы на регистрацию у себя в офисе. Возможна и удалённая подача, если банк и стороны договорились.
Когда сделку с ипотечным покупателем удобнее вести с риэлтором
Сама по себе ипотека покупателя не делает продажу опасной. Сложность в том, что проверок становится больше и каждая может остановить сделку уже после задатка. Если ваша квартира тоже в залоге, у неё есть перепланировка или доли детей, а после продажи вам нужно сразу покупать другую, ошибка в очерёдности стоит недель и денег.
Если хотите разобраться в своей ситуации, начните со страницы о продаже квартиры с ипотекой и проверьте документы по чек-листу продавца.
Нормы приведены по состоянию на 12.11.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Вопросы по теме
- Срок одобрения ипотеки у покупателя истекает до сделки: что делать продавцу?
- Банк покупателя отказал в ипотеке из-за моей квартиры или из-за меня как продавца: что теперь делать?
- Банк покупателя требует выписать всех жильцов до сделки: зачем это ему и чем грозит продавцу?
- Насколько сложнее и дольше продаётся квартира, которая ещё в ипотеке?
- Покупатель предлагает заплатить часть денег за квартиру наличными, а остаток доплатить позже. Как продавцу защититься?
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Продали ипотечную квартиру: как вернуть часть страховки после погашения кредита