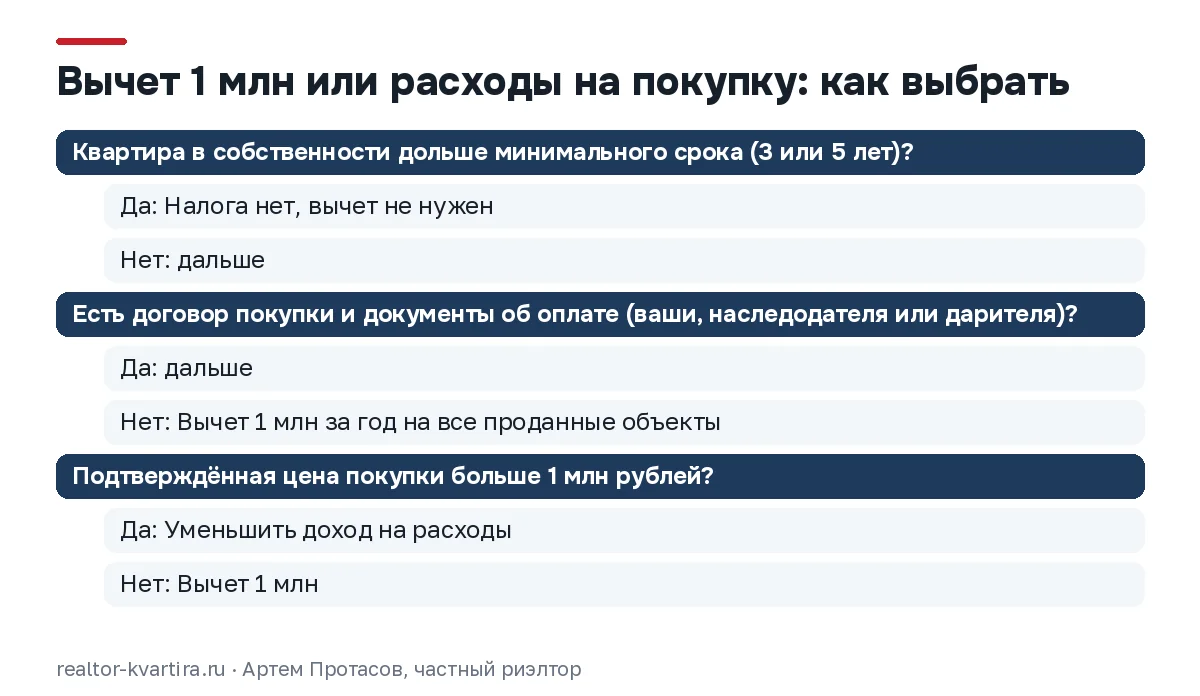
Продавец квартиры, которая была в собственности меньше минимального срока, уменьшает облагаемый доход одним из двух способов: фиксированным вычетом до 1 млн рублей за год или суммой подтверждённых расходов на покупку этой же квартиры. Сложить их нельзя, берут один. Расходы выгоднее всякий раз, когда документы о покупке на руках и сумма в них больше миллиона.
Если минимальный срок владения уже прошёл, доход от продажи освобождён от налога и вычет не понадобится. Ниже сравнение двух способов на условных цифрах, правила для долей и детских долей с материнским капиталом, а также то, как вычет за новую квартиру гасит налог с проданной в том же году.
Два способа уменьшить доход от продажи
Оба способа записаны в одном пункте статьи 220 Налогового кодекса (текст на consultant.ru). Подпункт 1 даёт фиксированную сумму: вычет «не превышающем в целом 1 000 000 рублей» по всем проданным за год квартирам, комнатам, домам и долям в них. Подпункт 2 разрешает «вместо получения» этого вычета уменьшить доход на фактические и документально подтверждённые расходы, связанные с приобретением проданного жилья.
| Что сравниваем | Вычет 1 млн | Расходы на покупку |
|---|---|---|
| Сумма | Не больше 1 млн рублей за год на все проданные объекты жилья | Вся подтверждённая цена покупки, без верхнего предела |
| Какие документы нужны | Только договор продажи | Договор покупки и документы об оплате |
| Кому подходит | Наследство или дар без документов, приватизация, покупка дешевле миллиона | Квартира куплена за деньги, бумаги сохранились |
| Ограничения | Один лимит на все продажи года | Только расходы на эту квартиру, свои или наследодателя (дарителя) |
| Если квартира служила для бизнеса | Не применяется | Не применяется |
Последняя строка таблицы взята из подпункта 4 той же нормы: оба способа не действуют для недвижимости, которая использовалась в предпринимательской деятельности. Для обычной квартиры, где жили вы или ваши родственники, это ограничение не срабатывает.
Какой вычет положен при продаже квартиры?
Вычет при продаже квартиры, которая была в собственности меньше 3 или 5 лет, составляет до 1 млн рублей за календарный год на все проданные объекты жилья вместе. Вместо него продавец вправе уменьшить доход на документально подтверждённые расходы на покупку этой квартиры. Выбирают один способ; если квартира в собственности дольше минимального срока, налога нет, вычет не нужен.
Расходы на покупку выгоднее, когда документы на руках
Расходы снижают облагаемую сумму на всю цену, по которой квартира была куплена. Вычет 1 млн снижает её только на миллион. Поэтому при покупке за деньги и сохранённых бумагах выбор почти всегда в пользу расходов.
Пример ФНС на странице о вычете при продаже показывает разницу на небольших суммах: квартиру купили в 2023 году за 2,5 млн рублей и продали в 2025 году за 3 млн. С вычетом 1 млн налог 260 000 рублей, с расходами 65 000 рублей. Налог отличается в четыре раза при одной и той же сделке.
На московских суммах разрыв больше, потому что с 2025 года часть базы сверх 2,4 млн рублей за год облагается по ставке 15%.
Условный пример: квартира куплена в 2024 году за 4,2 млн рублей, другое жильё у собственника есть, поэтому срок владения 5 лет. В 2026 году её продают за 5,6 млн.
| Расчёт | Вычет 1 млн | Расходы 4,2 млн |
|---|---|---|
| Доход по договору | 5,6 млн | 5,6 млн |
| Налоговая база | 4,6 млн | 1,4 млн |
| Налог по ставкам 13 и 15% | 312 тыс. + 2,2 млн × 15% = 642 тыс. | 1,4 млн × 13% = 182 тыс. |
Разница 460 тыс. рублей. Её дают договор купли-продажи 2024 года и банковская выписка о переводе денег продавцу.
Что выгоднее: вычет 1 млн или уменьшение на расходы?
Уменьшение на расходы выгоднее вычета 1 млн, когда подтверждённая цена покупки квартиры больше миллиона рублей. Если расходы меньше миллиона или документов о них нет, берут вычет. Для подтверждения ФНС называет договор купли-продажи и документы об оплате: расписки, выписки, платёжные поручения; сумму из объявления или по памяти налоговая не примет.
Какие бумаги подтверждают расходы
Налоговая проверяет два факта: что квартира куплена и что деньги заплачены. Первый закрывает договор купли-продажи или договор участия в долевом строительстве. Второй закрывают расписка продавца, банковская выписка, платёжное поручение, кассовый чек или приходный ордер. Если оригиналы потеряны, выписку о старых переводах запрашивают в банке, через который шла оплата. Бумаги восстанавливают до выхода квартиры на рынок: в апреле следующего года, перед сроком декларации, на это может не хватить времени.
Вычет 1 млн нужен, когда расходов нет
Фиксированный вычет выручает, когда квартира досталась без затрат: по наследству, в дар, по приватизации. Он же подходит, если документы о покупке не нашлись или цена в них меньше миллиона.
Для наследства и дарения закон оставляет ещё один путь. По подпункту 2 пункта 2 статьи 220 при продаже такой квартиры учитываются «документально подтвержденные расходы наследодателя (дарителя)» на её покупку, если сам наследодатель или даритель их не использовал для налога.
Условный пример: комнату, полученную по наследству полтора года назад, продают за 2,8 млн рублей. С вычетом 1 млн база 1,8 млн и налог 234 тыс. рублей. Если в бумагах родителей нашёлся договор покупки на 2,2 млн с распиской, база 0,6 млн и налог 78 тыс. Срок владения и порядок для унаследованного жилья разобраны в статье о налоге с продажи квартиры по наследству.
Когда продажа идёт ниже 70% кадастровой стоимости, вычет применяют к доходу, пересчитанному по кадастру. В примере ФНС квартиру продали за 2,1 млн при кадастровой стоимости 3,3 млн; доход приняли равным 2,31 млн, а налог составил (2 310 000 − 1 000 000) × 13% = 170 300 рублей. Как проверить кадастровую стоимость своей квартиры, описано в статье о кадастровой стоимости при продаже.
Если весь доход от продажи жилья за год не больше 1 млн рублей, ФНС прямо указывает: обязанности подавать декларацию и платить налог нет. В Москве и области так бывает редко, чаще при продаже небольшой доли или комнаты.
При продаже доли вычет зависит от числа договоров
Для общей собственности подпункт 3 пункта 2 статьи 220 задаёт правило: вычет распределяется между совладельцами пропорционально долям, а при совместной собственности супругов по договорённости между ними. Миллион делится, если квартира продаётся как один объект одним договором.
ФНС в публикации об оформлении договора описывает и второй вариант: если каждый совладелец продаёт свою долю отдельным договором, каждый вправе получить вычет «в размере по 1 000 000 рублей». Публикация 2024 года помечена на сайте как архивная, поэтому перед сделкой сверьте позицию с действующими разъяснениями.
Условный пример: двое наследников по 1/2 продают квартиру за 8 млн рублей, срок владения не прошёл, расходов нет. При одном договоре у каждого доход 4 млн и вычет 500 тыс., база 3,5 млн, налог 312 тыс. + 1,1 млн × 15% = 477 тыс. рублей. При двух договорах вычет у каждого 1 млн, база 3 млн, налог 312 тыс. + 0,6 млн × 15% = 402 тыс. рублей.
Отдельные договоры возможны, только когда это реальная продажа долей, на которую согласен покупатель, и договоры отражают настоящую сделку. Налог по долям при разных сроках владения разобран в статье о налоге при продаже доли в квартире.
Детская доля, выделенная по материнскому капиталу
Ребёнок обычно сам ничего за долю не платил.
Для этого случая в статье 220 есть отдельный абзац: при продаже доли, выделенной по части 4 статьи 10 закона № 256-ФЗ, доход можно уменьшить на расходы на покупку квартиры пропорционально этой доле. Условия: деньги платил член семьи, владелец сертификата, и (или) его супруг, а та же часть расходов не учтена другими членами семьи. Поэтому для расчёта по каждой детской доле нужны документы родителей о покупке.
Вычет при продаже повторяется каждый год, вычет при покупке повторно не дают
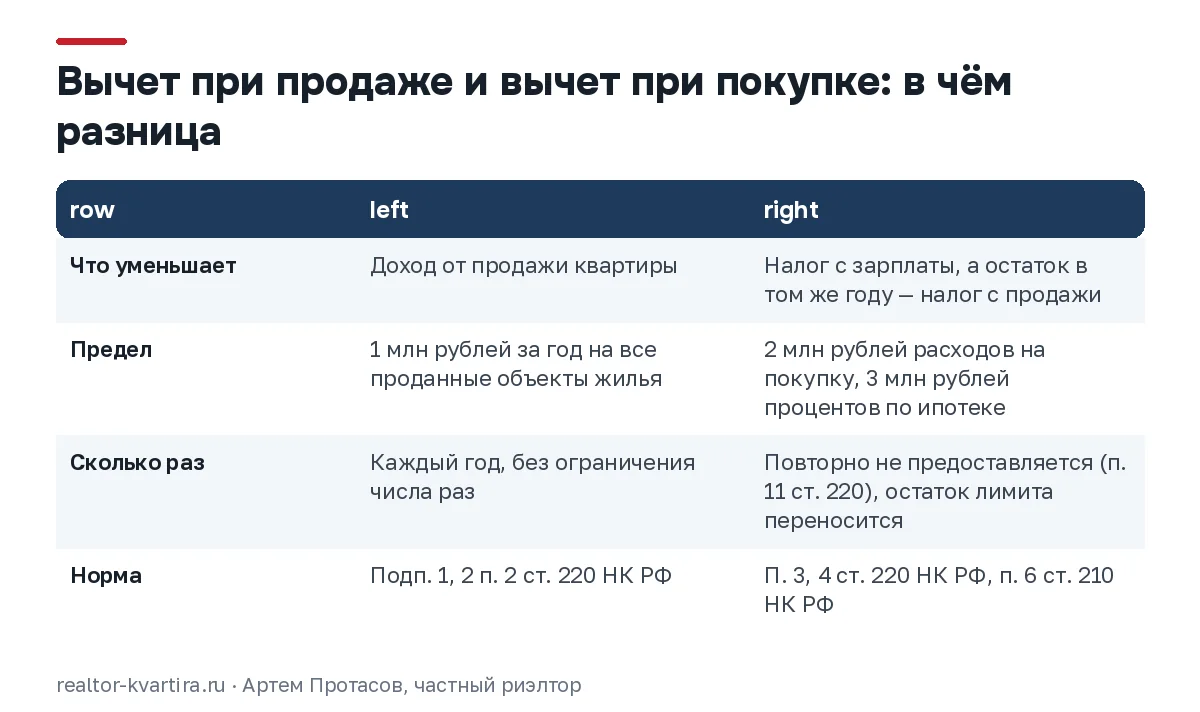
ФНС пишет, что вычет, связанный с продажей, «можно применять неограниченно»: в 2026 году один миллион, в 2028 году снова миллион. Ограничение одно: лимит считается за год сразу по всем проданным объектам.
Вычет при покупке устроен по-другому. Он берётся с расходов на новую квартиру до 2 млн рублей (пункт 3 статьи 220) и с процентов по ипотеке до 3 млн рублей (пункт 4). По пункту 11 повторно эти вычеты не предоставляются. Если лимит 2 млн выбран не полностью, остаток переносится на следующую покупку жилья.
Можно ли получить вычет при продаже квартиры несколько раз?
Вычет при продаже квартиры можно получать сколько угодно раз, но не больше 1 млн рублей за один календарный год на все проданные объекты жилья вместе. Продали квартиру в 2025 году и комнату в 2026 году: вычет есть в каждом году. Продали обе в одном году: миллион общий. Вычет при покупке жилья, наоборот, повторно не предоставляется.
Вычет за новую квартиру уменьшает налог с проданной
Об этом правиле пишут реже всего, а продавцу со встречной покупкой оно даёт ощутимые деньги. Пункт 6 статьи 210 (текст на consultant.ru) говорит: если вычет при покупке не удалось полностью учесть в основной налоговой базе (зарплата и похожие доходы), его остаток в том же году уменьшает базу по доходам от продажи имущества, но не больше её суммы.
Порядок такой: сначала вычет за покупку закрывает налог с зарплаты, затем то, что осталось, уменьшает налог с продажи. Всё заявляют в одной декларации 3-НДФЛ за год, в котором вы продали старую квартиру и получили право на вычет по новой.
Условный пример: квартира получена по наследству в 2024 году, документов о покупке нет, в 2026 году её продают за 3 млн рублей. С вычетом 1 млн база 2 млн, налог 260 тыс. В том же году куплена новая квартира за 5 млн, вычетом при покупке собственник раньше не пользовался. Зарплата за год 1,2 млн, работодатель удержал с неё 156 тыс.
- Вычет при покупке 2 млн. Сначала 1,2 млн уходят на зарплату: налог с неё 156 тыс. возвращают.
- Остаток 0,8 млн уменьшает базу по продаже: 2 млн − 0,8 млн = 1,2 млн.
- Налог с продажи 1,2 млн × 13% = 156 тыс. вместо 260 тыс.
- Итого за год собственник отдаёт 156 тыс. вместо 416 тыс. (156 тыс. с зарплаты и 260 тыс. с продажи).
Экономия 260 тыс. рублей равна 13% от лимита 2 млн. Если вычет при покупке когда-то уже получен на весь лимит 2 млн, этот путь закрыт, и налог с продажи считают только с вычетом 1 млн или расходами; остаток недоиспользованного лимита можно заявить по новой квартире.
У встречной покупки есть ещё одно следствие. Жильё, купленное в течение 90 календарных дней до регистрации продажи, не считается «другим жильём» для правила о единственной квартире. Если другого жилья у вас и супруга нет, минимальный срок владения проданной квартирой сокращается до 3 лет вместо 5, и налога может не быть вовсе. Порядок такой сделки описан в статье об альтернативной сделке, а условия продажи со встречной покупкой с нами собраны на странице альтернативной продажи.
Выбранный способ заявляют в декларации 3-НДФЛ
Налоговая сама вычет не применит: продавец считает налог и подаёт декларацию сам по статье 228, а вычеты по пункту 7 статьи 220 даются при подаче декларации после окончания года.
- Выберите способ по каждому проданному объекту. Вычет 1 млн или расходы, для долей с учётом числа договоров.
- Соберите копии. Договор продажи; для расходов договор покупки и документы об оплате; для наследства и дара документы наследодателя или дарителя.
- Если в том же году покупали жильё, добавьте документы на новую квартиру и справку о доходах за год, чтобы вычет при покупке зачли в обе базы.
- Подайте 3-НДФЛ до 30 апреля следующего года через личный кабинет на nalog.gov.ru, Госуслуги или МФЦ.
- Заплатите налог до 15 июля того же года.
Условный пример: квартиру продали в сентябре 2026 года, декларацию подают до 30 апреля 2027 года, налог платят до 15 июля 2027 года. Общий расчёт налога со сроками владения и ставками собран в статье о налоге с продажи квартиры.
Проверка до сделки: семь пунктов
- [ ] Дата начала срока владения по выписке из ЕГРН и основание права: от них зависит, нужен ли вычет вообще.
- [ ] Договор, по которому квартиру покупали вы, наследодатель или даритель, и подтверждение оплаты.
- [ ] Все проданные в этом году объекты жилья: лимит 1 млн один на все.
- [ ] Собственники и доли: один договор или отдельные договоры на доли.
- [ ] Детские доли по материнскому капиталу и документы родителей о покупке.
- [ ] Встречная покупка: пользовались ли вы вычетом при покупке раньше, попадает ли новая квартира в 90 дней до регистрации продажи.
- [ ] Кадастровая стоимость на 1 января года продажи и цена договора: ниже 70% кадастра доход пересчитывают.
Расчёт налога мы делаем раньше объявления. В порядке, по которому мы работаем, на первой встрече смотрим документы, основание права и дату начала срока, ищем бумаги о прошлой покупке и сразу считаем налог двумя способами. Если впереди встречная покупка, в расчёт попадает и вычет за новую квартиру. План с этими цифрами остаётся у собственника, даже если продавать он решит сам. Короткая версия проверки есть в чек-листе продавца.
Частые вопросы
Можно ли взять вычет 1 млн и добавить к нему расходы?
Вычет 1 млн и расходы на покупку по одной квартире сложить нельзя: подпункт 2 пункта 2 статьи 220 разрешает расходы «вместо» вычета. Если за год продано два объекта, способ выбирают для каждого отдельно. Например, по купленной квартире заявляют расходы, а по унаследованной комнате вычет; лимит 1 млн при этом остаётся общим на все объекты с вычетом.
Супруги продают квартиру в совместной собственности: как делят вычет?
Вычет при продаже квартиры в совместной собственности супругов делят по договорённости между ними: например, весь миллион одному или по 500 тыс. рублей каждому. Так установлено подпунктом 3 пункта 2 статьи 220. Каждый супруг подаёт свою декларацию 3-НДФЛ, если у него есть доход от продажи. Порядок распределения расходов на покупку уточните на nalog.gov.ru до подачи деклараций.
Если квартира подарена, можно учесть расходы дарителя?
Расходы дарителя при продаже подаренной квартиры учитывают, если даритель покупал её за деньги и сам не использовал эти расходы для налога. Нужны его договор покупки и документы об оплате. Тогда доход уменьшают на подтверждённую цену покупки вместо вычета 1 млн. Правило действует, когда при получении подарка налог не взимался, как при дарении от члена семьи или близкого родственника.
Нужна ли декларация, если квартира продана дешевле, чем куплена?
Декларация при продаже квартиры дешевле цены покупки нужна, если срок владения не прошёл и доход за год больше 1 млн рублей. Налог при заявленных расходах будет нулевым, потому что база не может быть меньше нуля. Декларацию подают до 30 апреля следующего года и прикладывают договор покупки с документами об оплате: без них расходы не подтвердить.
Выбор решают три факта
Решение по вычету принимают по трём фактам: сколько стоила покупка по документам, сколько продано жилья за год и будет ли встречная покупка. Если документы о покупке есть и сумма в них больше миллиона, вопрос закрыт в пользу расходов. Если их нет, сначала ищут бумаги наследодателя или дарителя, затем считают вычет 1 млн и проверяют, не уменьшит ли налог вычет за новую квартиру.
Продать самому и заявить вычет несложно, когда квартира куплена одним договором, собственник один и бумаги на месте. Когда собственников несколько, есть детские доли, продажа идёт одновременно с покупкой или срок владения заканчивается через несколько месяцев, способ вычета влияет на договоры и даты сделки. Такую продажу удобнее планировать вместе с частным риэлтором, который считает налог ещё до объявления.
Нормы приведены по состоянию на 29.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Задаток или аванс: что выбрать продавцу квартиры в вашей ситуации