Налог при продаже квартиры, полученной по реновации в Москве, платят только тогда, когда общий срок владения старой и новой квартирой меньше 3 или 5 лет. Отсчёт идёт с даты, когда вы стали собственником старой квартиры, а не с переезда. Если срока не хватает, у такой продажи есть особенность, которой нет у обычной: из дохода можно вычесть и расходы на покупку старой квартиры, и доплату за новую.
Ниже порядок расчёта по шагам, два условных примера с цифрами и отдельный разбор доплаты за дополнительные метры, где закон даёт ответ только наполовину. Можно ли вообще продавать такую квартиру и что проверить в документах, подробно разобрано в статье о том, когда можно продать квартиру, полученную по реновации.
Срок владения складывают из двух квартир
Налоговый кодекс разрешает прибавить к сроку владения новой квартирой время, когда вы владели освобождённой. Норма записана в абзаце втором пункта 2 статьи 217.1 НК и касается квартир и долей, полученных взамен освобождённых по программе реновации жилищного фонда в Москве. Минфин подтвердил этот порядок в письме от 27.05.2025 № 03-04-05/52222.
Какой срок нужен, 3 года или 5 лет, решает не новая квартира, а основание права на старую. Приватизация, наследство, дарение от члена семьи или близкого родственника, договор ренты дают 3 года. Покупка даёт 5 лет, если только на дату регистрации перехода права к покупателю у вас нет другого жилья: тогда хватает 3 лет. Как это условие проверяют, описано в статье о продаже единственного жилья без налога.
Семья, которая получила квартиру в пятиэтажке по приватизации в 1990-х, продаёт новую без налога в любой день после регистрации права. Считать приходится тем, кто купил квартиру в доме программы за несколько лет до сноса, и тем, кто при переезде доплатил за большую площадь.
Нужно ли платить налог при продаже квартиры по реновации?
Налог при продаже квартиры по реновации нужно платить, только если общий срок владения старой и новой квартирой меньше минимального: 3 года для старой квартиры из приватизации, наследства, дарения от близких или ренты, 5 лет для купленной. Если срок набран, доход освобождён от налога (пункт 2 статьи 217.1 НК). Если не набран, налог считают по ставке 13% до 2,4 млн рублей базы за год и 15% сверх этого.
Пошаговый расчёт: четыре даты и три суммы
Расчёт налога по такой квартире делают до того, как назначать цену и брать задаток. Ошибка в одной дате меняет ответ с нуля на сотни тысяч рублей. Порядок, по которому мы считаем налог для собственника квартиры по реновации:
- Найдите дату регистрации права на старую квартиру. Она стоит в старом свидетельстве о регистрации, в договоре передачи с отметкой о регистрации или в выписке, полученной до переезда.
- Определите основание права на старую квартиру. От него зависит, нужно 3 года или 5 лет.
- Если старую квартиру покупали, проверьте, будет ли у вас другое жильё на дату регистрации продажи. Жильё, купленное за 90 дней до этой даты, не учитывают.
- Прибавьте к дате из первого шага 3 или 5 лет. Если дата регистрации продажи позже, налога нет и считать дальше не нужно.
- Если срок не набран, выпишите цену продажи и кадастровую стоимость новой квартиры на 1 января года сделки. Доходом считают большую из двух величин: цену или 70% кадастровой стоимости.
- Сложите подтверждённые расходы: покупку старой квартиры и доплату за новую, если она была.
- Сравните два варианта: доход минус 1 000 000 рублей и доход минус расходы. Выбирают тот, где база меньше.
- Посчитайте налог: 13% с базы до 2,4 млн рублей и 15% с суммы сверх неё.
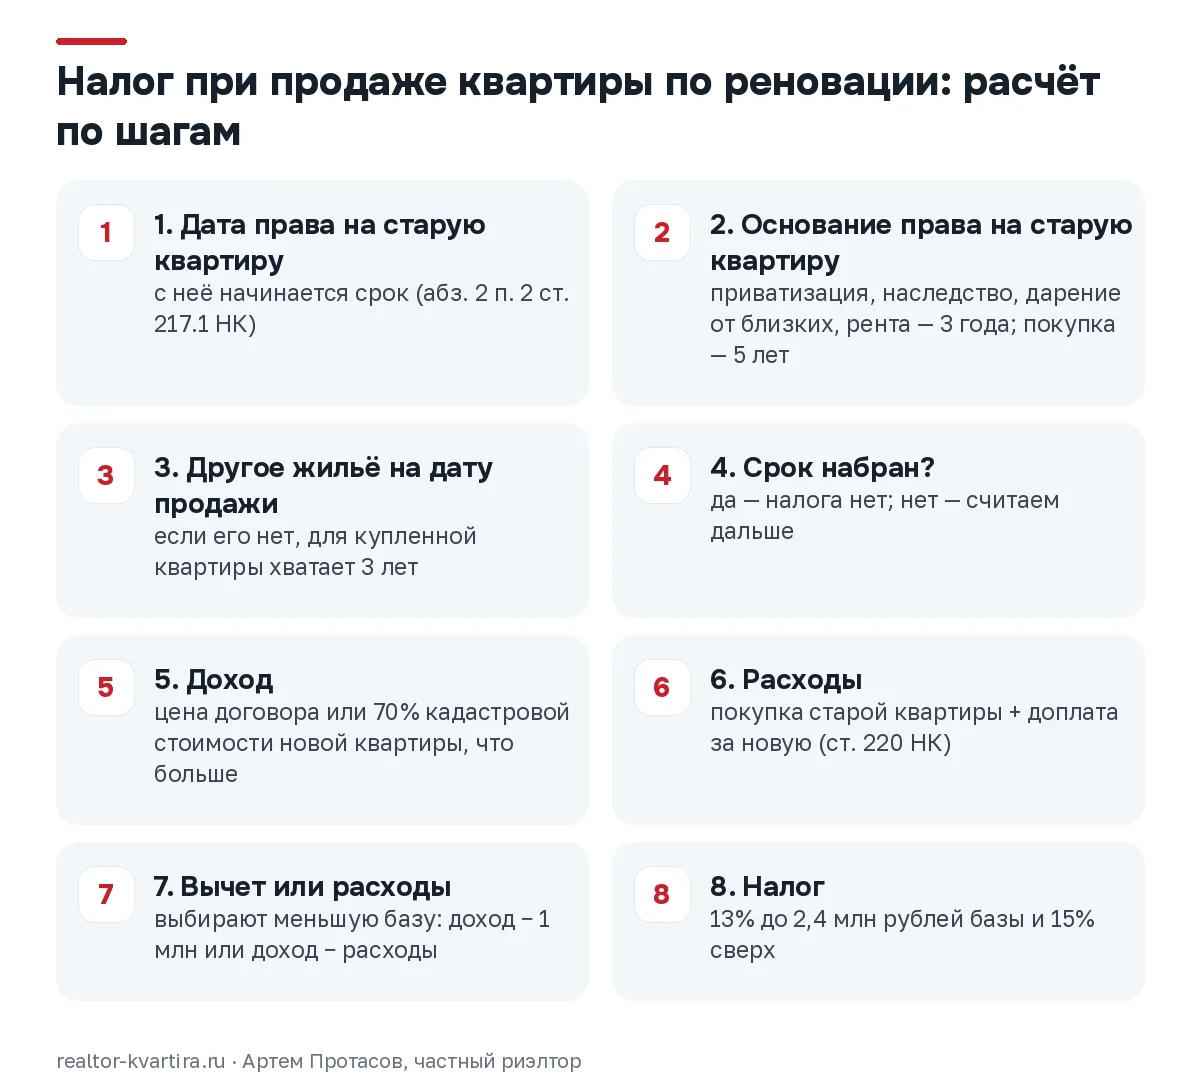
Шаги 1–4 отвечают на вопрос, есть ли налог вообще. Шаги 5–8 нужны, только если ответ «есть». Для первых четырёх шагов хватает документов о праве на старую квартиру, для остальных нужны платёжные документы о её покупке и о доплате.
Через сколько можно продать квартиру по реновации без налога?
Квартиру по реновации можно продать без налога, как только с даты регистрации права на старую квартиру прошло 3 года (приватизация, наследство, дарение от близких, рента или единственное жильё) или 5 лет (покупка при другом жилье). Время владения новой квартирой входит в этот срок. Если старой квартирой владели дольше, продавать можно сразу после записи о праве на новую в ЕГРН.
Расходы на старую квартиру и доплату вычитают вместе
При обычной продаже из дохода вычитают расходы на покупку той квартиры, которую продают. Для реновации Налоговый кодекс сделал исключение. Отдельный абзац в подпункте 2 пункта 2 статьи 220 НК разрешает уменьшить доход от продажи квартиры, полученной взамен освобождённой, на подтверждённые расходы на приобретение освобождённой квартиры и (или) квартиры, полученной по программе.
Для продавца это выгодно. Деньги, заплаченные когда-то за квартиру в пятиэтажке, не пропадают при переезде: их учитывают так, как будто вы продаёте ту самую квартиру. Доплату за новую квартиру можно прибавить к ним.
Условный пример: квартиру в доме программы купили в марте 2023 года за 9 000 000 рублей. В 2025 году семья переехала и доплатила Фонду реновации 2 000 000 рублей за квартиру большей площади. В ноябре 2026 года новую квартиру продают за 15 000 000 рублей, у продавца есть другое жильё, поэтому нужен срок 5 лет, и до марта 2028 года он не набран. Кадастровая стоимость новой квартиры в примере 12 000 000 рублей, 70% от неё меньше цены, поэтому доходом считают цену договора.
| Вариант расчёта | Налоговая база | Налог |
|---|---|---|
| Вычет 1 000 000 рублей | 15 000 000 − 1 000 000 = 14 000 000 | 312 000 + 15% × 11 600 000 = 2 052 000 |
| Расходы только на старую квартиру | 15 000 000 − 9 000 000 = 6 000 000 | 312 000 + 15% × 3 600 000 = 852 000 |
| Расходы на старую квартиру и доплату | 15 000 000 − 11 000 000 = 4 000 000 | 312 000 + 15% × 1 600 000 = 552 000 |
Разница между первой и последней строкой составляет 1,5 млн рублей. Она держится на бумагах: договоре купли-продажи старой квартиры, расписке или банковском документе о расчёте с прежним продавцом, договоре с Фондом и платёжке о доплате. Без них налоговая примет только вычет 1 млн рублей. Как выбирать между вычетом и расходами в обычной продаже, описано в статье о вычете при продаже квартиры.
Если доплату вносили материнским капиталом или жилищным сертификатом, эту часть до подачи декларации уточните письменным вопросом в налоговую: в норме сказано о расходах, «произведённых» самим налогоплательщиком.
Можно ли учесть расходы на старую квартиру при продаже квартиры по реновации?
Расходы на покупку старой квартиры при продаже квартиры по реновации учесть можно: абзац о реновации в подпункте 2 пункта 2 статьи 220 НК разрешает уменьшить доход на подтверждённые расходы на освобождённую квартиру и на полученную по программе. Нужны договор покупки старой квартиры и документы об оплате. Доплату за новую квартиру прибавляют к этим расходам.
Доплата за метры: что известно о сроке
С расходами на доплату закон ясен, со сроком владения сложнее. Квартиру большей площади или с большим числом комнат можно взять при переезде по письменному заявлению и доплатить разницу (статья 7.3 закона № 4802-1 о статусе столицы). Фонд реновации оформляет такую докупку договором мены или купли-продажи и даёт участникам скидку 10% от доплаты, подробности на fr.mos.ru.
Статья 217.1 НК говорит о квартире, предоставленной взамен освобождённой, и не упоминает доплату. Правило о том, что доплата за увеличение площади не сдвигает начало срока, в кодексе есть, но только для договоров долевого участия и жилищных кооперативов. Прямого разъяснения Минфина или ФНС о квартире по реновации с доплатой в открытых источниках на 31.10.2026 мы не нашли.
Чем это грозит, видно по истории с новостройками. До поправок июля 2021 года (закон № 305-ФЗ) Минфин в письмах от 28.05.2021 № 03-04-05/41662 и от 15.06.2021 № 03-04-09/46947 считал, что доплата застройщику за метры после сдачи дома запускает срок владения заново. Вопрос сняли только изменением кодекса. Для реновации такого изменения не было, поэтому налоговая инспекция может прочитать закон строже, чем продавец.
Отсюда два сценария, и считать нужно оба:
| Сценарий | С какой даты срок | Что это значит |
|---|---|---|
| Мягкий: доплата не влияет на срок | С регистрации права на старую квартиру | Если старой владели дольше 3 или 5 лет, налога нет |
| Строгий: срок по новой квартире | С регистрации права на новую квартиру | До 3 или 5 лет с переезда налог считают с учётом расходов |
Условный пример: старую квартиру приватизировали в 1995 году. В июле 2025 года семья переехала в квартиру большей площади и доплатила 3 000 000 рублей. В ноябре 2026 года квартиру продают за 20 000 000 рублей. В мягком сценарии налога нет: 3 года прошли давно. В строгом сценарии расходы на старую квартиру равны нулю (приватизация бесплатная), из дохода вычитают доплату: база 17 000 000 рублей, налог 312 000 + 15% × 14 600 000 = 2 502 000 рублей.
Разница в 2,5 млн рублей слишком велика, чтобы полагаться на одно прочтение. Перед сделкой задайте письменный вопрос через личный кабинет на nalog.gov.ru: опишите старую квартиру, договор с городом, сумму и дату доплаты. Если ответа к дате сделки нет, назначайте продажу с запасом на строгий вариант или откладывайте её до того, как пройдёт срок и по новой квартире.
Квартира, купленная у Фонда отдельно, в течение 2 лет после переезда, к этому вопросу не относится. Её покупают по договору купли-продажи, взамен освобождённой её не предоставляли, и срок для неё считают с её собственной регистрации.
Кадастровая стоимость новой квартиры задаёт нижнюю границу дохода
Если срок не набран, налоговая сравнит цену в договоре с кадастровой стоимостью новой квартиры на 1 января года, в котором зарегистрирован переход права. При цене ниже 70% кадастровой стоимости доходом считают кадастровую стоимость, умноженную на 0,7 (пункт 2 статьи 214.10 НК).
Для квартир в новых домах программы это условие проверяют отдельно. Дом сдан недавно, кадастровую стоимость определили по свежей оценке, и она может оказаться ближе к рыночной, чем у старой квартиры. Кадастровую стоимость смотрят в выписке из ЕГРН или на карте Росреестра; порядок проверки есть в статье о кадастровой стоимости квартиры.
Кадастровая стоимость старой квартиры для этого расчёта значения не имеет. Налог считают с продажи новой, и сравнивают цену договора именно с ней.
Декларация и документы после продажи
Если срок набран, доход от продажи освобождён от налога, и по общему правилу декларацию по такой продаже не подают. Если не набран, порядок обычный для налога с продажи. Декларацию 3-НДФЛ подают не позднее 30 апреля года, следующего за годом продажи, налог платят не позднее 15 июля (статьи 228 и 229 НК). Как заполнить декларацию в личном кабинете, разобрано в статье о 3-НДФЛ при продаже квартиры.
К декларации по квартире по реновации прикладывают больше бумаг, чем при обычной продаже:
- договор купли-продажи новой квартиры с покупателем и документы о получении денег;
- договор с городом о предоставлении квартиры взамен освобождённой;
- документ о праве на старую квартиру с датой регистрации;
- договор покупки старой квартиры и документы об оплате, если вычитаете расходы на неё;
- договор с Фондом реновации о доплате и платёжный документ, если вычитаете доплату;
- выписка из ЕГРН на новую квартиру.
Документы на старую квартиру после переезда восстановить труднее всего: выписка на неё уже показывает нового собственника. Поэтому старый договор и расписки держат в одной папке с документами на новую квартиру. Общие правила о сроках и ставках собраны в статье о налоге с продажи квартиры.
Как посчитать налог с продажи квартиры по реновации, если доплачивали за метры?
Налог с продажи квартиры по реновации с доплатой за метры считают в двух вариантах. В мягком срок идёт с регистрации права на старую квартиру, и налога нет, если он больше 3 или 5 лет. В строгом срок идёт с регистрации права на новую. Тогда из дохода вычитают расходы на старую квартиру и доплату (подпункт 2 пункта 2 статьи 220 НК), с базы берут 13% до 2,4 млн рублей и 15% сверх этого.
Когда выгоднее подождать с продажей
Налог при продаже квартиры по реновации почти всегда временный: через 3 или 5 лет он исчезает. Поэтому решение принимают не по налогу самому по себе, а по сравнению. С одной стороны налог по худшему сценарию. С другой стороны то, во что семье обходится ожидание: аренда, платежи по ипотеке за другую квартиру, сорванная встречная покупка.
Если до конца срока остаётся несколько месяцев, выставлять квартиру можно уже сейчас, а дату регистрации перехода права записать в договоре после этой даты. Покупателю такой график нужно объяснить заранее, а в соглашении о задатке указать, почему сделка назначена именно на этот день.
Если до конца срока больше года, а продавать нужно сейчас, налог закладывают в цену и в план покупки другого жилья. Нижнюю границу торга считают уже после налога: продажа за 15 млн рублей с налогом 552 000 рублей приносит семье меньше, чем кажется по цене в объявлении.
Частые вопросы
Действуют ли эти правила для доли в квартире по реновации?
Правила о сложении сроков и о расходах действуют и для доли в квартире по реновации: статьи 217.1 и 220 НК прямо говорят о «жилом помещении или доле в нём». Если срок не набран и квартира в общей собственности, вычет 1 млн рублей делят между совладельцами пропорционально долям.
Работает ли сложение сроков для переселения в Московской области?
Сложение сроков в статье 217.1 НК записано только для программы реновации в Москве. После постановления Конституционного суда от 22.04.2026 № 26-П правительство внесло законопроект № 1523-9 о сроке для жилья, полученного взамен изъятого. На 31.10.2026 сведений о его принятии мы не нашли.
Если старую квартиру купили незадолго до сноса и у продавца нет другого жилья, какой срок нужен?
Срок 3 года нужен, если старую квартиру купили и на дату регистрации продажи новой у вас нет другого жилья; жильё, купленное за 90 дней до этой даты, не учитывают. Три года считают с регистрации права на старую квартиру.
Освобождает ли от налога покупка квартиры у Фонда через год после переезда?
Квартира, купленная у Фонда реновации в течение 2 лет после переезда, оформляется договором купли-продажи и не считается полученной взамен освобождённой. Срок для неё считают с её собственной регистрации, а налог при ранней продаже рассчитывают по общим правилам.
Самостоятельно считать можно, если срок набран без доплаты
Если старую квартиру вы получили давно, по приватизации или наследству, и при переезде ничего не доплачивали, расчёт заканчивается на четвёртом шаге: налога нет. Такую квартиру продают как обычную вторичную, и с налоговой частью справляются сами.
Другое дело, если совпали покупка старой квартиры незадолго до сноса, доплата за метры и срочная продажа. Здесь ответ зависит от бумаг десятилетней давности и от того, как налоговая прочитает норму, которая про доплату молчит. Такую продажу лучше начинать с расчёта обоих сценариев и письменного вопроса в налоговую, а затем строить график сделки. Как мы ведём продажи со сложной историей квартиры, описано на странице о продаже квартиры с риэлтором.
Нормы приведены по состоянию на 31.10.2026.
Материал носит информационный характер и не заменяет консультацию юриста или налогового специалиста по вашей ситуации. Решение принимает читатель.
Как подготовлен материал: как выбираются темы, откуда берутся факты и как проверяются нормы.
Следующий шаг
Налог при продаже квартиры после развода и раздела имущества